
Wio Personal
التقييمات 4.6الفئة شؤون ماليةالتنزيلات500.00K
لقطات الشاشة
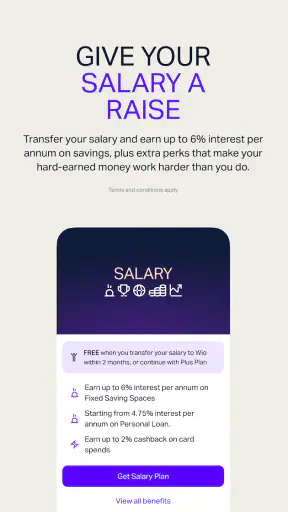
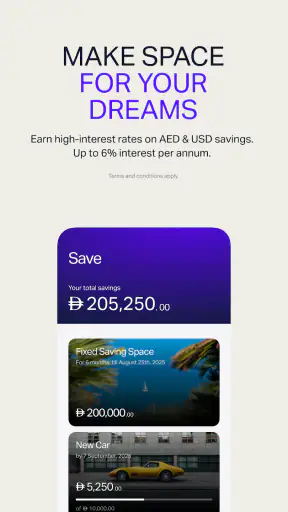
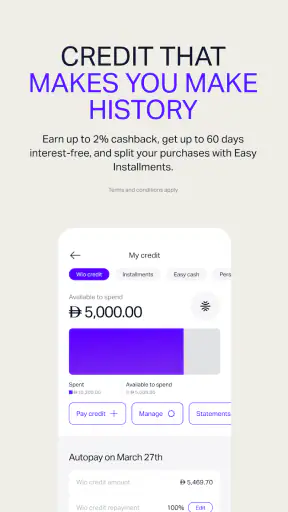
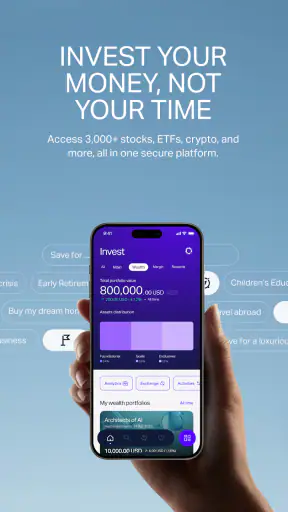
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- واجهة عربية واضحة وسهلة الاستخدام للمستخدمين الجدد
- إمكانية إدارة الحساب والبطاقات من تطبيق واحد
- تنبيهات فورية تساعد على متابعة العمليات المالية
- تصنيف المصروفات يسهل فهم عادات الإنفاق
- دعم التحويلات والمدفوعات الرقمية بسرعة
السلبيات
- قد تتطلب بعض الخدمات التحقق من الهوية ومعلومات إضافية
- الاعتماد على الاتصال بالإنترنت لمعظم وظائف التطبيق
- قد تختلف الرسوم والحدود حسب نوع الحساب والبطاقة
- توافر بعض الميزات قد يقتصر على دول أو عملات معينة
- قد يحتاج الدعم الفني وقتًا للرد في أوقات الضغط
 تحليل بواسطة Appcracy
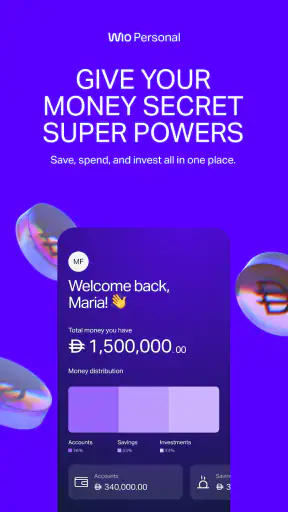
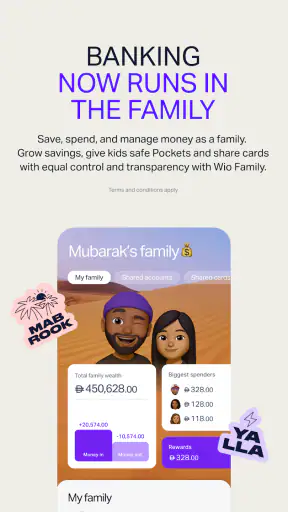
أستخدم Wio Personal عندما أريد أن أرى وضعي المالي وأراجع ما أحتاج إليه من الهاتف، لا لمجرد فتح شاشة الرصيد ثم إغلاقها. ما يهمني فيه هو فكرة جمع متابعة المال وتنظيمه والتفكير في تنميته ضمن تجربة واحدة. وهذا يناسب من يريد إدارة أموره اليومية من الهاتف، لكنه لا يعني أن التطبيق سيحل محل كل أداة مالية أخرى أو يجعل القرارات المهمة تلقائية.
ما الذي تعنيه المجانية هنا؟
التطبيق مجاني، ولذلك يمكن تجربته من دون دفع ثمن تنزيله أو شراء التطبيق نفسه. أرى أن هذا يخفض حاجز الدخول لمن يريد معرفة ما إذا كانت إدارة المال عبر الهاتف تناسبه. لكن من الأفضل التمييز بين مجانية الوصول إلى التطبيق وبين أي شروط أو تكاليف قد ترتبط بالخدمات المالية التي يستخدمها الشخص؛ فقبل اعتماد خدمة أو ترتيب مالي، أقرأ تفاصيله داخل القنوات الرسمية وأتأكد مما ينطبق على حالتي.
تطوره Wio Bank PJSC، ويندرج ضمن تطبيقات الشؤون المالية، وتصنيفه العمري PEGI 3. هذا يوضح طبيعته العامة، لكنه لا يعني أن كل ميزة مناسبة لكل شخص أو أن صغر السن وحده يجعل التعامل المالي ملائمًا؛ فالحسابات والقرارات المالية تحتاج إلى فهم وإشراف مناسبين بحسب الحالة.
يحمل التطبيق متوسط تقييم يبلغ 4.6 من 5، مع نحو 5.8 آلاف تقييم، وقد تجاوز نصف مليون تثبيت. أعتبر هذه مؤشرات على وجود قاعدة مستخدمين واهتمام ملحوظ، لا ضمانًا بأن تجربتي ستكون مطابقة لتجارب الآخرين. في تطبيق مالي، ما أبحث عنه عمليًا هو وضوح الخطوات وسهولة متابعة الحساب، لا الرقم وحده.
القيمة التي أبحث عنها في الاستخدام اليومي
قيمة التطبيق بالنسبة إلي لا تقاس بعدد الشاشات، بل بما إذا كان يساعدني على اتخاذ قرار صغير في وقته. مثلًا، قبل شراء شيء كبير أو دفع فاتورة، أفتح التطبيق لمراجعة وضعي والعمليات الأخيرة، ثم أقارن المبلغ المتاح بما أحتاج إلى الاحتفاظ به لالتزام قريب. هذا الروتين البسيط أفضل من الاعتماد على الذاكرة أو افتراض أن الرصيد الذي أتذكره ما زال دقيقًا.
ومن الاستخدامات التي أجدها مفيدة أن أخصص مراجعة قصيرة في موعد ثابت، بدل فتح التطبيق فقط عندما أشعر بالقلق بشأن المال. إذا كان دخلي أو إنفاقي يتغير من أسبوع إلى آخر، تساعدني المراجعة المنتظمة على ملاحظة التزامات قادمة قبل أن تتحول إلى مفاجأة. لكن التطبيق لا يتنبأ بما سأحتاج إليه؛ أنا من يربط ما أراه بخطتي الواقعية.
إذا كنت أفكر في تنمية المال، فأبدأ بتحديد الغرض والوقت الذي قد أحتاج فيه إلى المبلغ، لا بالضغط على أي خيار لمجرد أنه ظاهر في التطبيق. من المفيد أن أسأل نفسي: هل هذا مال أحتاجه قريبًا؟ وهل أفهم طبيعة الخطوة التي أختارها؟ هذه الأسئلة تجعل الهاتف وسيلة للتنظيم، لا بديلًا عن التفكير في العواقب.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
والنصيحة الأقل وضوحًا للمستخدم الجديد هي أن يراجع طريقة عرض حسابه والعمليات قبل أن يغير أي شيء. أترك لنفسي وقتًا لفهم ما تعرضه الشاشة، ثم أقرر ما إذا كان التطبيق يلائم طريقة متابعتي. بهذا أستطيع التمييز بين سوء فهمي لطريقة العرض وبين مشكلة فعلية في عملية مالية.
من الإعداد إلى الاستخدام بثقة
أكثر نقطة قد تسبب ارتباكًا ليست بالضرورة داخل الشاشة الرئيسية، بل في الانتقال من تثبيت التطبيق إلى استخدامه بثقة. تطبيق مالي مثل هذا يحتاج إلى خطوات تحقق وإدخال بيانات دقيقة، ولذلك فإن خطأ صغيرًا في رقم الهاتف أو البريد الإلكتروني أو معلومات الحساب قد يجعل المستخدم يظن أن التطبيق لا يعمل، بينما المشكلة في بيانات التسجيل أو في خطوة لم تكتمل.
أنصح قبل البدء بالتأكد من أن الهاتف متصل بشبكة مستقرة، وأن نظام التشغيل مناسب. الإصدار الحالي هو 1.70.0، ويعمل التطبيق على أندرويد بدءًا من الإصدار 7.0. هذه نقطة عملية مهمة لمن يستخدم هاتفًا قديمًا؛ فالتثبيت وحده لا يضمن تجربة سلسة إذا كان الجهاز يعاني أصلًا من بطء أو مساحة تخزين محدودة.
في تجربتي مع التطبيقات المصرفية، تظهر المشكلات غالبًا عند انتظار رمز التحقق، أو عند الرجوع من رسالة نصية إلى التطبيق، أو عند إغلاق الشاشة قبل اكتمال الإجراء. لذلك لا أبدأ التسجيل وأنا في مكان ضعيف التغطية أو أثناء التنقل. أترك التطبيق مفتوحًا، وأتأكد من أن الرسائل تصل إلى الرقم الصحيح، وأتجنب الضغط المتكرر على زر الإرسال إذا تأخر الرد قليلًا.
هناك أيضًا فرق بين تعذر الدخول وتعذر تنفيذ وظيفة داخل الحساب. إذا تمكنت من فتح التطبيق لكن لم تظهر المعلومات كما أتوقع، فمن الأفضل الانتظار لحظات، إغلاق التطبيق وإعادة فتحه، ثم فحص الاتصال. أما إذا ظهرت رسالة مرتبطة بالتحقق أو الهوية، فإعادة المحاولة العشوائية قد تزيد الإرباك بدل أن تحله.
فحوص بسيطة تجعل الإعداد أقل إزعاجًا
أول خطوة أراجعها هي إعدادات الهاتف نفسها. أتحقق من ضبط التاريخ والوقت تلقائيًا، لأن بعض إجراءات التحقق تتأثر عندما يكون وقت الجهاز غير صحيح. كما أتأكد من أن التطبيق محدث من المصدر الرسمي، وأن الهاتف ليس في وضع توفير طاقة شديد يمنع التطبيقات من العمل في الخلفية أثناء الانتقال بين شاشة وأخرى.
بعد ذلك أراجع المساحة المتوفرة والاتصال. لا يحتاج المستخدم عادة إلى حلول معقدة؛ تبديل الشبكة، أو الاقتراب من جهاز التوجيه، أو إعادة تشغيل الهاتف قد يحل المشكلة أسرع من حذف التطبيق. وإذا كان الجهاز يستخدم شبكة افتراضية خاصة أو إعدادات اتصال غير معتادة، فأنا أوقفها مؤقتًا أثناء التسجيل فقط، ثم أعيدها لاحقًا إذا احتجت إليها.
أتعامل مع بياناتي ببطء، لا بسرعة. أكتب الاسم والمعلومات كما تظهر في الوثائق أو الحساب المرتبط، وأنتبه إلى المسافات الزائدة والأرقام المتشابهة. في تطبيق مالي، محاولة “تجربة” صيغة مختلفة كل مرة ليست طريقة جيدة؛ الأفضل معرفة الحقل الذي يرفض البيانات ثم تصحيحه تحديدًا.
ومن المفيد أن يختار المستخدم وقتًا يستطيع فيه قراءة التعليمات كاملة. التسجيل أثناء العمل أو في طابور متجر قد يؤدي إلى نسيان خطوة، خصوصًا إذا احتاج التطبيق إلى الانتقال بينه وبين الرسائل أو البريد. هذه ليست ملاحظة شكلية؛ كلما كان الإعداد منظمًا، قل احتمال أن يضطر المستخدم إلى البدء من جديد.
كيف أرتب استخدامي اليومي بعد الدخول؟
لا أفتح Wio Personal فقط عندما أريد معرفة الرصيد. الاستخدام الأفضل في رأيي هو تخصيص لحظة قصيرة لمراجعة الصورة الكاملة: ما الذي دخل، ما الذي خرج، وما الذي أحتاج إلى متابعته لاحقًا. بهذه الطريقة يصبح التطبيق أداة لاتخاذ القرار، لا مجرد شاشة أعود إليها بعد حدوث المشكلة.
في سيناريو يومي واقعي، يمكنني مثلًا فتح التطبيق قبل دفع فاتورة أو شراء كبير، ثم التأكد من أن المبلغ المتاح يعكس وضعي الفعلي. بعد ذلك أراجع العمليات الأخيرة بدل الاعتماد على الذاكرة. هذه العادة تساعدني على اكتشاف عملية غير مألوفة مبكرًا، كما تمنعني من إنفاق مبلغ أحتاجه لالتزام قريب.
الجانب المفيد لمن يهتم بتنمية المال هو أنني أستطيع التفكير في أموالي كخطة، لا كرصيد واحد. لكنني لا أتعامل مع أي خيار مالي بمنطق “اضغط ثم انسَ”. أراجع الهدف، والمدة التي أستطيع ترك المال خلالها، ومدى حاجتي إلى الوصول إليه. التطبيق قد يسهل الرؤية والتنظيم، لكنه لا يلغي مسؤولية فهم القرار قبل اعتماده.
النصيحة غير الواضحة للمستخدم الجديد هي أن يبدأ بالمراجعة لا بالتغيير. أقضي أول أيام الاستخدام في فهم طريقة عرض الحساب والعمليات، ثم أقرر أي ترتيب يناسبني. هذا يقلل الأخطاء، ويجعلني أعرف هل المشكلة في فهم الشاشة أم في عملية مالية فعلية.
استعادة سير العمل عند توقف خطوة
إذا توقف إجراء في منتصفه، لا أكرر العملية مباشرة مرات متتالية. أعود أولًا إلى الشاشة السابقة وأتحقق مما إذا كانت العملية قُبلت أصلًا. أحيانًا يؤدي بطء الاتصال إلى جعل المستخدم يضغط مرة ثانية، فتتحول مشكلة انتظار إلى احتمال تكرار الطلب. في الشؤون المالية، التمهل هنا أفضل من السرعة.
إذا أُغلق التطبيق أو انقطع الاتصال، أعيد فتحه وأراجع آخر حالة ظاهرة قبل اتخاذ أي إجراء جديد. أستخدم شبكة مستقرة، وأتجنب الانتقال بين تطبيقات كثيرة أثناء الخطوات الحساسة. وإذا استمرت المشكلة، أسجل لنفسي وقت حدوثها ورسالة الخطأ كما ظهرت؛ هذه التفاصيل تجعل طلب المساعدة أكثر فائدة من قول “لا يعمل”.
من المفيد أيضًا إعادة تشغيل الهاتف قبل اللجوء إلى حذف التطبيق. إعادة التثبيت قد تزيل بعض البيانات المحلية أو تعيدني إلى خطوات البداية، لكنها لا تصلح مشكلة مرتبطة بالشبكة أو ببيانات الحساب. لذلك أستخدمها كحل أخير نسبيًا، وبعد التأكد من أنني أستطيع إتمام تسجيل الدخول بالطريقة المعتادة.
عند نسيان بيانات الدخول أو مواجهة خطوة تحقق لا تمر، أستخدم مسار الاسترداد الموجود داخل التطبيق بدل البحث عن حلول غير رسمية. لا أشارك رموز التحقق مع أي شخص، ولا أدخل بياناتي في صفحات تصلني من رسائل مجهولة. هذه نصيحة أساسية، لكنها مهمة لأن الرغبة في حل العطل بسرعة قد تجعل المستخدم يتجاهل سلامة حسابه.
متى لا يكون التطبيق هو سبب المشكلة؟
ليس كل تأخير في عرض الرصيد أو تنفيذ الإجراء دليلًا على خلل في Wio Personal. قد يكون السبب من اتصال الهاتف، أو من إعدادات الجهاز، أو من خدمة مرتبطة بالحساب تحتاج إلى معالجة منفصلة. أفرق بين هذه الحالات بمقارنة السلوك: هل التطبيق يفتح طبيعيًا؟ هل المشكلة في شاشة واحدة فقط؟ هل تظهر رسالة واضحة أم يتجمد كل شيء؟
إذا كان التطبيق يعمل لكن عملية معينة لا تكتمل، فلا أستنتج فورًا أن الهاتف تالف. أراجع البيانات المدخلة، وحالة الاتصال، وأي إشعار ظاهر على الشاشة. أما إذا كان التطبيق يغلق فورًا أو يتوقف منذ لحظة التشغيل، فأبدأ بفحص التحديث، وإعادة التشغيل، والمساحة المتاحة، ثم أنتقل إلى دعم البنك إذا لم يتغير شيء.
المقارنة مع البدائل التقليدية تكشف نقطة قوة واضحة. استخدام موقع مصرفي من المتصفح قد يكون مناسبًا لمن يعمل على حاسوب ويريد شاشة أكبر، لكنه أقل راحة عندما أحتاج إلى مراجعة سريعة أثناء اليوم. وفي المقابل، دفتر المصروفات أو تطبيق الميزانية العام قد يساعد في التخطيط، لكنه لا يمنحني بالضرورة نفس الصلة المباشرة بالحساب المالي. Wio Personal يقع بين هذه الاستخدامات: هو أقرب إلى مركز مالي على الهاتف من كونه مجرد سجل نفقات.
مع ذلك، لا أراه الخيار المثالي للجميع. من يريد تحليلات تفصيلية جدًا للمصروفات، أو إدارة حسابات متعددة من مؤسسات مختلفة، قد يفضل أداة متخصصة في الميزانية إذا كانت تلك الوظائف هي أولويته. ومن لا يحب إنجاز التحقق أو إدارة الأمور المالية عبر الهاتف قد يكون أكثر ارتياحًا لقناة مصرفية تقليدية. الاختيار هنا يعتمد على طريقة العمل، لا على عدد المزايا وحده.
نقاط عملية قبل الاعتماد عليه
أولًا، أحتفظ بهاتفي محدثًا وأستخدم قفل شاشة موثوقًا. ثانيًا، لا أعتبر ظهور الرصيد كافيًا؛ أراجع العمليات الحديثة وأتأكد من أنني أفهم ما أراه. ثالثًا، عند تنفيذ خطوة مالية، أتحقق من نتيجتها قبل تكرارها. هذه العادات الثلاث تقلل أخطاء الاستخدام أكثر من التنقل العشوائي بين القوائم.
رابعًا، أستخدم التطبيق في وقت هادئ عند إعداد أي ترتيب مالي جديد، ثم أخصص مراجعة قصيرة لاحقًا. هذا يفيد خصوصًا من لديه دخل متغير أو مصروفات متكررة، لأن رؤية المال مرة واحدة لا تكشف دائمًا ما سيحدث خلال بقية الشهر. خامسًا، إذا واجهت مشكلة، أميز بين عطل تقني ومعلومة حسابية لا أفهمها؛ لكل حالة طريقة معالجة مختلفة.
أعجبني أن التجربة العامة موجهة إلى جعل المال مفهومًا وقابلًا للمتابعة من الهاتف، بدل ترك المستخدم أمام أدوات منفصلة. كما أن كونه تطبيقًا مجانيًا يخفض حاجز التجربة لمن يريد معرفة ما إذا كان هذا الأسلوب يناسبه. لكن المجانية لا تعني أن كل مستخدم سيجد كل ما يحتاج إليه، ولا تعني أن القرارات المالية أصبحت تلقائية أو بلا مخاطر.
بالنسبة إلى الخصوصية والأمان، أتعامل معه كما أتعامل مع أي تطبيق مالي: أنزله من القناة الرسمية، لا أشارك رموز التحقق، وأتجنب استخدامه على أجهزة ليست لي. وإذا فقدت الهاتف، أتعامل مع الأمر كحادث أمني محتمل وأتحرك بسرعة لحماية الحسابات المرتبطة به، بدل انتظار عودة الجهاز.
حكمي العملي على Wio Personal
بعد استخدامه، أراه خيارًا جيدًا لمن يريد إدارة أمواله من الهاتف بطريقة مباشرة، ويقدر على إتمام خطوات الإعداد والتحقق دون استعجال. قوته الأساسية ليست في فكرة واحدة منفردة، بل في جمع المراجعة والتنظيم والتفكير في تنمية المال ضمن تجربة واحدة. هذا يجعله مناسبًا للمستخدم الذي يريد تقليل التنقل بين الخدمات والاعتماد على رؤية مالية أقرب إلى الواقع اليومي.
في المقابل، سأكون أكثر تحفظًا في ترشيحه لمن يبحث عن أداة ميزانية متخصصة للغاية، أو لمن يفضل تنفيذ كل شيء من الحاسوب، أو لمن لا يريد التعامل مع أي احتكاك أثناء التسجيل. كما أن التطبيق لا يعفي المستخدم من قراءة التفاصيل وفهم ما يفعله؛ سهولة الواجهة لا تعني أن كل قرار مالي بسيط.
الإصدار الحالي 1.70.0، والتطبيق متاح مجانًا، وتصنيفه العمري PEGI 3، لذلك يمكن تجربته بسهولة نسبيًا على الأجهزة التي تستوفي متطلبات النظام. لكنني أنصح بأن تكون التجربة على مراحل: إعداد هادئ، مراجعة دقيقة، ثم استخدام يومي بسيط قبل نقل اعتمادك المالي الكامل إليه.
خلاصتي أن Wio Personal يستحق التجربة لمن يريد أن يرى أمواله ويديرها من مكان واحد، بشرط أن يدخل إليه بتوقعات واقعية. إذا كنت تبحث عن وضوح وسهولة في المتابعة، فقد يصبح جزءًا مفيدًا من روتينك. أما إذا كانت أولويتك تقارير متقدمة جدًا أو إدارة خدمات متعددة خارج نطاقه، فستحتاج إلى أداة أخرى بجانبه أو بدلًا منه. بالنسبة لي، قيمته الحقيقية تظهر عندما أستخدمه بانتظام وبهدوء، لا عندما أفتحه فقط بعد حدوث مشكلة.
الأسئلة الشائعة عن Wio Personal
ما هو تطبيق Wio Personal، ولمن صُمّم؟
Wio Personal هو تطبيق مصرفي رقمي يتيح للمستخدم إدارة أمواله من الهاتف دون الحاجة إلى زيارة فرع تقليدي. يركّز على الخدمات اليومية مثل فتح الحساب، متابعة الرصيد، تحويل الأموال، إدارة البطاقات، واستعراض العمليات المالية. يناسب الأشخاص الذين يفضّلون إنجاز معاملاتهم المصرفية إلكترونياً، مع ضرورة التأكد من توفر الخدمة وشروط الأهلية في بلد إقامتك قبل التسجيل.
كيف يمكن فتح حساب في Wio Personal وما المتطلبات اللازمة؟
عادةً تبدأ عملية فتح الحساب من داخل التطبيق عبر إدخال البيانات الشخصية، رقم الهاتف، البريد الإلكتروني، ثم توثيق الهوية باستخدام مستند رسمي وصورة شخصية أو التحقق البيومتري، بحسب المتطلبات المعمول بها. قد يُطلب أيضاً إثبات العنوان أو معلومات إضافية لأغراض التحقق والامتثال. تختلف الشروط حسب الجنسية ومكان الإقامة، لذلك ينبغي قراءة المتطلبات الحالية داخل التطبيق قبل البدء.
هل تطبيق Wio Personal آمن للاستخدام وإدارة الأموال؟
يعتمد التطبيق على وسائل حماية مصرفية رقمية مثل تسجيل الدخول الآمن، التحقق من هوية المستخدم، إشعارات العمليات، وإمكانية التحكم بالبطاقة من الهاتف، وقد تتوفر خصائص إضافية مثل التحقق بخطوتين أو المصادقة البيومترية. مع ذلك، لا توجد حماية تغني عن الاستخدام المسؤول؛ تجنب مشاركة رموز التحقق، ولا تدخل بياناتك عبر روابط مشبوهة، وحمّل التطبيق فقط من المتاجر الرسمية.
ما الخدمات والعمليات التي يمكن تنفيذها من خلال Wio Personal؟
يوفر Wio Personal مجموعة من الوظائف المصرفية اليومية من خلال واجهة واحدة، مثل الاطلاع على الرصيد وكشف العمليات، إجراء التحويلات، إدارة البطاقات، متابعة المدفوعات، وتلقي التنبيهات عند حدوث نشاط على الحساب. وقد تشمل الخدمة أدوات للادخار أو تنظيم المصروفات وفق نوع الحساب والبلد. قبل الاعتماد عليه بالكامل، تحقق من الرسوم، حدود التحويل، والعملات المدعومة.
هل توجد رسوم أو شروط يجب معرفتها قبل استخدام Wio Personal؟
قد تختلف الرسوم والشروط بحسب نوع الحساب، مستوى الخدمات، العملة، وطريقة تنفيذ العملية. من المهم مراجعة جدول الأسعار الرسمي داخل التطبيق أو الموقع قبل فتح الحساب، خصوصاً ما يتعلق بالتحويلات الدولية، السحب النقدي، إصدار البطاقات، تحويل العملات، أو الخدمات الإضافية. كما ينبغي الانتباه إلى حدود الاستخدام ومتطلبات المحافظة على الحساب، لأنها قد تتغير بمرور الوقت.


