
easypaisa – a digital bank
التقييمات 4.8الفئة شؤون ماليةالتنزيلات100.00M
لقطات الشاشة
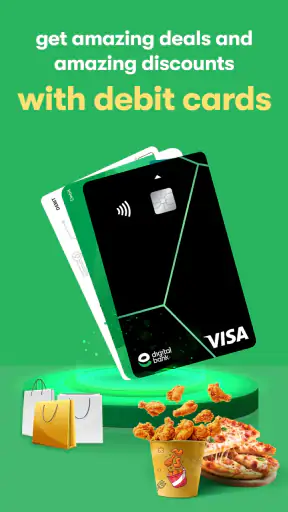
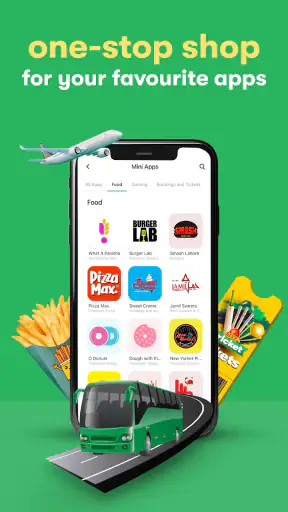
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- إرسال الأموال بسهولة وسرعة.
- دعم لعدة طرق دفع.
- واجهة مستخدم سهلة ومبسطة.
- خدمة عملاء متوفرة على مدار الساعة.
- إمكانية دفع الفواتير الكترونياً.
السلبيات
- قد تواجه مشاكل في الأمان أحياناً.
- تطبيق قد يكون بطيئاً في بعض الأجهزة.
- رسوم خدمة مرتفعة لبعض العمليات.
- قيود على عمليات السحب النقدي.
- تحتاج لتحسين تجربة المستخدم.
 تحليل بواسطة Appcracy
أكثر ما يربك المستخدم عند البدء مع easypaisa ليس كثرة الخيارات بقدر ما هو معرفة المسار المناسب لكل حاجة: هل أريد دفع شيء الآن، أم تنظيم مصروفاتي، أم ادخار مبلغ؟ أفضّل التعامل معه كأداة لإتمام مهمة مالية محددة في كل مرة، بدل التنقل بين الأقسام بلا هدف. بهذه الطريقة يكون من الأسهل مراجعة تفاصيل العملية قبل تأكيدها، والانتباه إلى المبلغ والجهة المختارة بدل الاعتماد على السرعة وحدها.
خطوات بسيطة تقلل التعثر
قبل أول استخدام، أحرص على تنزيل التطبيق الرسمي والتأكد من أن الهاتف يلبي متطلباته؛ الإصدار الحالي هو 2.9.96، ويحتاج إلى أندرويد 7.0 أو أحدث. وإذا لم يفتح التطبيق أو ظهرت مشكلة بعد التحديث، أبدأ بإغلاقه وإعادة فتحه، ثم أتحقق من اتصال الإنترنت وأعيد المحاولة. هذه خطوات عامة وآمنة، لكنها لا تعالج كل عطل؛ إذا استمرت المشكلة، فمن الأفضل التوقف عن تكرار العملية وطلب المساعدة عبر قناة الدعم الرسمية بدل المخاطرة بإرسال طلبات متتابعة.
ومن المفيد كذلك أن أجهز بيانات الدخول وأتأكد من أن الهاتف يعمل بصورة طبيعية قبل بدء معاملة مهمة. لا أشارك رموز التحقق أو معلومات الدخول مع أي شخص، حتى لو ادعى أنه يساعدني. وأتعامل مع إشعارات الدفع بحذر: أراجع قيمة العملية واسم الجهة في شاشة التأكيد، ولا أوافق على طلب لا أفهم سببه. هذه العادات لا تجعل التطبيق معقدًا؛ بل تمنحني فرصة لاكتشاف الخطأ قبل أن يتحول إلى معاملة مكتملة.
اختيار الاستخدام المناسب
أرى أن هذا النوع من التطبيقات يناسب من يريد جمع مهام مالية يومية في الهاتف، خصوصًا إذا كان يستخدم خدمات التحويل أو دفع الفواتير أو شحن رصيد الهاتف. أما من يفضّل التعامل النقدي بالكامل، أو لا يرتاح لإدارة حساباته من هاتفه، فقد تكون المحفظة الرقمية أقل ملاءمة له، ويمكنه الاستمرار في استخدام الطرق التي يثق بها. كذلك لا أتعامل مع التطبيق كبديل تلقائي لكل خدمة مصرفية؛ أقارن ما أحتاج إليه فعلًا بما يتيحه لي، وأختار القناة الأنسب لكل معاملة.
في استخدام يومي واقعي، قد أحتاج إلى دفع فاتورة ثم إرسال مبلغ إلى أحد أفراد العائلة. بدل تنفيذ الأمرين بسرعة ومن دون مراجعة، أنهي كل معاملة وحدها، وأتحقق من بيانات المستفيد والمبلغ قبل التأكيد، ثم أراجع سجل النشاط للتأكد من أن النتيجة ظهرت كما توقعت. هذا الفصل بين الخطوات يقلل احتمال الخلط بين المستفيدين، ويسهّل عليّ معرفة أي عملية تحتاج إلى متابعة إذا انقطع الاتصال أو أغلقت التطبيق في وقت غير مناسب.
إذا لم تسر المعاملة كما توقعت
إذا لم يظهر تأكيد واضح، لا أفترض فورًا أن العملية فشلت، ولا أعيد إرسالها مباشرة. أتحقق أولًا من سجل المعاملات وأبحث عن حالتها، ثم أنتظر قليلًا إذا بدا أن الاتصال انقطع أثناء التنفيذ. تكرار الدفع بسرعة قد يسبب التباسًا أو يؤدي إلى محاولة ثانية غير مقصودة؛ لذلك أحتفظ بتفاصيل العملية وألجأ إلى الدعم الرسمي إذا بقيت الحالة غير مفهومة. والأهم ألا أرسل بيانات حساسة في رسائل غير موثوقة بحجة تسريع حل المشكلة.
أحيانًا يكون مصدر التعثر خارج التطبيق نفسه: اتصال ضعيف، مشكلة مؤقتة في الهاتف، أو تأخر في ظهور تحديث الحالة. أختبر الاتصال بفتح خدمة موثوقة أخرى، وأعيد تشغيل الهاتف عند الحاجة، ثم أعود إلى التطبيق مرة واحدة بعد استقرار الشبكة. إذا كانت المشكلة مرتبطة بعملية بعينها، أدوّن وقتها ومبلغها والجهة التي حاولت التعامل معها، من دون مشاركة هذه التفاصيل علنًا. هذا يجعل شرح المشكلة للدعم أوضح، ويساعدني على تجنب محاولات عشوائية لا تضيف شيئًا.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
الواجهة وتجربة المستخدم
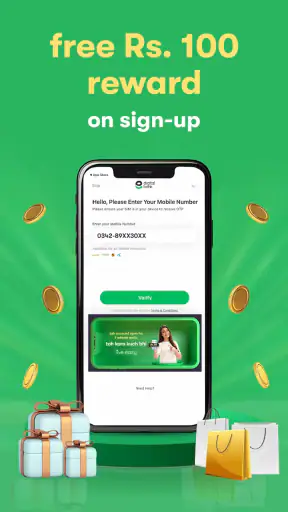
أول ما يلفت الانتباه عند استخدام easypaisa هو واجهته البسيطة والسهلة. التطبيق مصمم بشكل يجعل من السهل على أي شخص، بغض النظر عن مستوى خبرته التقنية، أن يتنقل بين مختلف الوظائف بسهولة. الألوان مريحة للعين، والكتابة واضحة، مما يجعل من تجربة استخدام التطبيق متعة في حد ذاتها.
الوظائف والخدمات
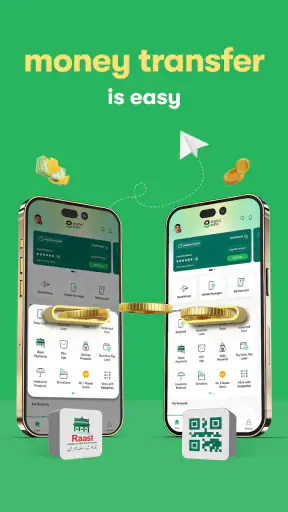
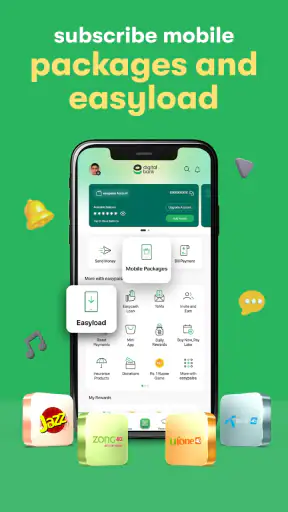
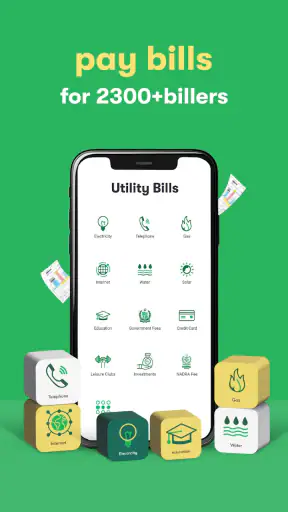
يقدم easypaisa مجموعة متنوعة من الخدمات المالية. سواء كنت ترغب في تحويل الأموال إلى أصدقائك أو عائلتك، أو دفع الفواتير، أو حتى شحن رصيد هاتفك المحمول، يمكنك القيام بكل ذلك من خلال التطبيق في غضون ثوانٍ. لقد أصبح من الأسهل بكثير متابعة نفقاتي ومراجعة تاريخ المعاملات بفضل التقارير المالية الواضحة والمرتبة التي يوفرها التطبيق.
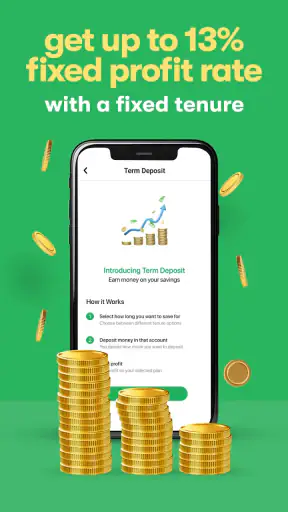
بالإضافة إلى ذلك، يقدم التطبيق خدمات إضافية مثل الحصول على القروض الصغيرة أو الاستثمار في المدخرات. كل هذا بنقرة زر واحدة، مما يجعل من التطبيق خيارًا رائعًا لمن يبحثون عن حلول مالية مبتكرة وسهلة الاستخدام.
الأمان والموثوقية
من الأشياء التي تحظى بتقدير كبير في easypaisa هو مستوى الأمان الذي يوفره. جميع المعاملات محمية بتقنيات تشفير متقدمة، مما يجعلني أشعر بالثقة عند استخدام التطبيق لإجراء أي نوع من المعاملات المالية. بالإضافة إلى ذلك، يتم تحديث التطبيق بشكل دوري لضمان أنه يظل مواكبًا لأحدث بروتوكولات الأمان.
كما أن خدمة العملاء لديهم متاحة على مدار الساعة، حيث يمكنني الاتصال بهم في أي وقت إذا واجهتني أي مشكلة أو كان لدي أي استفسار.
الراحة والشمولية
بفضل easypaisa، لم أعد بحاجة لحمل نقود نقدية أو البحث عن ماكينة صراف آلي. كل شيء أصبح متاحًا على هاتفي الذكي، مما يوفر لي الكثير من الوقت والجهد. هذا التطبيق هو حل شامل يجمع بين الراحة والأمان في آن واحد، مما يجعله خيارًا مثاليًا لأي شخص يبحث عن طرق حديثة لإدارة أموره المالية.
في النهاية، يمكنني القول بأن easypaisa هو أكثر من مجرد تطبيق مالي. إنه شريك في حياتي اليومية، يساعدني على إدارة أموالي بكل سهولة ويسر. إذا كنت تبحث عن تطبيق يجمع بين السهولة، الأمان، والشمولية، فإن easypaisa هو الخيار الأمثل لك.
ما الذي يميزه عن البدائل؟
عند المقارنة بمحفظة أخرى أو بتطبيق مصرفي تقليدي، أركز على سير العمل الذي أحتاجه، لا على عدد الأزرار أو الوعود العامة. وجود التحويلات والفواتير وشحن الهاتف إلى جانب خيارات الادخار والاستثمار يجعل easypaisa مناسبًا لمن يريد إنجاز أكثر من مهمة مالية من مكان واحد. في المقابل، إذا كانت أولويتك حسابًا مصرفيًا بعلاقة قائمة مع بنكك أو أدوات مصرفية متخصصة، فقد يكون تطبيق ذلك البنك أو التعامل المباشر معه أوضح وأنسب. والمحفظة لا تلغي الحاجة إلى الاحتفاظ بخيار دفع بديل عند تعطل الشبكة أو عدم قبول وسيلة الدفع الرقمية لدى الجهة التي تتعامل معها.
ومن التفاصيل العملية التي أستفيد منها أن أراجع سجل المعاملات بانتظام، لا عند وقوع مشكلة فقط. فالمراجعة السريعة بعد يوم من التنقلات أو المدفوعات تساعدني على ملاحظة عملية لا أتذكرها، كما تجعل متابعة المصروفات أقرب إلى عادة بسيطة بدل محاولة إعادة بناء ما حدث في نهاية الشهر. وإذا كنت تستخدم التطبيق لمصروفات البيت، يمكن أن تساعدك ملاحظة الغرض من كل دفعة خارج التطبيق، لأن سجل الدفع وحده لا يشرح دائمًا سبب الإنفاق أو الشخص الذي طلبه.
الادخار يحتاج إلى قرار واعٍ
وجود خيارات للاستثمار والادخار في التطبيق لا يعني أن النقر عليها مناسب للجميع أو أن المال سيحقق نتيجة مضمونة. أتعامل معها كخيارات تحتاج إلى فهم الشروط والمخاطر قبل الالتزام، وأبدأ فقط بمبلغ أستطيع تركه جانبًا بعد تغطية احتياجاتي المعتادة. إذا كان هدفي مجرد حفظ مبلغ لمصاريف قريبة، فقد يكون الفصل بين المال اليومي والمال المخصص لذلك أهم من اختيار منتج بسرعة. أما من لا يفهم طريقة عمل خيار مالي معروض، فالأفضل أن يتوقف ويستوضح التفاصيل بدل اتخاذ قرار لمجرد أن الوصول إليه سهل.
وبالمثل، أتعامل بحذر مع ذكر القروض الصغيرة. سهولة الوصول إلى خيار اقتراض لا تجعل الاقتراض قرارًا خفيفًا؛ أراجع الالتزامات والتكلفة والشروط المعروضة قبل المتابعة، وأقارنها بقدرتي على السداد. إذا لم تكن الشروط واضحة لي، أو كنت أبحث عن حل لمشكلة مالية مستمرة، فلن أعتبر الاقتراض داخل تطبيق الهاتف بديلًا عن فهم الميزانية أو طلب مشورة مناسبة. هذه نقطة مهمة لأن سرعة إتمام الخطوة لا تختصر المسؤولية التي تأتي بعدها.
لمن يناسب، ومتى أختار غيره؟
التطبيق مجاني، وتطوره شركة Telenor Microfinance Bank Limited، وهو تطبيق مالي بتصنيف عمري PEGI 3. كما أن انتشاره واسع، مع أكثر من 100 مليون تثبيت ومتوسط تقييم يبلغ 4.8 من نحو 3.6 مليون تقييم. هذه الأرقام تعطي انطباعًا بأنه خيار معروف لدى كثيرين، لكنها لا تضمن أن كل خدمة ستناسب احتياج كل مستخدم أو أن تجربة كل معاملة ستكون متطابقة. صدر التطبيق في 20 مايو 2016، وتظهر له مراجعات كثيرة؛ لذلك أقرأ التقييمات بوصفها مؤشرًا عامًا لا بديلًا عن اختبار ما أحتاجه بنفسي.
أرشحه لمن يفضل إنجاز المدفوعات والتحويلات المعتادة من الهاتف، ويستطيع مراجعة تفاصيل العملية قبل اعتمادها. وقد يكون أقل مناسبة لمن لا يملك اتصالًا ثابتًا وقت حاجته للدفع، أو لمن لا يريد حفظ بيانات مالية على هاتفه، أو لمن يحتاج إلى خدمات مصرفية لا يجدها ضمن ما يستخدمه هنا. كما أن من يعتمد على النقد في معظم معاملاته لن يستفيد من تنوع الخيارات بالقدر نفسه. التطبيق متاح مجانًا، لكن هذا لا يعني أن كل معاملة أو خدمة مالية داخله بلا تكلفة؛ أتحقق من أي رسوم أو شروط تظهر قبل الموافقة.
إذا كان الهاتف مشتركًا مع أفراد الأسرة، أكون أكثر حذرًا بشأن قفل الجهاز ومن يملك حق استخدامه، وأتجنب ترك التطبيق مفتوحًا بعد إنجاز المعاملة. وإذا فقدت الهاتف أو شككت في أن شخصًا آخر وصل إلى حسابي، أتعامل مع الأمر كمسألة أمنية عاجلة وأستخدم وسائل الدعم الرسمية، لا أبحث عن أرقام أو حسابات عشوائية في التعليقات. هذه الاحتياطات مفيدة خصوصًا لأن الراحة التي يوفرها الهاتف تعتمد على حماية الجهاز نفسه، لا على التطبيق وحده.
الحكم العملي
بالنسبة إليّ، قيمة easypaisa الحقيقية هي جمع مهام مالية يومية في تجربة واحدة، مع إمكانية الرجوع إلى سجل المعاملات عند الحاجة. وأفضل طريقة للاستفادة منه هي البدء بما تحتاج إليه فعلًا، مثل دفع فاتورة أو شحن رصيد، ثم استكشاف بقية الخيارات بهدوء. لا أتعامل مع سهولة الاستخدام كسبب لتجاوز التحقق، ولا أعتبر التطبيق بديلًا عن التخطيط المالي أو عن وسيلة دفع احتياطية.
إذا كنت تبحث عن محفظة رقمية لإنجاز معاملات متكررة من الهاتف، فقد يكون هذا خيارًا عمليًا يستحق التجربة، لا سيما مع توافقه مع الأجهزة التي تعمل بأندرويد 7.0 أو أحدث. أما إذا كانت أولويتك دعمًا مباشرًا عبر قناة محددة، أو وظائف مصرفية متخصصة، أو القدرة على إتمام الدفع دون اتصال، فاختبر مدى ملاءمته لاحتياجك قبل الاعتماد عليه وحده. هذا هو الفارق بين تطبيق يسهل مهمة بعينها وبين حل شامل لكل ظرف: أستخدمه حيث يوفر عليّ خطوات فعلية، وأحتفظ ببديل عندما لا يكون الهاتف أو الاتصال هو الطريق الأنسب.
الأسئلة الشائعة عن easypaisa – a digital bank
ما هو تطبيق easypaisa وكيف يعمل؟
easypaisa هو تطبيق مصرفي رقمي يتيح للمستخدمين إجراء معاملات مالية بسهولة وأمان. يعمل التطبيق كبديل رقمي للبنوك التقليدية، حيث يمكن للمستخدمين إرسال الأموال، دفع الفواتير، وإعادة شحن رصيد الهاتف المحمول من خلال هواتفهم الذكية. يتطلب التطبيق تسجيل الحساب وربط رقم الهاتف المحمول لتبدأ في استخدامه.
هل تطبيق easypaisa آمن للاستخدام؟
نعم، يعتبر تطبيق easypaisa آمنًا للاستخدام. يوفر التطبيق مستوى عالي من الأمان من خلال تشفير البيانات وحماية المعلومات الشخصية للمستخدمين. بالإضافة إلى ذلك، يتطلب التطبيق التحقق بخطوتين لضمان عدم الوصول غير المصرح به إلى الحسابات. من المهم أيضًا أن يقوم المستخدمون بتحديث التطبيق بانتظام لضمان الحصول على أحدث ميزات الأمان.
ما هي الرسوم المرتبطة باستخدام تطبيق easypaisa؟
تختلف الرسوم في تطبيق easypaisa بناءً على نوع المعاملة. على سبيل المثال، قد تكون هناك رسوم لتحويل الأموال بين الحسابات أو لسحب الأموال من أجهزة الصراف الآلي. ومع ذلك، فإن بعض الخدمات مثل دفع الفواتير قد تكون مجانية. ينصح المستخدمون بالتحقق من قائمة الرسوم الكاملة داخل التطبيق أو من خلال الموقع الرسمي قبل القيام بأي معاملات.
هل يمكن استخدام تطبيق easypaisa دوليًا؟
تطبيق easypaisa مصمم للاستخدام داخل باكستان، ومع ذلك، قد يتمكن بعض المستخدمين من الوصول إلى بعض الخدمات أثناء السفر إلى الخارج، مثل إدارة الحساب عبر الإنترنت. لكن يجب ملاحظة أن بعض الميزات، مثل تحويل الأموال، قد تكون محدودة أو غير متاحة خارج الحدود الباكستانية.
كيف يمكنني البدء في استخدام تطبيق easypaisa؟
لبدء استخدام تطبيق easypaisa، يجب عليك أولاً تنزيل التطبيق من متجر التطبيقات المناسب لهاتفك الذكي. بعد التثبيت، قم بإنشاء حساب جديد باستخدام رقم هاتفك المحمول وتعيين كلمة مرور قوية. سيتطلب الأمر تقديم بعض المعلومات الشخصية للتحقق من هويتك. بعد الإعداد، يمكنك البدء في استكشاف الخدمات المتاحة وإجراء المعاملات المالية.
easypaisa – a digital bank
شؤون ماليةاقرأ هذا التقييم بلغات أخرى
easypaisa – a digital bank DEeasypaisa – a digital bank FReasypaisa – a digital bank NL


