
DANA Indonesia Digital Wallet
التقييمات 4.9الفئة شؤون ماليةالتنزيلات100.00M
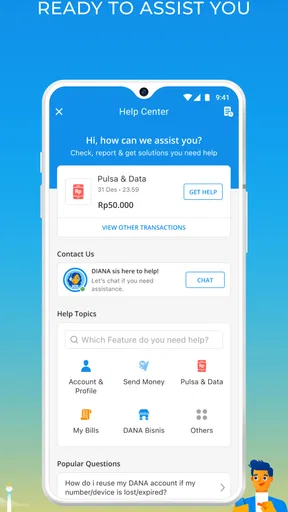
لقطات الشاشة
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- واجهة مستخدم سهلة وبديهية.
- تنوع الخيارات للدفع والاستلام.
- دعم ممتاز للعملاء متاح 24/7.
- تحويلات سريعة وآمنة.
- عروض وخصومات حصرية للمستخدمين.
السلبيات
- متاح فقط للمستخدمين في إندونيسيا.
- قد تكون رسوم المعاملات مرتفعة.
- تحتاج إلى اتصال إنترنت مستقر.
- بعض الميزات تتطلب توثيقاً إضافياً.
- التحديثات قد تكون مزعجة أحياناً.
 تحليل بواسطة Appcracy
أكثر ما يهمني في DANA Indonesia هو فكرة إنجاز الدفع من الهاتف بدل الاعتماد على النقد أو إخراج بطاقة عند كل معاملة. هذا يجعل المحفظة الرقمية مفيدة خصوصًا حين أريد إبقاء المشتريات اليومية منفصلة عن حمل النقود، لكن فائدتها الحقيقية تعتمد على أن يكون الطرف الذي أدفع له يقبل وسيلة الدفع المتاحة. لذلك أراها خيارًا عمليًا لمن يجري معاملاته في إندونيسيا، لا بديلًا مضمونًا لكل وسيلة دفع في كل موقف.
ما الذي يتغير عندما يكون الدفع من الهاتف؟
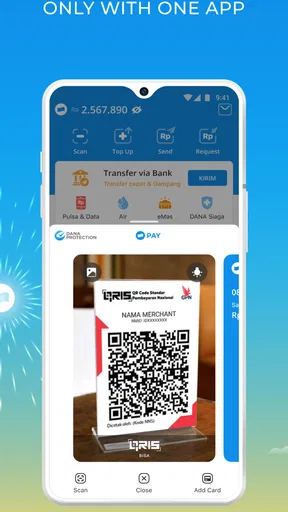
المحفظة الرقمية تختصر خطوات الدفع: أفتح التطبيق، أختار طريقة الدفع المناسبة للموقف، ثم أراجع المستلم والمبلغ قبل التأكيد. هذه الخطوة الأخيرة تستحق الانتباه؛ فسهولة إرسال المال لا تعني أن الخطأ سهل التراجع عنه. في الدفع عبر رمز QR، أتحقق من بيانات الجهة والمبلغ الظاهرين قبل إتمام العملية، وفي التحويل إلى شخص أتأكد من رقم الهاتف أو بيانات المستلم بدل الاعتماد على الاسم وحده.
ومن الناحية العملية، لا أتعامل مع الهاتف بوصفه محفظة سحرية تلغي الحاجة إلى التخطيط. إذا كنت سأستخدم رصيدًا رقميًا، فمن الأفضل أن أعرف مسبقًا كيف سأضيف المال إليه، وأن أترك وسيلة بديلة متاحة عندما لا يقبل المتجر الدفع الإلكتروني أو يتعذر استخدام الهاتف. بهذه الطريقة تكون DANA وسيلة مريحة ضمن خياراتي، لا نقطة الاعتماد الوحيدة التي قد تربكني إذا لم تناسبها ظروف المكان.
رحلة الدفع في الاستخدام اليومي
في يوم مزدحم، قد أستخدم المحفظة لدفع فاتورة، ثم أحتاج إلى تحويل مبلغ إلى شخص، وبعدها أشتري شيئًا عبر الإنترنت. جمع هذه الأعمال في تطبيق مالي واحد يقلل التنقل بين وسائل متعددة، لكنه لا يعفيني من مراجعة كل عملية على حدة. قبل الدفع، أراجع المبلغ والجهة؛ وبعده، أحتفظ بسجل العملية أو أعود إليه عند مطابقة مصروفاتي. هذه العادة البسيطة أكثر نفعًا من الاعتماد على الذاكرة، خاصة عندما تتكرر الدفعات الصغيرة خلال الأسبوع.
إذا كان استخدامك الأساسي هو دفع الفواتير، يمكنك جعل التجربة أكثر تنظيمًا بتخصيص لحظة ثابتة لمراجعة المستحقات وإتمامها بدل انتظار آخر موعد. وإذا كنت تحوّل المال للأصدقاء أو أفراد العائلة، ففصل التحويل عن الدفع التجاري في ذهنك يساعد على الانتباه إلى المستلم الصحيح قبل التأكيد. لا تحتاج هذه الطريقة إلى أدوات إضافية؛ إنها مجرد خطوة تحقق تقلل فرص إرسال مبلغ إلى جهة غير مقصودة.
واجهة الاستخدام وحدود الاعتماد عليها
تخيل أنك في عالم حيث يمكنك إتمام جميع معاملاتك المالية دون الحاجة إلى حمل محفظتك الفعلية. هذا هو بالضبط ما يقدمه تطبيق DANA، المحفظة الرقمية الرائدة في إندونيسيا. يمكنني القول بكل ثقة أن هذا التطبيق قد أحدث ثورة في كيفية تعامل الناس مع أموالهم.
واجهة المستخدم والتصميم
بمجرد أن تفتح تطبيق DANA، ستلاحظ التصميم البسيط والأنيق. الواجهة مصممة بطريقة تجعل من السهل على أي شخص التنقل فيها. جميع الوظائف الرئيسية موجودة في متناول اليد، مما يتيح لك الوصول السريع إلى الخدمات التي تحتاجها. الألوان المريحة والخطوط الواضحة تجعل من تجربة الاستخدام أكثر سلاسة.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
لكن سهولة الواجهة لا تعني أن كل عملية متطابقة. عند الدفع في متجر، يكون المطلوب مختلفًا عن تحويل المال لشخص أو تسديد فاتورة، لذلك أفضّل التوقف لحظة للتأكد من أنني داخل المسار الصحيح قبل إدخال التفاصيل. هذه المراجعة مفيدة خصوصًا لمن يستخدم المحفظة للمرة الأولى؛ إذ تمنع الخلط بين دفع جهة تجارية وإرسال مبلغ إلى مستلم فردي.
وظائف التطبيق
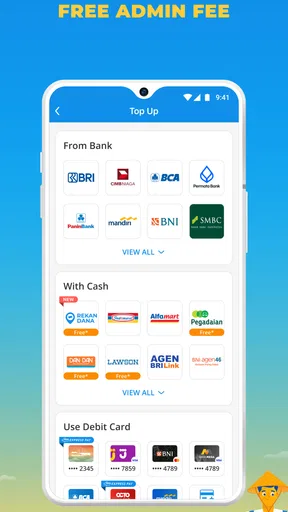
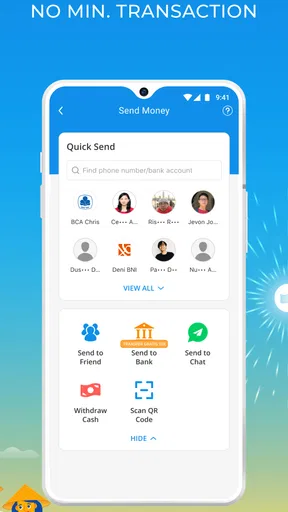
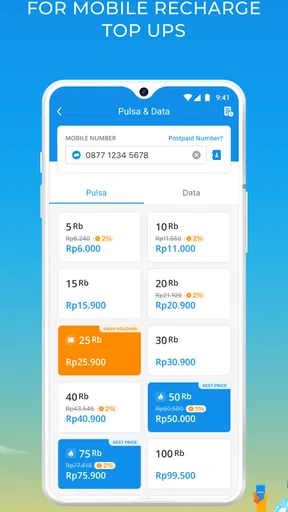
تطبيق DANA ليس مجرد محفظة رقمية عادية. فهو يقدم مجموعة متنوعة من الخدمات مثل دفع الفواتير، وتحويل الأموال، وحتى التسوق عبر الإنترنت. من السهل إتمام عمليات الدفع باستخدام رمز QR أو عبر إدخال رقم الهاتف الخاص بالمستلم. كما يمكنك ربط حسابك البنكي بالتطبيق لإيداع الأموال أو سحبها بكل سهولة.
وجود أكثر من نوع من المعاملات في مكان واحد مفيد لمن يريد تقليل الاعتماد على النقد، لكنني لا أفترض أن كل متجر أو فاتورة يقبلان الطريقة نفسها. أبدأ عادةً بالتأكد من أن الجهة تعرض خيار دفع مناسبًا، ثم أختار بين مسح رمز QR أو إدخال بيانات المستلم بحسب ما يظهر أمامي. وإذا كنت أستخدم تحويل الهاتف، فإن تأكيد الرقم قبل الإرسال خطوة أساسية، لا تفصيلًا يمكن تجاوزه على عجل.
أما ربط الحساب البنكي، فمن الأفضل التفكير فيه كوسيلة لتسهيل إدارة الرصيد، لا كسبب لربط الحساب فور تثبيت التطبيق. أختار الإعداد الذي يناسب عدد مرات استخدامي، وأراجع تفاصيل الإيداع أو السحب قبل تنفيذها. ومن يريد تجربة المحفظة بتدرج يستطيع أولًا فهم خطوات الدفع والتحويل، ثم يقرر إن كان ربط مصدر مالي آخر سيجعل استخدامه اليومي أسهل فعلًا.
الأمان والخصوصية
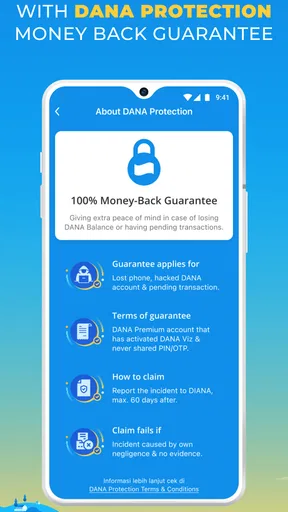
عندما يتعلق الأمر بأمان المعلومات الشخصية والمالية، يأخذ DANA الأمر بجدية تامة. يتم استخدام تقنيات تشفير متقدمة لضمان حماية بيانات المستخدمين. بالإضافة إلى ذلك، يتيح لك التطبيق إعداد مصادقة ثنائية لمزيد من الأمان عند تسجيل الدخول أو تنفيذ المعاملات.
مع ذلك، أتعامل مع أي محفظة على الهاتف باعتبار أن جزءًا من الحماية يعتمد على سلوكي أنا أيضًا. لا أشارك رموز الدخول أو بيانات التحقق، وأتجنب تنفيذ تحويل مالي وأنا مشتت، وأتحقق من المستلم والمبلغ قبل الضغط على التأكيد. وإذا كنت تستعمل الهاتف في مكان عام، فمن الأفضل ألا تترك تفاصيل المعاملة ظاهرة للآخرين. هذه عادات عامة، لكنها مهمة تحديدًا عندما يجمع تطبيق واحد بين الدفع والتحويل.
ومن المفيد أن يحدد المستخدم لنفسه ما الذي سيضعه في المحفظة وما الذي سيبقيه في حسابه البنكي أو وسيلة أخرى. الاحتفاظ بمبلغ مناسب للاستخدام المعتاد يجعل الدفع مريحًا، بينما يساعد عدم نقل كل الأموال إلى وسيلة واحدة على تجنب الاعتماد الكامل على الهاتف. لا أرى ذلك عيبًا في DANA بقدر ما هو أسلوب متوازن للتعامل مع أي خدمة مالية رقمية.
سهولة الاستخدام
سواء كنت مستخدمًا جديدًا أو خبيرًا في التكنولوجيا، ستجد أن DANA سهل الاستخدام. التطبيق يقدم دعمًا متواصلًا للمستخدمين من خلال خدمة العملاء المتاحة على مدار الساعة. كما أنه متاح باللغتين الإنجليزية والإندونيسية، مما يجعله متاحًا لمجموعة واسعة من المستخدمين.
ولمن يسأل إن كان مناسبًا لمستخدم جديد، أرى أن البدء بمعاملة صغيرة وواضحة أفضل من محاولة إعداد كل شيء واستخدامه دفعة واحدة. جرّب فهم مسار الدفع، ثم راجع سجل العملية، وبعدها انتقل إلى التحويل أو إلى ربط الحساب إذا وجدت أن ذلك يلائم احتياجك. هذا التدرج يكشف لك طريقة الاستخدام التي تناسبك من دون أن تحول أول تجربة إلى سلسلة إعدادات غير ضرورية.
أما إذا واجهتك مشكلة، فوجود دعم داخل الخدمة قد يكون مفيدًا، لكنني لا أتعامل مع الدعم بوصفه بديلًا عن التحقق قبل الدفع. من الحكمة الاحتفاظ بتفاصيل العملية التي تحتاج إلى السؤال عنها، مثل وقتها والمبلغ والجهة المعنية، حتى يكون شرح المشكلة واضحًا. وعند اختيار تطبيق مالي، أسأل نفسي أيضًا إن كنت مرتاحًا للتعامل مع الواجهة واللغة المتاحة لي، لأن سهولة فهم التعليمات جزء من الاستخدام الآمن.
لمن تناسب المحفظة، ومتى أختار بديلًا؟
أجد أن DANA تناسب من يتعامل كثيرًا مع الدفع الرقمي في إندونيسيا، أو يريد وسيلة واحدة لتجربة دفع الفواتير والتحويل والتسوق الإلكتروني. وبحسب وصفها كخدمة من PT Espay Debit Indonesia Koe، فهي تطبيق مالي موجه إلى استخدامات المحفظة الرقمية. التطبيق مجاني، وتقييمه المتوسط 4.9 من نحو 10 ملايين تقييم، مع أكثر من 100 مليون عملية تثبيت؛ وهذه مؤشرات على انتشار واسع، لكنها لا تضمن أن كل مستخدم سيجد أن خيارات الدفع المتاحة له مناسبة.
في المقابل، قد يكون النقد أسهل لمن يشتري من أماكن لا توفر دفعًا رقميًا أو لمن لا يريد ربط معاملاته اليومية بالهاتف. وقد يكون تطبيق البنك هو الخيار الأبسط لشخص يريد إدارة حسابه البنكي أساسًا ولا يحتاج إلى محفظة منفصلة. أما من يسافر إلى إندونيسيا، فعليه ألا يفترض أن وجود التطبيق وحده يكفي: ينبغي أن يتأكد من قدرته على إعداده واستخدام طرق التمويل والدفع المتاحة له قبل الاعتماد عليه في مشترياته.
في سيناريو يومي واقعي، أتخيل أنني أخرج لشراء حاجات، ثم أتلقى طلبًا لتحويل مبلغ إلى أحد أفراد العائلة، وأحتاج مساءً إلى تسديد فاتورة. هنا أستفيد من وجود عدة أنواع من المعاملات في تطبيق واحد، لكنني أتعامل معها كمهام منفصلة: أتحقق من رمز الجهة في المتجر، وأطابق رقم المستلم في التحويل، ثم أراجع تفاصيل الفاتورة قبل الدفع. هذا الأسلوب يقلل التنقل بين النقد والتطبيقات، مع إبقاء الانتباه حاضرًا في كل خطوة.
الانطباع النهائي بعد التجربة
لقد قمت بتجربة العديد من التطبيقات المالية، لكن DANA نجح في التفوق عليهم جميعًا. لقد أدهشني مدى سهولة وسرعة تنفيذ المعاملات. يمكنني الآن دفع فواتيري الشهرية في بضع نقرات فقط، دون الحاجة إلى القلق بشأن الوقوف في طوابير طويلة. كما أن خدمة العملاء كانت دائمًا جاهزة للإجابة على أي استفسارات لدي.
ومع ذلك، لا أعتبر سرعة المعاملة وحدها مقياسًا كافيًا للحكم على محفظة مالية. ما يهمني هو أن أستطيع فهم نوع العملية، ومراجعة تفاصيلها، ثم العثور على سجلها إذا احتجت إلى متابعة مصروفاتي. لهذا أرى أن الاستخدام المنظم أهم من محاولة إجراء كل شيء بأسرع ما يمكن. التطبيق يناسب من يقدّر الدفع من الهاتف ويستفيد من تكرار التعاملات الرقمية، لكنه ليس الخيار المناسب لمن يفضّل النقد دائمًا أو لا يريد استخدام الهاتف لإدارة المدفوعات.
الإصدار الحالي هو 2.128.0، ويعمل على أنظمة تبدأ من 5.1، كما أن تصنيفه العمري PEGI 3، وقد صدر في 07/05/2019. هذه التفاصيل تساعدني على معرفة ملاءمته الأساسية للجهاز والعائلة، بينما يظل قرار الاستخدام مرتبطًا بعادات الدفع الفعلية. إن كنت تبحث عن وسيلة رقمية للتعامل مع المدفوعات والتحويلات في إندونيسيا، فـDANA تستحق التجربة، بشرط أن تبدأ بخطوات واضحة، وتتحقق من كل معاملة، وتحتفظ ببديل عندما لا تكون المحفظة هي الوسيلة الأنسب.
الأسئلة الشائعة عن DANA Indonesia Digital Wallet
ما هو تطبيق DANA وكيف يعمل؟
تطبيق DANA هو محفظة رقمية تقدمها إندونيسيا كحل للدفع الإلكتروني. يمكنك استخدامه لإجراء المدفوعات عبر الإنترنت، وتحويل الأموال للأصدقاء أو العائلة، وحتى دفع الفواتير. التطبيق يوفر واجهة سهلة الاستخدام تجعل من السهل إدارة المعاملات المالية اليومية.
هل تطبيق DANA آمن للاستخدام؟
نعم، تطبيق DANA يضع الأمان كأولوية قصوى. يستخدم تقنيات تشفير متقدمة لحماية بيانات المستخدمين والمعاملات. بالإضافة إلى ذلك، يوفر التطبيق ميزات أمان متعددة مثل تأكيد الهوية والتحقق بخطوتين لضمان حماية حسابك.
ما هي الميزات الرئيسية لتطبيق DANA؟
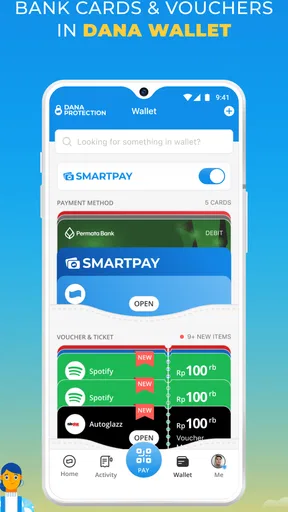
تطبيق DANA يتميز بمجموعة من الوظائف مثل تحويل الأموال بسهولة، دفع الفواتير، شراء تذاكر السينما، وإتمام المعاملات عبر الإنترنت بسرعة. كما يتيح لك التطبيق حفظ بطاقات الائتمان وبطاقة الهوية، مما يجعله خيارًا مريحًا وشاملاً لإدارة أموالك.
هل يمكن استخدام تطبيق DANA دولياً؟
تطبيق DANA مصمم بشكل رئيسي للاستخدام داخل إندونيسيا. ومع ذلك، يمكن أن يستخدم بشكل محدود في المعاملات الدولية اعتمادًا على الشركاء والتجار المدعومين. يُنصح بالتحقق من شروط الخدمة والقيود المفروضة على المعاملات الدولية قبل الاستخدام.
كيف يمكنني شحن رصيد DANA؟
يمكنك شحن رصيد DANA بعدة طرق مثل ربط حسابك المصرفي، استخدام بطاقة الائتمان أو الخصم، أو عبر خدمات تحويل الأموال المدعومة. التطبيق يوفر أيضًا شراكات مع منافذ بيع محددة تمكنك من شحن الرصيد نقدًا بشكل مباشر.
DANA Indonesia Digital Wallet
شؤون ماليةاقرأ هذا التقييم بلغات أخرى
DANA Indonesia Digital Wallet ENDANA Indonesia Digital Wallet JADANA Indonesia Digital Wallet KODANA Indonesia Digital Wallet DEDANA Indonesia Digital Wallet FRDANA Indonesia Digital Wallet PTDANA Indonesia Digital Wallet ESDANA Indonesia Digital Wallet ITDANA Indonesia Digital Wallet THDANA Indonesia Digital Wallet HIDANA Indonesia Digital Wallet NL


