
Sahl سهل
التقييمات 4.8الفئة شؤون ماليةالتنزيلات1.00M
لقطات الشاشة
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- واجهة عربية بسيطة وسهلة الاستخدام
- إنجاز الخدمات اليومية بسرعة من الهاتف
- تقليل الحاجة إلى زيارة مراكز الخدمة
- تنبيهات تساعد على متابعة الطلبات
- مناسب للمستخدمين غير المعتادين على التطبيقات
السلبيات
- قد تتطلب بعض الخدمات إنشاء حساب وتوثيق الهوية
- توافر الخدمات يختلف حسب المنطقة والجهة المقدمة
- قد تواجه تأخراً في تحميل البيانات أحياناً
- بعض الإجراءات تحتاج إلى مستندات أو معلومات دقيقة
- الاعتماد على اتصال إنترنت مستقر لإتمام المعاملات
 تحليل بواسطة Appcracy
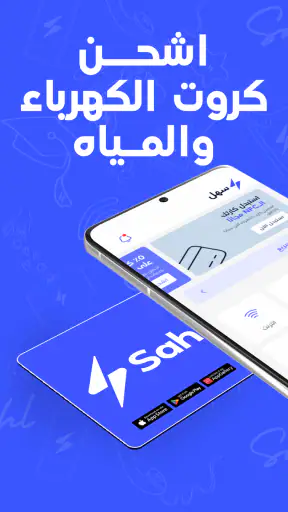
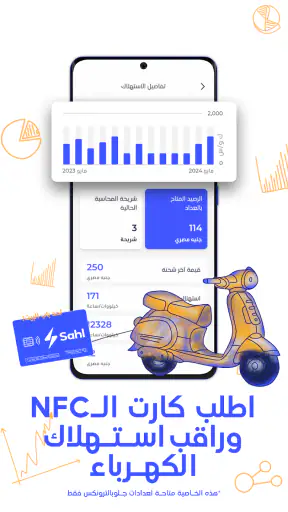
حين أحاول إنجاز فاتورة من الهاتف، أكثر ما يزعجني أحيانًا ليس الدفع نفسه، بل الانتقال بين القنوات والتأكد من أنني وصلت إلى المكان الصحيح. لهذا أرى أن Sahl سهل يخاطب حاجة عملية: جمع متابعة الفواتير والمدفوعات في تجربة واحدة. هو تطبيق للشؤون المالية تطوره EgyptPay، ومتاح مجانًا مع تصنيف عمري PEGI 3. ومن أول استخدام، أتعامل معه بوصفه أداة لتسهيل الروتين، لا بديلًا عن تطبيق مصرفي شامل أو برنامج لإدارة الميزانية.
الراحة هنا مرتبطة أيضًا بالاتصال. فالتطبيق مخصص لمهام مالية تحتاج عادة إلى تبادل معلومات وإتمام خطوات الدفع، لذلك أفضّل فتحه عندما يكون اتصال الهاتف مستقرًا، لا في لحظة مستعجلة وسط تغطية ضعيفة. هذه ليست ملاحظة صغيرة: إذا كنت في مكان تنقطع فيه الشبكة، فمن الأفضل ألا تجعل دفع فاتورة مستحقة في آخر دقيقة هو خطتك الوحيدة.
إدارة الفواتير من مكان واحد: الفكرة التي تحدد تجربة سهل
بعد استخدام التطبيق، أراه أقرب إلى مركز عملي للمدفوعات اليومية منه إلى تطبيق مصرفي شامل. هذا الفرق مهم قبل تثبيته. إذا كنت تبحث عن أدوات استثمار، أو تحليلات إنفاق مفصلة، أو ميزانية شهرية متقدمة، فلن تكون هذه هي نقطة القوة التي أبدأ منها. أما إذا كان هدفك متابعة الفواتير ودفعها بطريقة أبسط، فالتصميم العام للفكرة مناسب جدًا.
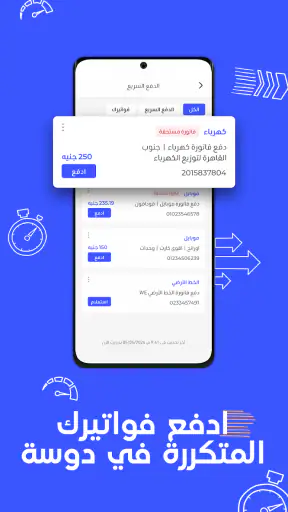
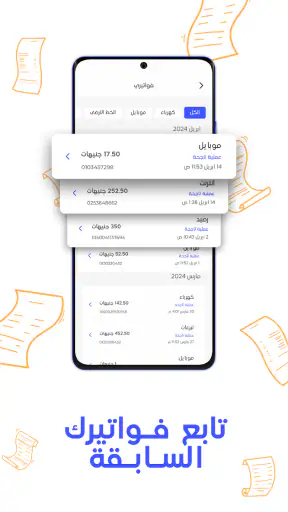
وجود الفواتير في مكان واحد يساعد خصوصًا الأشخاص الذين يتعاملون مع أكثر من التزام شهري. قد تكون لديك فاتورة منزلية، وخدمة اتصال، والتزام آخر تدفعه في أوقات مختلفة. في الطريقة التقليدية، كل فاتورة قد تقودك إلى قناة مختلفة، وقد تنسى أين حفظت بياناتها أو آخر مرة سددتها. مع سهل، أبدأ من التطبيق نفسه وأتعامل مع المهمة باعتبارها قائمة مدفوعات بدل أن تكون سلسلة من عمليات البحث المنفصلة.
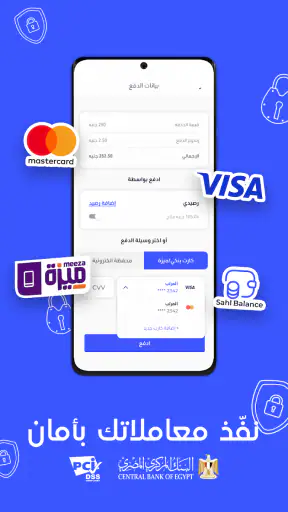
هذا الأسلوب يمنحني وضوحًا أفضل، لكنه لا يلغي الحاجة إلى الانتباه. التطبيق يسهل الوصول إلى الدفع، ولا يعني ذلك أنني يجب أن أؤكد أي مبلغ بسرعة من دون مراجعته. في التطبيقات المالية، الاختصار مفيد فقط عندما يرافقه تدقيق بسيط في الجهة والقيمة قبل الإتمام. لذلك أتعامل مع الشاشة الأخيرة كخطوة مراجعة ضرورية، لا كإجراء شكلي.
أحد الجوانب العملية في سهل هو أنه يخدم المستخدم الذي يريد إنجاز المهمة من الهاتف مباشرة. لا أحتاج إلى فتح متصفح، أو تذكر مسار مختلف لكل فاتورة، أو الاحتفاظ بعدة تطبيقات لأغراض متشابهة. هذه البساطة تفسر لماذا حصل التطبيق على متوسط تقييم يبلغ 4.8 من عدد كبير من المستخدمين، مع انتشار يتجاوز مليون تثبيت.
كيف أستخدمه في يوم عادي؟
أتخيل سيناريو بسيطًا: أعود إلى المنزل وأتذكر أن هناك فاتورة يجب دفعها في ذلك اليوم. في الطريقة المعتادة، قد أؤجلها لأنني لا أريد تسجيل الدخول إلى خدمة منفصلة أو البحث عن صفحة الدفع المناسبة. مع سهل، أفتح التطبيق، أبحث عن الفاتورة المعنية ضمن المساحة المخصصة للمدفوعات، أراجع التفاصيل، ثم أكمل العملية. الفائدة ليست في عدد الخطوات وحده، بل في أن نقطة البداية ثابتة في كل مرة.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
هذا السيناريو يصبح أكثر فائدة عندما يدير شخص واحد مدفوعات الأسرة. بدل أن يسأل كل فرد عن حالة فاتورة معينة أو يحتفظ برسائل متفرقة، يمكن استخدام التطبيق كنقطة متابعة مشتركة من جانب الشخص المسؤول عن السداد. لا أتعامل معه هنا كبديل عن التواصل داخل الأسرة، لكنه يقلل احتمال أن تضيع مهمة بسيطة وسط المحادثات والتنبيهات.
هناك نصيحة عملية أراها مهمة: لا تستخدم سهولة الوصول سببًا للدفع العشوائي. قبل التأكيد، راجع اسم الخدمة والمبلغ، واحتفظ بعادة فحص العملية بعد إتمامها. هذه العادة تجعل التطبيق أداة تنظيم فعلية، بدل أن يكون مجرد اختصار سريع قد يزيد أخطاء السهو إذا استخدمته على عجل.
الاتصال يحدد توقيت الدفع
في الاستخدام اليومي، أفصل بين تجهيز نفسي للدفع وبين بدء العملية في وقت مناسب. إذا كنت داخل مصعد، أو في طريق مزدحم، أو أتنقل بين مناطق يتغير فيها الاتصال، أفضّل الانتظار حتى أستقر بدل إدخال التفاصيل على عجل. هذا مفيد خصوصًا عندما أحتاج إلى قراءة بيانات الفاتورة بهدوء؛ فالشاشة الصغيرة والاتصال المتذبذب معًا يجعلان التسرع أسهل.
ولا أتعامل مع بقاء الشاشة مفتوحة دليلًا على أن الخطوة اكتملت. بعد أي محاولة، أراجع ما يظهر داخل التطبيق قبل أن أكرر الدفع. هذه العادة تقلل خطر تكرار المحاولة لمجرد أن الاستجابة تأخرت، وتساعدني على التمييز بين عملية لم تكتمل وبين شاشة تحتاج وقتًا أو اتصالًا أفضل. في المدفوعات، الانتظار والتحقق أكثر أمانًا من الضغط المتكرر.
ما الذي يجعل التجربة مختلفة عن البدائل المعتادة؟
البديل الشائع هو استخدام تطبيق أو موقع كل جهة على حدة، أو الاعتماد على منافذ الدفع التقليدية، أو انتظار تذكير من شخص آخر في المنزل. هذه الخيارات قد تكون مناسبة في بعض الحالات، لكنها تشتت سجل المتابعة. سهل يراهن على تجميع المهمة، ولذلك تكون فائدته أكبر لمن يكره تبديل القنوات أكثر من كرهه لعملية الدفع نفسها.
في المقابل، لا أراه بالضرورة الخيار الأفضل لكل شخص. إذا كنت تدفع فاتورة واحدة نادرًا، ولديك بالفعل وسيلة مستقرة ومريحة لذلك، فقد لا تشعر بفرق كبير بعد تثبيته. كما أن من يفضل إدارة كل معاملاته من تطبيق مصرفي واحد قد يرى أن إضافة تطبيق مستقل تزيد عدد الأدوات بدل أن تقلله. الاختيار هنا يعتمد على مكان وجود فواتيرك اليوم، وليس على فكرة أن التطبيق المنفصل أفضل دائمًا.
الفارق الآخر أن سهل يركز على الفعل العملي: الوصول إلى الفاتورة وإنجاز الدفع. أما تطبيقات الميزانية فتبدأ عادة من سؤال مختلف: أين يذهب المال؟ إذا كان اهتمامك الأساسي هو تصنيف المصروفات ومراقبة العادات المالية، فستحتاج إلى أداة أخرى أو إلى طريقة إضافية للتسجيل. لا أعتبر ذلك عيبًا في حد ذاته، لكنه يحدد بوضوح ما ينبغي أن تتوقعه من التطبيق.
متى أستخدمه على الهاتف، ومتى أؤجل؟
أستفيد منه أكثر حين أكون في مكان ثابت وأستطيع مراجعة بيانات الفاتورة قبل تأكيدها، مثل استراحة في المنزل أو وقت مخصص لإنهاء الالتزامات. أما أثناء المشي أو عند محاولة إنجاز الدفع بسرعة قبل اجتماع، فالأفضل أن أؤجل الخطوة إلى وقت أهدأ. هذا ليس لأن الهاتف غير مناسب للمدفوعات، بل لأن وضوح الشاشة والانتباه للبيانات جزء من القرار المالي نفسه.
إذا كانت الفاتورة قريبة من موعدها، فمن الحكمة ألا أتركها حتى آخر لحظة اعتمادًا على أن التطبيق سيكون متاحًا في أي مكان. أضعها ضمن جلسة مراجعة مبكرة، ثم أفتح التطبيق عندما يكون الاتصال مناسبًا. بهذه الطريقة تصبح سهولة الوصول وسيلة لتقليل التشتت، لا سببًا لتأجيل المهمة حتى تصبح مرتبطة بضغط الوقت.
من يستفيد منه أكثر؟
أرشحه أولًا لمن يدفع عدة فواتير بانتظام ويشعر أن المشكلة الأساسية هي التشتت. كذلك يناسب الشخص الذي يريد أن يتولى مدفوعات المنزل من الهاتف، أو المستخدم الذي يفضل واجهة مباشرة بدل التنقل بين مواقع وخدمات متعددة. وبما أنه مجاني، فإن تجربته لا تتطلب قرار شراء، وهذا يجعل اختباره عمليًا لمن يريد معرفة ما إذا كان تجميع الفواتير سيحسن روتينه فعلًا.
قد يكون مفيدًا أيضًا لشخص بدأ للتو في تحمل مسؤولياته المالية. عندما تكون المهام الجديدة كثيرة، فإن وجود مكان واحد للفواتير يقلل العبء الذهني. لكنني لا أنصح بأن يخلط المستخدم بين سهولة الدفع وبين التخطيط المالي الكامل. من الأفضل أن يحتفظ بعادة بسيطة لتسجيل المبالغ ومواعيدها، حتى لو كان التطبيق يجعل الوصول إليها أسهل.
أما من يحتاج إلى تقارير مالية عميقة، أو يريد رؤية شاملة للدخل والادخار والإنفاق، فعليه أن يضع توقعاته في مكانها الصحيح. سهل ليس بديلًا تلقائيًا عن تطبيق ميزانية أو جدول شخصي. قوته في تنظيم مسار الفاتورة، وليس في تحليل الحياة المالية بأكملها.
تفاصيل التثبيت والتوافق التي تهم قبل البدء
التطبيق متاح مجانًا، ويعمل على نظام أندرويد ابتداءً من الإصدار 7.0. هذا يجعله قابلًا للاستخدام على عدد واسع من الهواتف التي لم تعد حديثة جدًا، وهي نقطة عملية لمن يحتفظ بجهاز قديم مخصص للمنزل أو للاستخدام اليومي الأساسي. الإصدار الحالي هو 10.2.40، لذلك من الأفضل إبقاء التطبيق محدثًا عندما تتوفر تحديثات مناسبة لجهازك.
تاريخ إطلاقه يعود إلى 31/10/2019، ومع مرور الوقت أصبح له حضور واضح بين تطبيقات الدفع؛ إذ تجاوز عدد مرات التثبيت مليون مرة. كما أن تقييمه المرتفع، إلى جانب وجود مئات الآلاف من التقييمات، يعطي انطباعًا بأن الفكرة وصلت إلى شريحة واسعة من المستخدمين. مع ذلك، لا أتعامل مع التقييم وحده كضمان لتطابق التجربة مع احتياجاتي؛ فالأهم هو أن تكون طريقة إدارة فواتيري متوافقة مع ما أحتاجه يوميًا.
التصنيف العمري PEGI 3 يعني أن التطبيق مناسب من ناحية التصنيف العمري العام، لكن استخدام أي أداة مالية يظل مسؤولية المستخدم البالغ الذي يراجع المدفوعات والبيانات قبل التأكيد. هذه نقطة لا تتعلق بعمر التطبيق بقدر ما تتعلق بطبيعة المعاملات نفسها: الخطأ في اختيار فاتورة أو مبلغ قد يكون أهم من سهولة الواجهة.
نقاط الاحتكاك التي ينبغي توقعها
أكبر ملاحظة لدي هي أن تجميع الفواتير لا يحل كل تعقيد مرتبط بها. قد تعرف ما تريد دفعه، لكنك ما زلت بحاجة إلى إدخال أو اختيار التفاصيل الصحيحة ومراجعتها. إذا كنت تتعامل مع فواتير كثيرة جدًا أو تختلف معلوماتها كل شهر، فقد تحتاج إلى تركيز أكبر مما توحي به فكرة “مكان واحد”. التطبيق يقلل التنقل، لكنه لا يلغي مسؤولية المطابقة.
كما أن المستخدم الذي يحب رؤية تاريخ مالي مفصل قد يشعر بأن تجربة الدفع وحدها غير كافية. أنا أفضل في هذه الحالة أن أستخدم سهل للإنجاز، ثم أحتفظ بسجل مختصر خارج التطبيق إذا كنت أحتاج إلى مقارنة شهرية أو متابعة ميزانية الأسرة. هذا حل عملي، لكنه يعني أن التطبيق لا يصبح بالضرورة المصدر الوحيد لكل معلوماتي المالية.
ومن trade-off واضح أن الراحة قد تشجع على التأجيل. عندما تكون الفاتورة قريبة وسهلة الفتح، قد تقول لنفسك إنك ستدفعها لاحقًا، ثم تنسى. لذلك أتعامل معه كأداة تنفيذ لا كتذكير مضمون في حد ذاته، وأربط استخدامه بعادة ثابتة، مثل مراجعة المدفوعات في يوم محدد من الأسبوع. هذه الطريقة أكثر موثوقية من فتح التطبيق عشوائيًا عند تذكر الفاتورة.
كذلك لا أنصح باستخدامه باعتباره بديلًا عن الاحتفاظ بوسيلة دفع احتياطية. في أي خدمة مالية، من الحكمة أن تعرف كيف ستتصرف إذا تعذر إتمام العملية أو احتجت إلى الرجوع إلى قناة أخرى. وجود بديل لا يقلل من قيمة سهل؛ بل يمنع أن تتحول سهولة التطبيق إلى اعتماد غير مرن على مسار واحد.
إذا تعثر الاتصال أو لم تتضح نتيجة المحاولة
عندما يتأخر الرد أو ينقطع الاتصال أثناء الدفع، لا أبدأ مباشرة بمحاولة ثانية. أتحقق أولًا من حالة العملية داخل التطبيق، ثم أنتظر حتى يستقر الاتصال وأراجع التفاصيل قبل اتخاذ خطوة أخرى. هذا الترتيب مهم لأن التأخير وحده لا يكفي للحكم بأن العملية فشلت، والتكرار من دون تحقق قد يخلق ارتباكًا غير ضروري.
إذا بقيت النتيجة غير واضحة، أوقف محاولات الدفع المتتابعة وأحتفظ بما يساعدني على تذكر ما حدث، مثل وقت المحاولة والجهة والمبلغ الذي كنت أراجعه. ثم أختار قناة بديلة موثوقة عند الحاجة، بدل أن أكرر الخطوات تحت ضغط الاستعجال. هذا نهج احترازي عام للتعامل مع أي مدفوعات عبر الهاتف، ويجعل الاعتماد على التطبيق أكثر عقلانية.
استخدام واعٍ للبيانات والاتصال
أتعامل مع تطبيق المدفوعات على أساس أن الاتصال جزء من تنفيذ المهمة، لذلك أتجنب تشغيله لمجرد التصفح المتكرر عندما لا أحتاج إلى دفع أو مراجعة فاتورة. وإذا كان رصيد البيانات محدودًا، أجهز ما أحتاج إلى مراجعته مسبقًا من الفاتورة نفسها، ثم أستخدم التطبيق لإنجاز الخطوة بدل التنقل الطويل بينه وبين صفحات ومحادثات أخرى. هذا لا يفترض استهلاكًا معينًا، لكنه يساعد على جعل الجلسة أقصر وأكثر تركيزًا.
ومن المفيد أيضًا اختيار شبكة موثوقة عند إدخال تفاصيل مالية، وعدم إكمال الدفع على اتصال عام لمجرد أن الهاتف متصل. أراجع كذلك أنني أستخدم التطبيق المقصود على جهازي، وأتجنب إرسال معلومات الفاتورة في محادثات غير لازمة. هذه احتياطات استخدام شخصية وليست ادعاءً عن سياسة التطبيق؛ وهي مهمة لأي شخص ينفذ مدفوعات من هاتفه.
ثلاث عادات تجعل استخدامه أفضل
أبدأ دائمًا بمراجعة قائمة الفواتير قبل الدفع، لا بفتح أول خيار يظهر أمامي. هذا يساعدني على تحديد ما هو مستحق فعلًا وما يمكن تأجيله، ويمنع الدفع المكرر الناتج عن التسرع.
أستخدمه في جلسة قصيرة مخصصة للمدفوعات بدل فتحه كلما تذكرت فاتورة منفردة. بهذه الطريقة أستفيد من فكرة التجميع، وأقلل عدد مرات تبديل التركيز بين المهام.
أحتفظ بسجل شخصي بسيط للمدفوعات المهمة، خصوصًا إذا كنت أتابع مصروفات منزلية أو أحتاج إلى معرفة إجمالي ما دفعته خلال الشهر. هذا يعوض أي حاجة إلى تحليل أوسع من وظيفة الدفع نفسها.
هذه العادات ليست ميزات مخفية داخل التطبيق، لكنها تغير طريقة الاستفادة منه. كثير من أدوات الدفع تبدو مفيدة في لحظة الفاتورة، ثم تفقد قيمتها لأن المستخدم لا يملك روتينًا واضحًا. في رأيي، نجاح سهل يعتمد جزئيًا على تحويله إلى محطة ثابتة في إدارة الالتزامات، لا مجرد تطبيق أفتحه عند الطوارئ.
هل هو مناسب لك فعلًا؟
إذا كان سؤالك هو: هل أستطيع استخدامه لتقليل تشتت الفواتير؟ فالإجابة التي أخرج بها من تجربتي هي نعم، وهذه هي النقطة التي يستحق بسببها التجربة. أما إذا كان السؤال: هل سيحل كل جوانب الإدارة المالية؟ فلا. هو أكثر فائدة عندما تكون المشكلة في الوصول والمتابعة والدفع، وليس عندما تحتاج إلى تخطيط مالي شامل.
أرى أن أفضل مستخدم له هو الشخص الذي لديه التزامات متكررة ويريد واجهة واحدة يبدأ منها، مع استعداد لمراجعة كل عملية بنفسه. الأسرة الصغيرة، والمستخدم الذي يدير فواتير المنزل، ومن يمل من القنوات المتعددة سيلاحظ الفائدة بسرعة أكبر من شخص لديه فاتورة واحدة أو يعتمد أصلًا على تطبيق مصرفي يلبي حاجته بالكامل.
أما من يفضل التعامل النقدي أو منافذ الدفع المباشرة، أو لا يريد إضافة تطبيق مالي جديد إلى هاتفه، فقد لا يجد سببًا قويًا للانتقال. كذلك من يبحث عن تقارير ميزانية وتحليلات تفصيلية سيحتاج إلى حل مكمل. لا أرى أن هذه الفئات “تخطئ” إذا تجاوزته؛ فاختيار أداة مالية جيدة يعني اختيار ما يطابق المهمة، لا جمع أكبر عدد من التطبيقات.
الحكم على التجربة عندما تعتمد على الشبكة
بالنسبة إليّ، اتصال الهاتف لا يغير الفكرة الأساسية للتطبيق، لكنه يحدد متى تكون تجربة الدفع مريحة وآمنة من ناحية التركيز. أستخدمه عندما أملك وقتًا كافيًا واتصالًا مستقرًا، وأتعامل مع أي تأخير عبر التحقق بدل تكرار المحاولة. وإذا كانت حاجتي تتطلب دفعًا فوريًا في مكان ضعيف التغطية، أو كنت أريد ميزانية وتحليل إنفاق في الأداة نفسها، فاختيار قناة أخرى أو تطبيق مكمل سيكون أنسب.
في النهاية، يعجبني في Sahl سهل أنه يركز على مشكلة يومية محددة بدل أن يَعِد بإدارة كل شيء. الجمع بين متابعة الفواتير والدفع يجعل التجربة أكثر ترتيبًا، وكونه مجانيًا ومتوافقًا مع أندرويد 7.0 يسهّل منحه فرصة حقيقية. حكمي النهائي أنه خيار عملي لمن يريد تقليل التشتت في مدفوعاته، بشرط أن يستخدمه مع مراجعة واعية وسجل شخصي عند الحاجة. إذا كانت هذه هي مشكلتك تحديدًا، فسأوصي بتجربته؛ أما إذا كنت تبحث عن مدير مالي شامل، فابحث عن أداة متخصصة في الميزانية إلى جانبه.
الأسئلة الشائعة عن Sahl سهل
ما هو تطبيق سهل، وما الخدمات التي يقدمها للمستخدمين؟
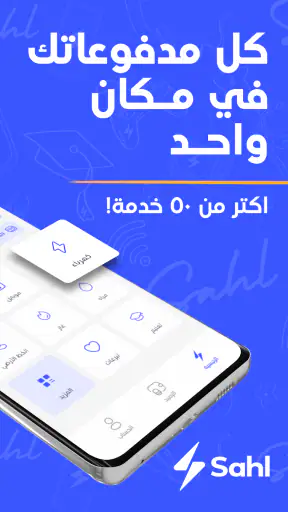
سهل هو تطبيق رقمي يهدف إلى تسهيل الوصول إلى مجموعة من الخدمات الحكومية والإلكترونية من خلال واجهة واحدة على الهاتف. يتيح للمستخدم تصفح الخدمات المتاحة، قراءة المتطلبات، تقديم بعض الطلبات ومتابعة حالتها دون الحاجة إلى زيارة أكثر من جهة. تختلف الخدمات بحسب الدولة والجهات المرتبطة بالتطبيق، لذلك يُنصح بمراجعة القائمة داخل التطبيق قبل الاعتماد عليه.
هل تطبيق سهل مجاني، وهل توجد رسوم على استخدام خدماته؟
يمكن تنزيل تطبيق سهل واستخدامه عادةً دون دفع رسوم مقابل تثبيته أو إنشاء حساب، لكن بعض الخدمات الحكومية أو المعاملات قد تتطلب رسوماً رسمية تحددها الجهة المقدمة للخدمة. التطبيق نفسه قد يعرض قيمة الرسوم وطرق الدفع قبل تأكيد الطلب. من الأفضل مراجعة تفاصيل كل معاملة بعناية، لأن الرسوم وشروط الاسترداد تختلف من خدمة إلى أخرى.
كيف يمكن تسجيل الدخول إلى تطبيق سهل، وهل يحتاج إلى بيانات شخصية؟
يتطلب استخدام معظم خدمات سهل إنشاء حساب أو تسجيل الدخول من خلال وسيلة تحقق رسمية، وقد يشمل ذلك رقم الهاتف أو الرقم المدني أو بيانات هوية أخرى بحسب النظام المعتمد. هذه المعلومات ضرورية للتحقق من شخصية المستخدم وربط الطلبات بملفه الرسمي. أثناء التسجيل، تأكد من إدخال بيانات صحيحة، واستخدم التطبيق من مصدر موثوق، ولا تشارك رموز التحقق أو كلمة المرور مع أي شخص.
هل يعمل تطبيق سهل على أجهزة أندرويد وآيفون، وما المتطلبات اللازمة؟
يتوفر سهل عادةً للهواتف التي تعمل بنظامي Android وiOS، إلا أن التوافق قد يختلف وفق إصدار النظام وطراز الجهاز. للحصول على أفضل أداء، يُنصح بتحديث نظام الهاتف وتنزيل النسخة الرسمية من متجر Google Play أو App Store. يحتاج التطبيق إلى اتصال مستقر بالإنترنت، وقد يطلب أذونات محددة مثل الإشعارات أو الوصول إلى الكاميرا عند استخدام خدمات تتطلب رفع مستندات.
هل تطبيق سهل آمن، وكيف يمكن متابعة الطلبات والإشعارات؟
يعتمد مستوى الأمان على النسخة الرسمية من التطبيق وعلى التزام المستخدم بإجراءات الحماية الأساسية. يوفر سهل عادةً تسجيل دخول موثقاً وإشعارات لمتابعة حالة الطلبات أو التنبيهات الحكومية، لكن يُفضل تفعيل قفل الهاتف وتحديث التطبيق باستمرار وعدم استخدام شبكات عامة عند إدخال بيانات حساسة. إذا تأخر إشعار أو لم تتغير حالة الطلب، افتح التطبيق مباشرة للتحقق، وتواصل مع الدعم الرسمي عند الحاجة.


