
Spare - Smart Communities
التقييمات 4.6الفئة شؤون ماليةالتنزيلات10.00K
لقطات الشاشة
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- يساعد على بناء مجتمع محلي للتعاون وتبادل الموارد.
- يتيح طلب المساعدة أو عرضها بطريقة سهلة وسريعة.
- يشجع على تقليل الهدر عبر مشاركة الأدوات والأغراض.
- مناسب للتواصل مع أشخاص يشاركونك الاهتمامات والموقع.
- واجهة اجتماعية بسيطة تسهّل اكتشاف المنشورات القريبة.
السلبيات
- قد تختلف فاعلية التطبيق حسب عدد المستخدمين في منطقتك.
- يتطلب مشاركة بعض بيانات الموقع للاستفادة من الميزات المحلية.
- قد تحتاج إلى التحقق من هوية الأشخاص قبل ترتيب أي لقاء.
- الإشعارات الكثيرة قد تصبح مزعجة عند نشاط المجتمع.
- لا تضمن المنصة جودة العروض أو التزام جميع المستخدمين.
 تحليل بواسطة Appcracy
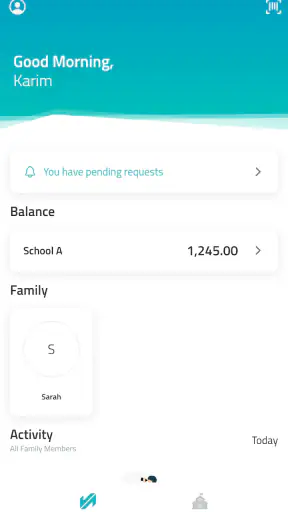
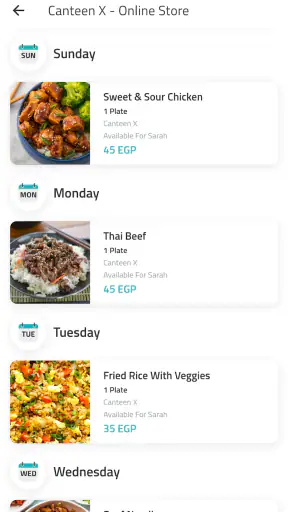
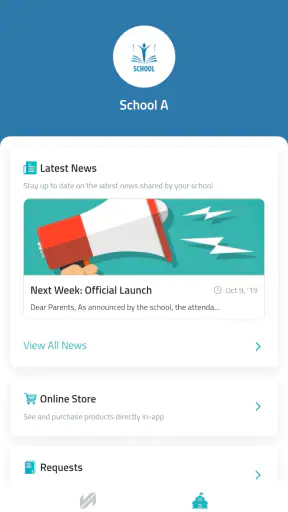
قبل أن أختار تطبيقًا للدفع داخل مجموعة، أسأل نفسي سؤالين: هل المشكلة هي إرسال المال، أم تنظيم الطريقة التي يدفع بها الجميع؟ وهل سيستخدمه عدد كافٍ من المشاركين كي يصبح أسهل من النقد والتحويلات المتفرقة؟ من هذه الزاوية، أجد Spare - Smart Communities خيارًا متخصصًا يستحق النظر، لا بديلًا عامًا لكل أدوات المال. فائدته تتضح عندما يكون الدفع جزءًا من نشاط أو مجتمع مشترك، وتقل عندما يحتاجه شخص بمفرده.
أحب في هذا النوع من الحلول أنه يدفعني إلى التفكير في سير العملية كلها، لا في لحظة تحويل المبلغ فقط. فمن يجمع المال؟ كيف يعرف المشاركون سبب الدفع؟ وماذا يحدث إذا اختار بعضهم وسيلة أخرى؟ إذا كان لدى المجموعة إجابات عملية عن هذه الأسئلة، يمكن لمنصة موجهة للمجتمع أن تخفف الفوضى. أما إذا لم يكن هناك اتفاق، فإضافة تطبيق جديد قد تزيد الخطوات بدل أن تقللها.
ولذلك لا أبدأ التقييم بعدد المزايا التي أتوقعها من تطبيق مالي، بل بمدى ملاءمته للموقف. التطبيق المجاني الذي لا يستخدمه أعضاء المجموعة لن يحل مشكلة جمع المدفوعات، بينما أداة محدودة الوظائف لكنها مألوفة للمشاركين قد تكون أنفع. هذه هي نقطة القرار الأساسية هنا: هل تريد وسيلة دفع شخصية، أم طريقة مشتركة تناسب مجتمعًا قائمًا؟
متى تكون المنصة المجتمعية أنسب من التحويل العادي؟
في تجربتي، أفضل حالة لاستخدام Spare هي وجود مدفوعات متكررة مرتبطة بنشاط محدد، مع شخص أو جهة تنسقها. مثلًا، إذا كان أفراد مجموعة محلية يلتقون بانتظام وتُجمع منهم مبالغ للمشاركة، فقد يساعد وجود مسار موحد على تجنب الرسائل المتفرقة والنقود التي تنتقل يدًا بيد. القيمة هنا ليست في أن الهاتف يحل محل الورقة النقدية فحسب؛ بل في أن الدفع يصبح جزءًا مفهومًا من الترتيب الجماعي.
وهذا يميزه عن التحويل البنكي الفردي، الذي يظل خيارًا مباشرًا حين يدفع شخص لشخص آخر، لكنه قد يصبح مرهقًا عندما تتكرر العملية بين أعضاء مجموعة وتحتاج إلى تنسيق موحد. أما المحفظة الشخصية أو التطبيق المصرفي، فعادة ما يكونان أقرب لمن يريد إدارة معاملاته الخاصة. لا أتعامل مع Spare باعتباره منافسًا شاملًا لكل هذه الأدوات؛ أختاره عندما تكون وحدة الاستخدام هي المجتمع، لا الحساب الفردي.
ومن الفروق التي قد لا ينتبه إليها المستخدم أن نجاح الدفع المشترك يعتمد على الاتفاق على الغرض قبل البدء. إذا كانت المجموعة تستخدم المنصة لمدفوعات واضحة ومحددة، يسهل على الأعضاء فهم سبب فتحها. أما استخدام وسيلة واحدة لكل مصروف صغير من دون قواعد، فقد يخلق أسئلة جديدة حول من يدفع ومتى. لذلك أفضّل أن يتفق المشاركون على حالات الاستخدام المقبولة أولًا، ثم يختبروا التجربة في نطاق محدود.
في يوم عادي، قد يبدأ الأمر بمسؤول نشاط يريد ترتيب الدفع قبل لقاء المجموعة بدل جمع الأوراق النقدية عند الوصول. إذا شرح لأعضائها مسبقًا أن الدفع لهذا النشاط سيمر عبر Spare، يصبح المطلوب منهم محددًا، ويمكنهم تقرير ما إذا كانت الطريقة تناسبهم. أما إذا طُلب منهم تنزيل تطبيق جديد عند بدء اللقاء، فغالبًا سيظهر التردد في أسوأ وقت. هذا مثال بسيط، لكنه يوضح أن التواصل المسبق جزء من نجاح التطبيق، وليس أمرًا منفصلًا عنه.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
ما الذي ينبغي الاتفاق عليه قبل التجربة؟
قبل اعتماد أي منصة مشتركة، أرى أن على المنظم تحديد من يتولى شرح طريقة الدفع، وما البديل لمن لا يستطيع استخدام الهاتف في اللحظة نفسها، وكيف ستُفهم العملية ضمن نشاط المجموعة. هذه ليست مزايا أزعم أن التطبيق ينفذها تلقائيًا؛ إنها خطوات تنظيمية تقلل الالتباس حوله. إذا لم يكن لدى المجموعة شخص مستعد لتولي هذا التنسيق، فقد يكون التحويل المباشر أو النقد أبسط مؤقتًا.
ومن المفيد أيضًا فصل قرار استخدام التطبيق عن قرار إلزام الجميع به. ابدأوا بمن يرغبون في التجربة، ولا تجعلوا عدم المشاركة سببًا لتعطيل النشاط. هذا يتيح للمجموعة أن ترى إن كانت الطريقة الجديدة تقلل الجهد فعلًا، مع إبقاء مسار مفهوم للأعضاء الذين يفضلون وسائلهم المعتادة. الاختبار الصغير هنا ليس مجرد احتياط؛ إنه طريقة لمعرفة ما إذا كانت الفائدة التنظيمية أكبر من كلفة تغيير العادة.
تطبيق مالي من تطوير Spare Payments، ويندرج ضمن أدوات الشؤون المالية. متوسط تقييمه 4.6، وقد وصل إلى أكثر من 10 آلاف تثبيت. أقرأ هذه الأرقام بوصفها مؤشرات على وجود مستخدمين مهتمين، لا ضمانًا بأن تجربتي ستكون مناسبة لكل مجموعة؛ فالخدمة التي تعتمد على الاستخدام المشترك تتأثر كثيرًا بتوافق المشاركين وطريقة تنظيمهم.
كيف يعمل Spare داخل الحياة اليومية؟
الفكرة الأساسية سهلة الفهم: بدل أن يبقى الدفع النقدي هو الوسيلة الافتراضية في مكان أو مجموعة معينة، يصبح الهاتف نقطة التعامل. هذا التصور مفيد في البيئات التي تتكرر فيها المدفوعات الصغيرة أو المشتركة، مثل المرافق المجتمعية، الأنشطة المحلية، أو أي ترتيب يحتاج فيه الأشخاص إلى الدفع بطريقة واضحة دون حمل النقود.
أحد أفضل استخداماته، في رأيي، هو عندما تكون المشكلة تنظيمية أكثر من كونها مالية. تخيل مجموعة تشترك في نشاط أسبوعي، وكل مرة يضطر شخص إلى جمع المبلغ من الآخرين، ثم تذكير المتأخرين، ثم الاحتفاظ بالنقد أو البحث عن الفكة. هنا يمكن لمنصة مخصصة للمجتمع أن تقلل الاحتكاك في العملية نفسها. لا يعني ذلك أن التطبيق يحل كل مشكلة تلقائيًا، لكنه يضع الدفع داخل السياق الذي يحدث فيه بدل تركه منفصلًا عن النشاط.
هذا الاختلاف مهم عند مقارنته بالتحويل البنكي المعتاد. التحويل المباشر قد يكون مناسبًا بين شخصين يعرف كل منهما الآخر، لكنه يصبح أقل راحة عندما يتكرر الدفع بين مجموعة كبيرة أو عندما يحتاج المسؤول إلى طريقة أكثر اتساقًا. وفي المقابل، لا أتعامل مع Spare باعتباره بديلًا عن البنك أو عن تطبيق المحفظة الشخصية؛ قوته تبدو في تنظيم الدفع داخل مجتمع محدد، لا في إدارة كل جوانب أموالك.
من المفيد أيضًا أن تعرف أن بساطة الفكرة قد تكون سلاحًا ذا حدين. المستخدم الذي يريد فتح التطبيق وإنجاز عملية مرتبطة بمجتمع واضح قد يقدّر قلة التشتيت. أما المستخدم الذي يتوقع أدوات مالية كثيرة، أو تحليلات إنفاق واسعة، أو خدمات مصرفية متعددة في مكان واحد، فسيشعر على الأرجح أن التجربة أضيق من التطبيقات المالية العامة.
ما الذي يجعل الفكرة مفيدة فعلًا؟
أقوى نقطة لاحظتها هي أن التطبيق يحاول جعل الدفع عادة جماعية، لا مجرد تحويل عابر. عندما يستخدمه أفراد المجموعة نفسها، يصبح الانتقال من النقد إلى الهاتف مفهومًا للجميع، وتقل الحاجة إلى شرح طريقة مختلفة في كل مرة. هذه ميزة عملية لا تظهر في وصف قصير، لأنها تعتمد على طريقة استخدام المجتمع للتطبيق أكثر من اعتمادها على شاشة منفردة.
هناك فائدة أخرى تتعلق بالوضوح. في التعاملات الجماعية، لا تكون المشكلة دائمًا في إرسال المال، بل في معرفة ما الذي يدفعه الشخص ولماذا ومتى. وضع الدفع ضمن نظام مخصص للمجتمع يمكن أن يجعل العملية أكثر قابلية للتذكر من تبادل رسائل متفرقة مع تفاصيل الحسابات والمبالغ. نصيحتي هنا أن تتفق المجموعة مسبقًا على الغرض من استخدام Spare، ومن يتولى إدارة الجانب التنظيمي، حتى لا يتحول التطبيق نفسه إلى طبقة إضافية من الالتباس.
ومن الاستخدامات غير الواضحة مباشرة أنه قد يكون مناسبًا للمجتمعات التي تريد تقليل التعامل النقدي دون إجبار أعضائها على تبني منظومة مالية كاملة. هذه نقطة توازن جيدة: فالمجموعة لا تحتاج بالضرورة إلى تحويل كل نشاطها إلى بنك رقمي كي تبدأ في التعامل بطريقة أقل اعتمادًا على الأوراق النقدية. مع ذلك، نجاح هذا السيناريو يتوقف على استعداد المشاركين لاستخدام الهاتف بدل النقد.
تجربة الاستخدام ومن يناسبه التطبيق
التطبيق مجاني، وهذه بداية مريحة لمن يريد تجربته دون التزام مالي أولي. كما أن تصنيفه العمري PEGI 3 يجعله ضمن فئة التطبيقات المناسبة لجمهور واسع من ناحية العمر، لكن ذلك لا يلغي أهمية فهم طبيعة التعاملات المالية قبل استخدامها، خصوصًا عندما يتعلق الأمر بمجموعات تضم أطفالًا أو أفرادًا يعتمدون على شخص آخر في الدفع.
أراه مناسبًا بدرجة خاصة لثلاثة أنواع من المستخدمين. الأول هو الشخص الذي يشارك في مجتمع يستخدم Spare بالفعل؛ فالفائدة هنا تأتي من وجود شبكة استخدام حقيقية، لا من تثبيت التطبيق منفردًا. الثاني هو المسؤول عن نشاط جماعي يريد تقليل جمع النقد يدويًا. والثالث هو المستخدم الذي يفضّل طريقة دفع مخصصة وواضحة على تطبيق مالي عام يحتوي على وظائف كثيرة لا يحتاج إليها.
في المقابل، لا أنصح به كخيار أول لمن يعيش في بيئة لا يستخدم فيها الآخرون التطبيق. إذا كان جميع المشاركين يفضّلون التحويل البنكي أو الدفع النقدي، فلن تكفي جودة الفكرة وحدها لإقناعهم. كذلك قد يكون تطبيق مصرفي تقليدي أفضل لمن يريد تحويلات شخصية متكررة، وإدارة رصيد، ومتابعة مالية أوسع، بدل منصة ترتبط بفكرة المجتمع والدفع داخله.
ومن الناحية العملية، قبل الاعتماد عليه في نشاط مهم، سأبدأ بتجربة صغيرة مع عدد محدود من المشاركين. هذه الخطوة تكشف بسرعة ما إذا كان الجميع يفهمون طريقة الاستخدام، وما إذا كان المسؤول قادرًا على تنظيم المدفوعات، وما إذا كانت المنصة تناسب الإيقاع الحقيقي للمجموعة. التجربة المحدودة أفضل من نقل كل التعاملات دفعة واحدة ثم اكتشاف أن بعض الأعضاء لا يريدون تغيير عادتهم.
نقاط القوة والحدود التي ظهرت لي أثناء التقييم
عند تقييم Spare، أركز على الفرق بين حلٍّ يسهل الدفع داخل مجتمع، وأداة مالية شخصية تُستخدم بمعزل عن الآخرين. سأوازن هنا بين وضوح هذا التخصص وما يتطلبه من تنسيق جماعي، لأن نجاح التجربة لا يتوقف على تثبيت التطبيق وحده؛ بل على اختيار موقف مناسب له واتفاق المشاركين على طريقة استخدامه. الاختبار الأهم هو أن تقل خطوات المجموعة فعلًا، لا أن تنتقل من النقد إلى تعقيد جديد.
قوة التركيز بدل ازدحام الأدوات
أقدر في Spare أنه لا يقدّم نفسه كحل مالي ضخم يحاول تغطية كل شيء. التركيز على بناء مجتمعات أقل اعتمادًا على النقد يمنح التطبيق هوية واضحة. في سوق تمتلئ فيه التطبيقات المالية بالتحويلات والبطاقات والتنبيهات والخدمات المتداخلة، قد تكون هذه البساطة سببًا مقنعًا لاستخدامه، خصوصًا لمن يريد حلًا لمشكلة محددة.
كما أن وجود التطبيق على جهاز يعمل بإصدار أندرويد 6.0 أو أحدث يفتح المجال أمام استخدامه على أجهزة ليست حديثة جدًا. هذا أمر عملي للمجتمعات التي لا يستطيع أفرادها ترقية هواتفهم باستمرار. لا يعني ذلك أن تجربة كل جهاز ستكون متطابقة، لكن الحد الأدنى المتاح يجعل الانتقال إلى التطبيق أقل حصرية من الحلول التي تتطلب نظامًا أحدث.
الإصدار الحالي هو 4.0.5، وهو ما يشير إلى أن التطبيق مرّ بمراحل تطوير متعددة بدل أن يكون مجرد فكرة أولية. بالنسبة لي، هذا يمنح قدرًا من الاطمئنان عند تجربة المنتج، لكنه ليس سببًا كافيًا وحده للاعتماد عليه في كل موقف. الأهم هو أن يكون المجتمع الذي أستخدمه فيه منظمًا، وأن تكون طريقة الدفع مفهومة للمشاركين.
الضعف الحقيقي: الاعتماد على تبني المجموعة
أكبر قيد في رأيي ليس في فكرة الدفع نفسها، بل في اعتمادها على سلوك الآخرين. تطبيقات الدفع الشخصية تستفيد من أن المستخدم يستطيع إرسال المال إلى فرد آخر حتى لو لم تكن هناك بنية مجتمعية. أما Spare فيصبح أكثر منطقية عندما توجد مجموعة أو جهة تستخدمه بطريقة مشتركة. إذا كان نصف المشاركين فقط مستعدين لتغيير عاداتهم، فقد ينتهي بك الأمر إلى إدارة مسارين في الوقت نفسه: Spare لبعض الأشخاص، والنقد أو التحويل التقليدي للباقين.
هذا النوع من الاعتماد يجعل التطبيق ممتازًا في سياق ومحدودًا في سياق آخر. لا أراه خيارًا مثاليًا للمستخدم الذي يريد حلًا مستقلًا لا يحتاج إلى موافقة الآخرين. كما أن المسؤول عن المجموعة يحتاج إلى تقديم شرح واضح للمشاركين، لأن أي غموض في خطوات الدفع أو في توقيت استخدامها قد يعيد المشكلة التي كان التطبيق يحاول حلها.
هناك أيضًا trade-off واضح بين الخصوصية العملية والسهولة التنظيمية. عندما تُدار المدفوعات داخل مجتمع، قد يصبح من الأسهل ربط العملية بالنشاط أو الجهة المعنية، لكن المستخدم قد يفضّل أحيانًا إبقاء تعاملاته المالية ضمن أدواته الشخصية المعتادة. لذلك أنصح بسؤال بسيط قبل البدء: هل نحتاج فعلًا إلى منصة مشتركة لهذا النوع من الدفع، أم أن التحويل المباشر بين الأفراد يكفي؟ الإجابة تختلف من مجموعة إلى أخرى.
التقييم والانتشار وما الذي يعنيه ذلك
يحمل التطبيق متوسط تقييم يبلغ 4.6 من المستخدمين، مع أكثر من 900 تقييم، ووصل إلى أكثر من 10 آلاف تثبيت. هذه مؤشرات مشجعة على وجود اهتمام حقيقي به، لكنها لا تعني أن التطبيق مناسب لكل شخص أو لكل مجتمع. في التطبيقات التي تعتمد على الاستخدام الجماعي، قد تكون جودة التجربة مرتبطة بنوع المجموعة أكثر من ارتباطها بالرقم الظاهر في صفحة المتجر.
كما أن عدد المراجعات المفصلة أقل بكثير من عدد التقييمات، لذلك أتعامل مع الانطباع العام باعتباره إشارة إيجابية لا حكمًا نهائيًا. أفضل طريقة لتقييمه هي ربطه بسيناريوك الخاص: هل لديك مجتمع يستخدمه؟ هل تريد تقليل النقد في مدفوعات متكررة؟ هل تقبل أن تعتمد سهولة الاستخدام على تبني الآخرين؟ إذا كانت الإجابات إيجابية، يصبح التقييم العام أكثر صلة بقرارك.
نصائح عملية قبل الاعتماد عليه
ابدأ بمجموعة صغيرة، وحدد بوضوح نوع المدفوعات التي ستتم عبر التطبيق، بدل استخدامه لكل شيء منذ اليوم الأول.
اتفقوا على بديل مؤقت إذا تعذر على أحد المشاركين استخدام الهاتف أو لم يرغب في التسجيل؛ وجود خطة واضحة يمنع تعطيل النشاط كله.
اجعل الشخص المسؤول عن المجتمع يشرح العملية مرة واحدة بطريقة موحدة، لأن التعليمات المتضاربة بين الأعضاء قد تكون أصعب من التعامل النقدي نفسه.
استخدمه عندما تكون المدفوعات متكررة أو جماعية، لا لمجرد تحويل عابر يمكن إنجازه بسهولة عبر وسيلة شخصية معتادة.
هذه الخطوات تكشف أيضًا نقطة مهمة: Spare ليس تطبيقًا تثبته ثم تنتهي المهمة. هو جزء من ترتيب اجتماعي أو تنظيمي. كلما كان الاتفاق بين المشاركين أوضح، بدت فائدته أكبر. وكلما كان الاستخدام فرديًا وعشوائيًا، تراجعت ميزته مقارنة بالحلول المالية العامة.
هل يستحق التثبيت؟
بعد الموازنة، أرى أن Spare يستحق التجربة إذا كنت ضمن مجتمع يريد الانتقال بعيدًا عن النقد بطريقة منظمة. مجانيته، وتركيزه المحدد، ودعمه لإصدار أندرويد قديم نسبيًا، كلها تجعل حاجز التجربة منخفضًا. كما أن اسمه لا يرتبط في تقييمي بوعد مبالغ فيه؛ الفكرة مباشرة، وفائدتها تظهر عندما تُستخدم في المكان الصحيح.
لكنني لن أوصي به كبديل شامل لتطبيق البنك أو المحفظة الشخصية. إذا كان هدفك إرسال المال إلى الأصدقاء، أو متابعة إنفاقك اليومي، أو إدارة خدمات مالية متعددة، فابحث عن أداة صُممت لهذه المهام. أما إذا كانت مشكلتك هي جمع المدفوعات داخل مجتمع أو نشاط متكرر، فقد يكون هذا التركيز بالذات أفضل من تطبيق أكبر وأكثر ازدحامًا.
الخلاصة التي خرجت بها هي أن Spare - Smart Communities ينجح عندما يكون المجتمع هو مركز التجربة، وليس الهاتف الفردي. قوته في تقليل الاحتكاك بين المشاركين وتقديم طريقة أكثر انتظامًا من النقد، بينما حدّه الأساسي هو حاجته إلى تبنٍ جماعي وتفاهم مسبق. لذلك أوصي به للأندية والمجموعات والأنشطة المحلية التي تريد تجربة دفع غير نقدية بوضوح، وأوصي بتجاوزه لمن يريد خدمة مالية شخصية شاملة. إنه حل متخصص، وحين تتطابق مشكلتك مع تخصصه، تصبح بساطته نقطة قوة حقيقية.
الأسئلة الشائعة عن Spare - Smart Communities
ما هو تطبيق Spare - Smart Communities، وما الفكرة الأساسية التي يقدمها؟
تطبيق Spare - Smart Communities هو منصة تهدف إلى ربط أفراد المجتمع المحلي وتسهيل التواصل بينهم بطريقة منظمة وذكية. يمكن استخدامه لمشاركة الأخبار والتنبيهات والمعلومات المفيدة، والتفاعل مع الجيران أو أعضاء المجموعة، ومتابعة الأنشطة والاحتياجات المشتركة. تختلف طبيعة الاستخدام والميزات المتاحة بحسب المجتمع أو المؤسسة التي أنشأت المساحة داخل التطبيق.
هل تطبيق Spare - Smart Communities مناسب لجميع المستخدمين، أم يتطلب الانضمام إلى مجتمع محدد؟
غالبًا لا يعمل التطبيق كشبكة اجتماعية عامة مفتوحة بالكامل، بل يعتمد على الانضمام إلى مجتمع أو مجموعة مدعومة من التطبيق. قد تحتاج إلى دعوة، أو رمز وصول، أو تسجيل حساب مرتبط بمؤسسة أو منطقة معينة. لذلك يُنصح بالتأكد مسبقًا من أن مجتمعك يستخدم Spare، ومعرفة طريقة التسجيل المطلوبة قبل تنزيل التطبيق، حتى لا تواجه صعوبة في الوصول إلى محتواه.
ما أبرز الميزات التي يمكن الاستفادة منها داخل Spare - Smart Communities؟
يوفر التطبيق عادةً أدوات للتواصل المجتمعي، ونشر الإعلانات أو التحديثات، واستقبال الإشعارات المهمة، ومشاركة المعلومات بين الأعضاء. وقد تتضمن التجربة ميزات إضافية مثل تنظيم الفعاليات، طرح الأسئلة، متابعة التنبيهات المحلية، أو الوصول إلى موارد المجتمع. تختلف الميزات الفعلية حسب إعدادات الجهة المشرفة، لذلك قد لا تظهر جميع الخيارات لكل مستخدم.
هل يحافظ تطبيق Spare - Smart Communities على الخصوصية وأمان بيانات المستخدمين؟
قبل إنشاء الحساب، من المهم مراجعة سياسة الخصوصية والأذونات التي يطلبها التطبيق. وبما أن المنصة مخصصة للتواصل داخل المجتمعات، فقد تتعامل مع بيانات مثل الاسم، البريد الإلكتروني، معلومات المجموعة، والمنشورات أو التفاعلات التي تختار مشاركتها. تجنب نشر بيانات حساسة أو معلومات شخصية علنًا، وتحقق من إعدادات ظهور الملف والمحتوى لمعرفة من يستطيع الوصول إلى منشوراتك.
هل تطبيق Spare - Smart Communities مجاني، وهل يحتاج إلى اتصال دائم بالإنترنت؟
يعتمد توفر التطبيق مجانًا على طريقة استخدامه والجهة التي تدير المجتمع، إذ قد يكون تنزيله مجانيًا للمستخدمين بينما تتولى مؤسسة أو إدارة معينة تكاليف الخدمة. يحتاج التطبيق إلى اتصال بالإنترنت لتسجيل الدخول، تحميل التحديثات، إرسال المنشورات، واستقبال الإشعارات الحديثة. وقد تتمكن من فتح بعض المعلومات المحملة سابقًا دون اتصال، لكن الوظائف الأساسية لن تعمل بصورة كاملة بدونه.


