
Steven – Be even with friends
التقييمات 0.0الفئة شؤون ماليةالتنزيلات100.00K
لقطات الشاشة
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- يساعد على تقسيم الفواتير والمصاريف بين الأصدقاء بسهولة.
- يدعم إنشاء مجموعات منفصلة للرحلات والسكن والمناسبات.
- يعرض الرصيد المستحق لكل شخص بوضوح لتجنب الالتباس.
- يوفر طريقة عملية لتسجيل الدفعات الصغيرة أولًا بأول.
- مفيد للأصدقاء الذين يتعاملون بعملات أو ميزانيات مختلفة.
السلبيات
- قد يحتاج جميع أفراد المجموعة إلى استخدام التطبيق بانتظام.
- لا يناسب من يفضل تسوية الحسابات نقدًا دون تسجيل رقمي.
- قد تصبح إدارة المصروفات معقدة في المجموعات الكبيرة.
- تتطلب بعض الميزات أو الخدمات اتصالًا مستقرًا بالإنترنت.
- إدخال التفاصيل يدويًا بعد الدفع قد يكون مزعجًا لبعض المستخدمين.
 تحليل بواسطة Appcracy
عندما يتراكم بين الأصدقاء حساب عشاء أو مشوار أو هدية مشتركة، تتحول عملية بسيطة مثل “من يدفع لمن؟” إلى موقف محرج بسرعة. هنا يأتي تطبيق Steven بفكرة مباشرة: مساعدتك على تسوية الحسابات بين الأصدقاء بطريقة أقل إحراجًا وأكثر وضوحًا. بعد تجربته، وجدته مناسبًا لمن يريد حلًا خفيفًا لمشكلة يومية محددة، لا لمن يبحث عن تطبيق مالي شامل لإدارة الميزانية أو الحسابات البنكية.
التطبيق من تطوير Steven AB، وينتمي إلى فئة الشؤون المالية، لكنه لا يحاول أن يكون بنكًا أو محفظة إلكترونية. وظيفته الأساسية أقرب إلى تنظيم الديون الصغيرة بين الأشخاص، خصوصًا عندما يدفع أحدهم نيابة عن المجموعة أو تتكرر المصاريف المشتركة. هذا التحديد مهم؛ فبساطة الفكرة هي أبرز نقاط قوته، وهي في الوقت نفسه سبب عدم ملاءمته لمن يحتاج تقارير مالية واسعة أو أدوات محاسبية متقدمة.
ابدأ بسجل واضح بدل محاولة تذكّر كل شيء
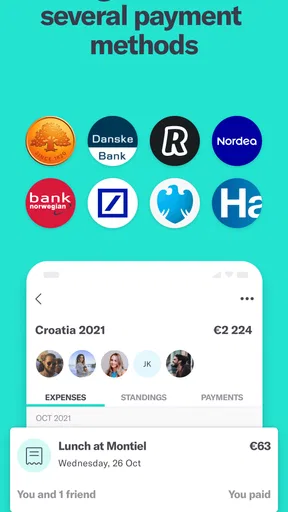
أكثر سيناريو شعرت فيه بقيمة التطبيق هو بعد وجبة جماعية. شخص دفع الفاتورة كاملة، وصديق آخر تكفل بسيارة الأجرة، وثالث اشترى بعض المستلزمات. بدل الاعتماد على الذاكرة أو رسائل متفرقة في مجموعة المحادثة، يمكن استخدام التطبيق كمساحة واحدة لتسجيل من دفع وما يجب تسويته. النتيجة ليست مجرد رقم؛ بل طريقة أكثر هدوءًا لفتح موضوع المال بين الأصدقاء.
الفكرة تناسب أيضًا الرحلات القصيرة، ومشاركة إيجار منزل لقضاء عطلة، وشراء هدية جماعية، وحتى المصاريف المتكررة داخل مجموعة صغيرة. فائدته تظهر عندما يكون المبلغ بسيطًا لكن عدد العمليات أو الأشخاص يجعل التذكر مزعجًا. في هذه الحالات، لا يحتاج المستخدم إلى جدول بيانات أو حسابات ذهنية، بل إلى سجل مفهوم يمكن الرجوع إليه عند الحاجة.
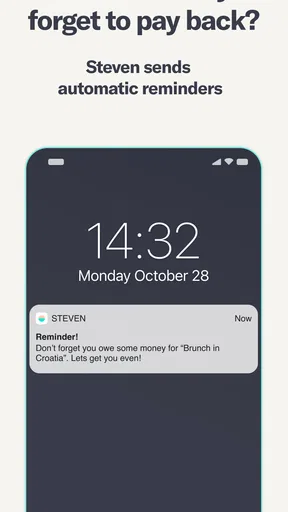
أعجبني أن التطبيق يعالج الجانب الاجتماعي للمشكلة، وليس الحساب فقط. عبارة المتجر العربية تشير إلى الحصول على المستحقات من الأصدقاء دون حرج، وهذه ليست مجرد صياغة دعائية بالنسبة لي؛ فالتذكير بالدين هو الجزء الأصعب عادة. عندما تكون التفاصيل مكتوبة بوضوح، يصبح النقاش متعلقًا بالمبلغ والعملية نفسها بدل أن يبدو كاتهام شخصي.
مع ذلك، لا ينبغي فهم ذلك على أنه تحويل مالي تلقائي. التطبيق يساعدك على معرفة من يدين لمن، لكنه لا يلغي الحاجة إلى أن يتفق الأصدقاء على وسيلة الدفع الفعلية. إذا كنت تريد إرسال المال مباشرة من داخل التطبيق أو ربطه بحساب مصرفي، فهذه ليست الفكرة التي بنيت عليها تجربتي هنا. قيمته الأساسية في التنظيم والوضوح، لا في تنفيذ التحويلات البنكية.
المجموعات الصغيرة تستفيد أكثر عندما يتفق أفرادها مسبقًا
في مجموعة من ثلاثة أو أربعة أصدقاء، تكون الصورة سهلة القراءة، ويمكن الوصول إلى تسوية معقولة دون تعقيد. أما عندما تكبر المجموعة وتزداد المصاريف، فالفائدة تعتمد على التزام الجميع بإدخال المعلومات في وقتها. إذا سجّل شخص واحد عملياته وترك الآخرون التفاصيل للذاكرة، فلن يستطيع أي تطبيق أن يمنع الالتباس بالكامل.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
لهذا أنصح بإنشاء السجل مباشرة بعد الدفع، لا في نهاية الرحلة. هذه عادة صغيرة لكنها تحدث فرقًا كبيرًا؛ لأنك تتذكر الغرض والمشاركين والمبلغ في لحظته. تأجيل الإدخال إلى اليوم التالي قد يؤدي إلى نسيان من شارك في المصروف أو إلى تقسيم غير دقيق، خصوصًا مع مشتريات متعددة في المكان نفسه.
ومن الاستخدامات العملية أيضًا الاتفاق مسبقًا على قاعدة التقسيم. هل يقسم المبلغ بالتساوي؟ هل يدفع كل شخص مقابل ما طلبه؟ هل يتحمل شخص إضافي تكلفة عنصر لم يستخدمه الجميع؟ التطبيق قد ينظم النتيجة، لكنه لا يقرر العدالة الاجتماعية بدلًا عنكم. أفضل تجربة تأتي عندما تُحسم هذه القاعدة قبل تسجيل المصروف.
في رحلة نهاية أسبوع، مثلًا، أفضّل أن يتفق الأصدقاء منذ البداية على أن يسجل من يدفع المصروف وقت حدوثه، مع تسمية بسيطة توضح الغرض. بعد ذلك يمكنهم مراجعة ما تراكم قبل العودة بدل فتح نقاش طويل في السيارة أو بعد أيام، حين يصعب تذكر التفاصيل. هذه العادة لا تجعل الخلاف مستحيلًا، لكنها تمنح المجموعة نقطة مشتركة يمكن الرجوع إليها بدل الاعتماد على روايات مختلفة.
متى يكون السجل أفضل من الملاحظات أو جدول البيانات؟
يمكن بالطبع كتابة الديون في تطبيق الملاحظات أو إرسال رسالة في المجموعة. هذه البدائل مجانية وسريعة، وقد تكون كافية لمرة واحدة. لكن الملاحظة العادية لا تكون مصممة لتتبع عدة مصاريف وأشخاص، وغالبًا ما تضيع بين الرسائل. هنا يقدم Steven قيمة عملية لأنه يضع مشكلة “من دفع؟” في مركز التجربة بدل دفنها داخل نص طويل.
أما جدول البيانات، فهو أكثر مرونة لمن يحب التفاصيل، لكنه يتطلب إعدادًا وصيانة وفهمًا للصيغ. بالنسبة لي، Steven أقرب إلى حل وسط: أقل تعقيدًا من جدول، وأكثر تنظيمًا من رسالة عابرة. هذا يجعله مناسبًا لصديق يريد إنهاء الحساب بسرعة، لكنه قد يكون محدودًا لمن يريد تحليل الإنفاق حسب الفئة أو الشهر أو نوع الرحلة.
ولا أراه بديلًا عن تطبيقات الميزانية الشخصية. تلك التطبيقات تركز عادة على الدخل، والإنفاق، والادخار، وربط الحسابات، بينما يركز هذا التطبيق على العلاقات المالية القصيرة بين الأصدقاء. استخدامه مع تطبيق ميزانية قد يكون منطقيًا: تسجل المصروف المشترك هنا، ثم تسجل ما دفعته فعليًا في ميزانيتك الشخصية بالطريقة التي تناسبك.
الاختيار بين هذه البدائل يعتمد على حجم المشكلة لا على الرغبة في تثبيت تطبيق إضافي. إذا كانت المجموعة تتشارك فاتورة واحدة أحيانًا، فقد تكفي رسالة واضحة أو ملاحظة مشتركة. أما إذا تكررت المصاريف واختلف من يدفع في كل مرة، فسجل مخصص يصبح أيسر للمراجعة. وعلى الطرف الآخر، إن كنت تريد معرفة أين يذهب دخلك على مدى أشهر، فالأفضل استخدام أداة ميزانية؛ فترتيب الديون بين الأصدقاء لا يساوي تتبعًا شخصيًا كاملًا.
التحكم في التفاصيل والثقة في الاستخدام
عند التعامل مع أي تطبيق مالي، حتى لو كانت مبالغه صغيرة، أبدأ بسؤال بسيط: ما مقدار المعلومات التي أحتاج إلى إدخالها كي أحصل على الفائدة؟ في حالة Steven، من الحكمة التعامل معه كسجل للمصاريف المشتركة، لا كمكان لتخزين بيانات حساسة مثل كلمات المرور أو أرقام البطاقات أو تفاصيل الحسابات البنكية. لا يوجد سبب عملي لإضافة هذه المعلومات إلى تجربة هدفها متابعة الديون بين الأصدقاء.
أتعامل أيضًا بحذر مع أسماء الأشخاص والتفاصيل الوصفية للمشتريات. يمكن اختيار أوصاف مختصرة مثل “عشاء الجمعة” بدل كتابة معلومات شخصية لا يحتاجها أحد. هذا الأسلوب يجعل السجل مفيدًا إذا رجعت إليه لاحقًا، ويقلل في الوقت نفسه من كمية البيانات الموجودة داخله. أفضل ممارسة هنا هي إدخال الحد الأدنى اللازم للتسوية فقط.
من المهم أن يراجع المستخدم بنفسه الأذونات التي يطلبها التطبيق عند التثبيت أو التشغيل، وأن يقرأ أي شاشة تتعلق بالخصوصية أو الحساب قبل المتابعة. لا أفترض من اسم التطبيق أو فئته طريقة تعامله مع البيانات، ولا أعتبر وجود كلمة “مالي” دليلًا على مستوى حماية معين. الثقة يجب أن تُبنى على ما يظهر لك بوضوح في الجهاز وعلى اختياراتك الفعلية، لا على الانطباع وحده.
ينطبق الأمر نفسه على الحسابات والمشاركة. قبل إضافة أصدقاء أو مشاركة تفاصيل مصروف، من الأفضل التأكد من الشخص أو المجموعة المقصودة، خصوصًا إذا كان الهاتف يستخدمه أكثر من فرد أو إذا كانت الشاشة قد تظهر أمام الآخرين. لا تجعل سهولة تسجيل الدين سببًا لمشاركة معلومات أكثر مما يحتاجه الموقف.
الدقة المفيدة لا تعني تسجيل كل تفصيل صغير
التحكم الحقيقي في تجربة مثل هذه يبدأ من طريقة إدخال المصروف. لا تسجل عملية جماعية بصياغة غامضة مثل “مصاريف الرحلة” إذا كانت تشمل أشياء مختلفة؛ الأفضل فصل المصاريف المهمة، لأن ذلك يسهل اكتشاف الخطأ عندما يعترض أحد على رقم. وفي المقابل، لا تحول كل شراء صغير إلى عملية منفصلة إذا كان ذلك سيجعل السجل مرهقًا للجميع.
هناك توازن مفيد بين الدقة والسرعة. للمشتريات الكبيرة أو المختلف عليها، أسجل وصفًا واضحًا وأحدد المشاركين بدقة. أما المصاريف الصغيرة المتشابهة، فقد يكون جمعها ضمن بند مفهوم أكثر عملية، بشرط أن يوافق عليه أفراد المجموعة. هذه ليست ميزة تقنية بقدر ما هي طريقة استخدام تقلل النزاعات الناتجة عن سجلات غير مفهومة.
إذا غيّر أحدهم رأيه أو سدد جزءًا من المبلغ، من المهم تحديث السجل فورًا بدل الاعتماد على تذكير شفهي. إبقاء رقم قديم بعد الدفع الجزئي هو من أكثر الأشياء التي تضعف الثقة في أي أداة لتقاسم النفقات. لذلك أرى أن التطبيق يكون مفيدًا فقط عندما يتعامل معه الجميع كسجل حي، لا كإيصال يُكتب مرة ثم يُنسى.
ومن الحيل العملية أن تميزوا بين المصروف الذي يخص الجميع والمصروف الذي يخص بعض أفراد المجموعة فقط، بدل افتراض أن كل الموجودين كانوا مشاركين في كل شيء. هذا مهم في نزهة تتفرق فيها المجموعة لفترة، أو عند شراء طعام لا يطلبه الجميع. قبل تسجيل أي مبلغ، يكفي سؤال قصير: من استفاد من هذا المصروف؟ ذلك يوفر تصحيحًا لاحقًا ويمنع أن يشعر أحد بأنه مطالب بحصة لا تخصه.
راجع خيارات الشراء والتوافق قبل الاعتماد عليه
التطبيق مجاني للتنزيل، مع وجود مشتريات داخل التطبيق تتراوح بين نحو ثلاثة دراهم وخمسة وأربعين درهمًا للعنصر الواحد. قبل الضغط على أي خيار مدفوع، أنصح بفهم ما الذي يفتحه هذا الخيار تحديدًا، وهل تحتاجه فعلًا في استخدامك. لا أرى سببًا للدفع لمجرد أن التطبيق يقع ضمن فئة مالية؛ فالاستخدام الأساسي ينبغي أن يُقيّم من خلال فائدته اليومية الفعلية.
إذا كنت ستستخدمه مرة واحدة في رحلة، فقد لا تكون الإضافات المدفوعة أولوية. أما إذا أصبح جزءًا من تنظيم مصاريف مجموعة ثابتة، فقد تنظر إلى أي خيار إضافي باعتباره مقابلًا للراحة، لكن بعد قراءة شاشة الشراء بعناية. كما يجب الانتباه إلى الحساب المستخدم في متجر التطبيقات حتى لا يتم تأكيد عملية غير مقصودة، خصوصًا على جهاز مشترك.
وجود مشتريات داخل التطبيق لا يجعل المنتج غير مناسب تلقائيًا، لكنه يضيف خطوة تحقق يحتاجها المستخدم. بالنسبة لي، أفضل تجربة مالية هي التي أعرف فيها ما الذي أدفعه ولماذا، وأستطيع الاستمرار في الاستخدام دون اتخاذ قرار سريع تحت ضغط الحاجة إلى تسوية الحساب.
على جهاز أندرويد قديم، أول ما أتحقق منه هو توافق إصدار النظام قبل التخطيط لاستخدام التطبيق مع المجموعة؛ فمن غير العملي أن يعتمد الجميع على سجل لا يستطيع أحدهم فتحه. وإذا كان أحد الأصدقاء يستخدم نظامًا أو جهازًا لا يناسبه، فاتفقوا على طريقة بديلة لإبلاغه بالمصروفات بدل تركه خارج التسوية. قابلية الاستخدام داخل المجموعة أهم من أن يفضّل شخص واحد التطبيق على كل البدائل.
يتطلب التطبيق نظام تشغيل أندرويد بإصدار 7.0 أو أحدث، لذلك من الأفضل فحص إصدار الجهاز قبل محاولة تثبيته. هذه نقطة عملية لمن يستخدم هاتفًا قديمًا؛ فالمشكلة قد لا تكون في التطبيق نفسه، بل في توافق النظام. على الأجهزة المتوافقة، يبقى من المفيد تحديث النظام والتطبيق من المصادر الرسمية للحفاظ على تجربة أكثر استقرارًا.
يحمل التطبيق تصنيفًا عمريًا PEGI 3، وهو منطقي لطبيعة تنظيم المدفوعات بين الأصدقاء. لكن التصنيف العمري لا يعني أن الأطفال يجب أن يديروا عمليات مالية دون إشراف؛ فالمبالغ، والمشاركة، والشراء داخل التطبيق تحتاج إلى قرار من صاحب الحساب أو ولي الأمر بحسب الحالة.
الإصدار الحالي هو 5.5.12، بينما يعود تاريخ الإصدار إلى السابع من فبراير عام 2019. أذكر هذه التفاصيل لأنها تساعدني على وضع التطبيق في سياقه: هو منتج مستمر ضمن فكرة محددة، وليس بالضرورة منصة مالية حديثة شاملة. عند التثبيت، أراجع دائمًا شاشة الإصدار والأذونات والتغييرات الظاهرة، لأن تجربة التطبيق الحالية هي التي تحدد ملاءمته لجهازي، لا تاريخ ظهوره وحده.
لمن أنصح به، ومن الأفضل له اختيار حل آخر؟
أنصح به لصديق يسافر مع مجموعة صغيرة، أو يعيش مع زملاء يتقاسمون مشتريات متفرقة، أو يكره الحسابات اليدوية بعد كل لقاء. يناسب كذلك من يريد تقليل الإحراج: بدل إرسال رسالة مباشرة تقول “أرسل لي المال”، يمكن الرجوع إلى سجل واضح ثم طلب التسوية على أساسه. هذه فائدة اجتماعية حقيقية عندما تكون العلاقة أهم من قيمة المبلغ.
لكني لا أنصح به كحل وحيد لمن يحتاج إدارة ميزانية كاملة، أو تقارير طويلة الأجل، أو تتبعًا احترافيًا للمصروفات، أو تكاملًا مصرفيًا. في هذه الحالات، سيكون تطبيق ميزانية متخصص أو جدول بيانات منظم خيارًا أفضل. وإذا كانت المجموعة لا تريد تثبيت تطبيق جديد، فقد تكون ملاحظة مشتركة أو تقسيم سريع عبر الرسائل أكثر واقعية، حتى لو كان أقل أناقة.
كما أن التطبيق ليس مناسبًا لمن يرفض إدخال المصاريف أولًا بأول. قوته تعتمد على جودة المعلومات التي يضيفها المستخدمون. لا يستطيع ترتيب عملية لم تُسجل، ولا تصحيح اتفاق غامض بين الأصدقاء، ولا إجبار شخص على الدفع. إذا كانت المشكلة الأساسية هي عدم الالتزام، فالحل يحتاج اتفاقًا واضحًا ومحادثة مباشرة، وليس أداة إضافية فقط.
من ناحية الانتشار، وصل التطبيق إلى نحو مئة ألف عملية تثبيت، وهو رقم يشير إلى أن فكرته وجدت جمهورًا من مستخدمي أندرويد، لكنه لا يخبرني وحده إن كان مناسبًا لمجموعتك. الأهم هو أن تسأل نفسك: هل نحتاج سجلًا مشتركًا فعلًا؟ وهل سيستخدمه الجميع؟ إذا كانت الإجابة نعم، فاحتمال استفادتك منه أعلى بكثير.
أرى أن Steven AB اختار مشكلة ضيقة وحاول جعلها سهلة الفهم. هذا أفضل من تطبيق يَعِد بإدارة كل شيء ثم يربك المستخدم بعشرات الأقسام. لكن التضييق له ثمن: من يريد تحكمًا ماليًا واسعًا سيشعر بسرعة أن الأدوات غير كافية، ومن يريد تحويلات فورية سيحتاج إلى وسيلة أخرى بعد معرفة المبلغ المستحق.
من روتين بسيط إلى استخدام أكثر إتقانًا
بعد أن تعتاد المجموعة على تسجيل المدفوعات وقت حدوثها، تصبح الخطوة الأهم هي مراجعة ما كُتب قبل طلب التسوية. أخصص لحظة للتأكد من أن وصف المصروف مفهوم، وأن الأشخاص المعنيين صحيحون، وأن أي دفع جزئي انعكس في السجل. هذا الفحص القصير أفضل من إرسال مطالبة ثم اكتشاف أن أحد البنود كان محسوبًا على المجموعة كلها بالخطأ.
إذا كان لديكم لقاءات متكررة، فمن المفيد إبقاء طريقة التسمية ثابتة: وصف قصير يحدد المناسبة أو الغرض، لا عبارة عامة تتكرر بلا معنى. لا يتطلب ذلك إعدادًا خاصًا؛ إنها عادة تجعل الرجوع إلى السجل أسهل بعد أسبوع أو عند اختلاف الذاكرة. وفي الوقت نفسه، لا أنصح بتحويل كل تسوية إلى تدقيق مرهق؛ الهدف أن يكون الرقم مفهومًا بما يكفي ليتفق عليه الأصدقاء.
من الأسئلة التي أطرحها قبل الاعتماد على التطبيق مع مجموعة جديدة: هل يستطيع الجميع الالتزام بتسجيل ما يدفعونه؟ هل نعرف مسبقًا كيف سنقسم المصروفات؟ وهل لدينا وسيلة دفع متفق عليها خارج التطبيق؟ إذا لم تكن الإجابات واضحة، أبدأ باتفاق بسيط قبل إدخال أي شيء. بهذا لا أخلط بين وظيفة السجل وبين قرارات المجموعة أو طريقة تحويل المال.
أما من يريد استخدامه بمفرده لتدوين مصروفاته الشخصية، فقد لا يحصل على أفضل قيمة من فكرته؛ قوته في العلاقة بين دافع وشخص أو مجموعة مدينة، لا في بناء صورة شاملة عن الإنفاق الشخصي. ومن يفضّل الاحتفاظ بكل الحسابات في مكان واحد قد يرتاح أكثر مع جدول أو أداة ميزانية، حتى لو تطلب ذلك بعض الإعداد. الاختيار هنا ليس مسألة تطبيق أفضل للجميع، بل أي حل ينسجم مع طريقة المجموعة في الدفع والتواصل.
حكمي بعد الاستخدام
Steven تطبيق عملي لفئة محددة جدًا: تسوية المصاريف الصغيرة بين الأصدقاء دون تحويل كل لقاء إلى نقاش محاسبي. أعجبني تركيزه على المشكلة الاجتماعية، ووجدت أن أفضل نتائجه تظهر عندما يُستخدم مباشرة بعد الدفع، مع وصف واضح ومشاركين محددين وقاعدة متفق عليها للتقسيم.
في المقابل، أتعامل معه بحذر طبيعي عند إدخال البيانات المالية، وأراجع الأذونات وخيارات الحساب والشراء بدل افتراض أي شيء. لا أضع فيه معلومات حساسة لا يحتاجها، ولا أعتبره بديلًا عن البنك أو تطبيق الميزانية. هذه الحدود لا تقلل من قيمته؛ بل تجعل استخدامه أكثر واقعية وأمانًا من محاولة تحميله وظائف لم يُصمم لها.
إذا كنت تريد أداة مجانية البداية، خفيفة، وموجهة إلى سؤال واحد هو “من دفع ومن عليه التسديد؟”، فأراه خيارًا يستحق التجربة على جهاز متوافق. أما إذا كنت تحتاج تحليلات متقدمة أو إدارة مالية شخصية شاملة، فاختر أداة متخصصة لذلك بدلًا من إجبار هذا التطبيق على القيام بدور مختلف. باختصار، قيمته ليست في كثرة الميزات، بل في أنه قد يجعل لحظة محرجة بين الأصدقاء أكثر وضوحًا وأقل توترًا.
الأسئلة الشائعة عن Steven – Be even with friends
ما هو تطبيق Steven – Be even with friends، وكيف يعمل؟
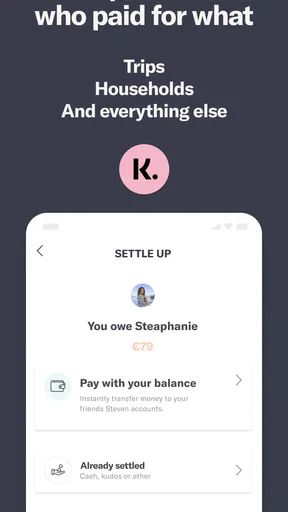
تطبيق Steven – Be even with friends هو أداة اجتماعية تساعدك على تنظيم الحسابات والمبالغ المستحقة بين الأصدقاء بطريقة أوضح. بعد إنشاء مجموعة أو إضافة الأشخاص المشاركين، يمكنك تسجيل المصروفات وتحديد من دفع ومن استفاد، ثم يعرض التطبيق طريقة تسوية الديون بين الأعضاء. فكرته مناسبة للرحلات، والسكن المشترك، والعشاء الجماعي، والمناسبات التي يصعب فيها تذكر التفاصيل يدويًا.
هل يناسب التطبيق الرحلات والمصاريف المشتركة بين عدة أشخاص؟
نعم، يبدو التطبيق مناسبًا خصوصًا للمواقف التي تتكرر فيها المدفوعات بين مجموعة من الأصدقاء، مثل السفر أو مشاركة الإيجار والفواتير. بدلًا من إجراء حسابات منفصلة لكل شخص، يمكنك إدخال المصروفات ضمن المجموعة ومراجعة الرصيد النهائي لكل عضو. ومع ذلك، من الأفضل التأكد من إدخال المبلغ والجهة المستفيدة بدقة، لأن أي خطأ في البيانات قد يؤدي إلى تقسيم غير صحيح.
هل يحتاج جميع الأصدقاء إلى تثبيت Steven حتى يتمكنوا من استخدامه؟
قد تختلف طريقة المشاركة بحسب الوظائف المتاحة وإصدار التطبيق؛ فبعض الميزات الاجتماعية قد تتطلب دعوة الأصدقاء أو امتلاكهم حسابًا، بينما يمكن أن تسمح ميزات أخرى بإدخال المشاركين يدويًا. قبل الاعتماد عليه في رحلة أو مناسبة، يُنصح بفتح إعدادات المجموعة ومعرفة ما إذا كان الأعضاء يحتاجون إلى تنزيل التطبيق أو تسجيل الدخول. كما يجب التأكد من توافقه مع أجهزة Android وiOS المستخدمة.
هل تطبيق Steven – Be even with friends مجاني، وهل توجد عمليات شراء أو إعلانات؟
لا يمكن افتراض أن جميع وظائف التطبيق مجانية بشكل دائم، لأن نموذج الربح قد يختلف حسب النظام أو البلد أو تحديثات المطور. قبل التنزيل، راجع صفحة التطبيق الرسمية في متجر Google Play أو App Store لمعرفة وجود إعلانات، أو اشتراك، أو عمليات شراء داخل التطبيق. وإذا كنت ستستخدمه مع مجموعة، فمن الأفضل الاتفاق مسبقًا على أن أي تكلفة إضافية ليست جزءًا من المبالغ المشتركة.
هل بيانات المصروفات والأصدقاء آمنة داخل التطبيق؟
عند استخدام تطبيق يسجل أسماء الأصدقاء والمبالغ المالية، من المهم مراجعة سياسة الخصوصية والأذونات المطلوبة قبل إنشاء الحساب أو مشاركة البيانات. تجنب إدخال معلومات حساسة لا يحتاجها التطبيق، مثل بيانات البطاقات أو كلمات المرور، واستخدم كلمة مرور قوية إذا كان التسجيل مطلوبًا. كما يُستحسن تحديث التطبيق باستمرار، وعدم مشاركة روابط المجموعات مع أشخاص غير مشاركين في المصروفات.


