
도미노 - 모든 투자를 관리하세요
التقييمات 0.0الفئة شؤون ماليةالتنزيلات500.00K
لقطات الشاشة
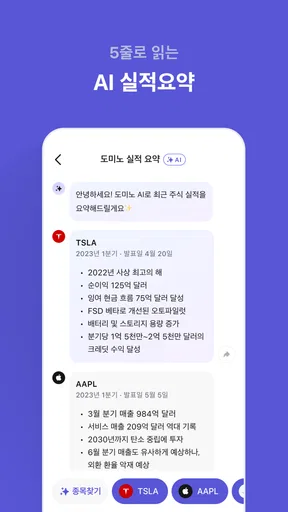
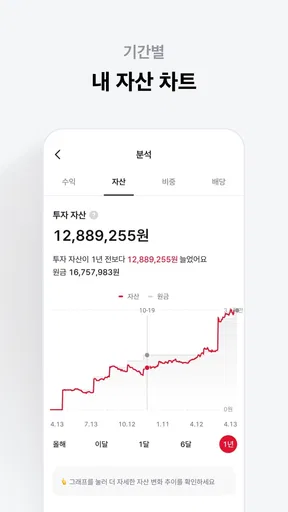
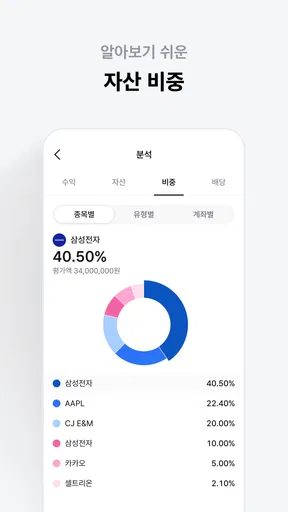
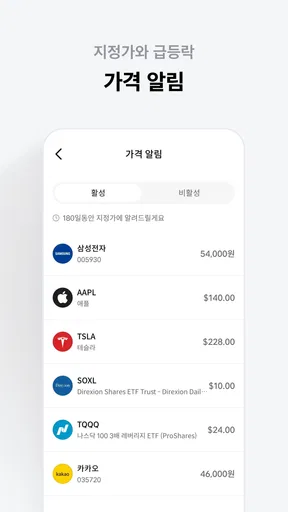
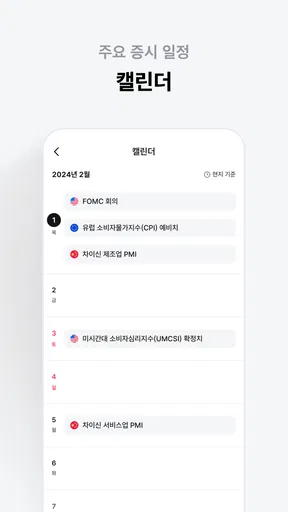
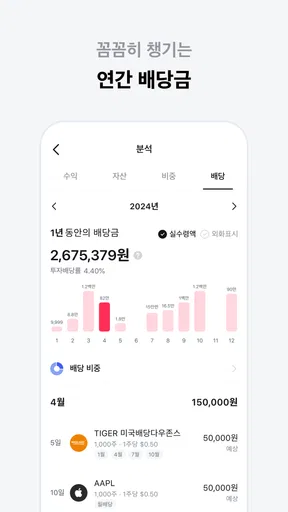
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
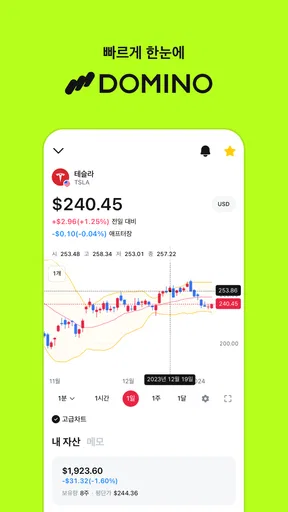
- يجمع تتبع الأسهم والعملات والصناديق في مكان واحد.
- يوفر تنبيهات لمراقبة تغيرات الأسعار دون فتح التطبيق باستمرار.
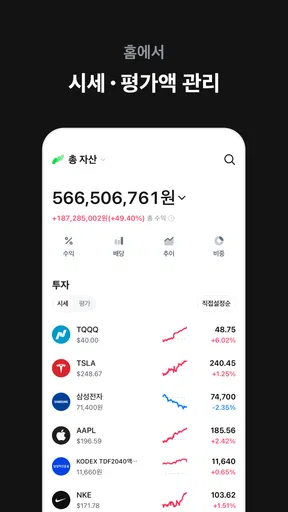
- يساعد على تنظيم المحفظة ومراجعة أداء الاستثمارات بسهولة.
- واجهة مناسبة لمتابعة عدة أصول في وقت واحد.
- يمنح المستخدم رؤية أوضح لتوزيع استثماراته ومخاطره.
السلبيات
- قد تختلف البيانات أو تتأخر بحسب السوق ومصدر المعلومات.
- لا يُعد بديلاً عن الاستشارة المالية أو التحليل المتخصص.
- قد تكون بعض الميزات المتقدمة متاحة فقط ضمن اشتراك مدفوع.
- يحتاج إلى إدخال الاستثمارات يدوياً إذا لم تتوفر مزامنة الحسابات.
- قد تبدو المصطلحات والتحليلات معقدة للمبتدئين في الاستثمار.
 تحليل بواسطة Appcracy
أكثر فائدة عملية أبحث عنها في أداة لمتابعة الاستثمارات هي أن تساعدني على رؤية الصلات بين الأصول، لا أن تجعلني أتنقل بين قوائم منفصلة وأجمع الصورة بنفسي. هذا ما يجعل 도미노 - 모든 투자를 관리하세요 جديرًا بالاهتمام: أستطيع متابعة الأسهم المحلية والخارجية والعقارات والصناديق والعملات الأجنبية ضمن تطبيق مالي واحد. من تطوير Fast Forward, Inc.، وهو مجاني للتنزيل مع مشتريات داخلية لبعض العناصر. أراه مناسبًا لمن يريد نقطة مراجعة مشتركة، لا لمن يفترض أن جمع الأصول يعني تلقائيًا تحليلًا ماليًا كاملًا أو تنفيذًا لكل معاملة.
التطبيق مصنف ضمن الشؤون المالية، ويحمل تصنيفًا عمريًا يتطلب توجيه الوالدين. يعمل على أندرويد ابتداءً من الإصدار 9، وقد وصل إلى أكثر من نصف مليون تثبيت. الإصدار الحالي هو 2.14.11. هذه التفاصيل تساعدني على فهم سياق التطبيق، لكن قرار استخدامه يعتمد أكثر على طبيعة محفظتك وما إذا كانت طريقة عرضه تناسب عاداتك. أتعامل معه كوسيلة لترتيب المتابعة، مع إبقاء المهام التي تتطلب تحققًا رسميًا أو تنفيذًا مباشرًا في الأدوات المناسبة لها.
الفائدة الأساسية: جمع فئات مختلفة في مكان واحد
وجود الأسهم والعقارات والصناديق والعملات الأجنبية في التطبيق نفسه يغيّر طريقة المراجعة أكثر مما يغيّر طبيعة الاستثمار. بدل أن أفتح أداة لكل نوع، أبدأ من نقطة واحدة وأتذكر أن أصولي لا تقتصر على الأسهم. وهذا مفيد خصوصًا إذا كانت لديك استثمارات موزعة على أسواق أو فئات متعددة، أو إذا كنت تحاول تكوين عادة مراجعة منتظمة من دون أن تتوه بين التطبيقات.
مع ذلك، لا أقرأ الفئات المختلفة كما لو كانت قابلة للمقارنة المباشرة. سعر سهم يتحرك بطريقة تختلف عن تقدير عقار، وحركة عملة لا تحمل المعنى نفسه الذي يحمله تغير صندوق. لذلك أراجع نوع الأصل وسياقه قبل أن أستنتج شيئًا من رقمه. القيمة الحقيقية هنا هي جمع نقاط المتابعة، لا تحويل كل الاستثمارات إلى مقياس واحد متجانس.
إذا كنت تبدأ بمحفظة صغيرة، فالأفضل أن تضع لنفسك سؤالًا واضحًا عند فتح التطبيق: هل أريد مراجعة الأسهم، أم العملات، أم التوزيع العام؟ هذا يمنع التمرير العشوائي ويجعل وقت الاستخدام أقصر وأكثر فائدة. ومع اتساع القائمة، يصبح تقسيم المتابعة بحسب نوع الأصل أو الهدف الشخصي أهم من محاولة استيعاب كل شيء في نظرة واحدة.
كيف أقرأ المحفظة من دون الوقوع في مقارنة مضللة؟
أبدأ عادةً بفحص الفئة التي تهمني، ثم أقرأ اسم الأصل قبل النظر إلى قيمته أو تغيره. هذه الخطوة البسيطة تقلل احتمال أن أخلط بين حركة سهم خارجي وتغير عملة، أو أن أتعامل مع العقار كما لو كان أصلًا يتبدل سعره بالسرعة نفسها. بعد ذلك أنظر إلى الصورة الأوسع: هل التغير يخص عنصرًا واحدًا، أم يؤثر في جزء أكبر من محفظتي؟
ومن المفيد أن تفصل بين المراجعة السريعة والتحليل الهادئ. في استراحة قصيرة، أكتفي بملاحظة ما يستحق الانتباه وأؤجل أي قرار مهم. وفي وقت أكثر هدوءًا، أراجع الفئات المختلفة بالتتابع. هذه الطريقة لا تحتاج إلى أدوات إضافية، لكنها تحمي من الاستجابة الانفعالية لرقم بارز أو حركة قصيرة الأمد.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
هناك أيضًا فرق بين متابعة المحفظة وإدارة ميزانية المنزل. لا أستخدم هذا النوع من التطبيقات بدل دفتر المصروفات أو أداة الفواتير؛ فالغرض هنا هو الاستثمارات المتنوعة. إذا كان سؤالك اليومي هو أين ذهب راتبي أو كم أنفقت على الاحتياجات، فالأداة المالية المخصصة للميزانية ستكون أقرب إلى حاجتك من لوحة استثمارات.
طريقة عملية لتقليل الارتباك البصري
في الاستخدام اليومي، أتعامل مع التطبيق على مرحلتين. في الصباح، أراجع التغيرات التي تستحق الانتباه فقط، ولا أحاول تحليل كل حركة. وفي نهاية الأسبوع، أعود إلى التوزيع الكامل بين الأسهم والصناديق والعقارات والعملات. الفصل بين المراجعة السريعة والمراجعة الهادئة يجعل الواجهة أقل إرهاقًا، حتى لو كانت المحفظة متنوعة.
هذا الأسلوب مفيد أيضًا لمن يقرأ بصعوبة تحت ضغط الوقت. بدل الانتقال المتكرر بين الشاشات، يمكن فتح التطبيق بهدف محدد: مراجعة الأسهم الخارجية، أو فحص العملات، أو التأكد من قيمة صندوق. كلما كان السؤال محددًا، أصبح العثور على المعلومة أسهل. أما فتح التطبيق بلا هدف ثم التمرير بين كل الفئات، فقد ينتج قلقًا أكثر من الفائدة.
أتمنى دائمًا أن تكون تطبيقات المال صريحة في التفريق بين قيمة الأصل، مقدار التغير، ونتيجة المحفظة ككل. عند استخدام أداة تجمع فئات متعددة، لا ينبغي للمستخدم أن يخلط بين ارتفاع أصل واحد وتحسن وضعه المالي فعلًا. لذلك أتعامل مع الأرقام كوسيلة للمراقبة، لا كتوصية شراء أو بيع. هذه نقطة قد تبدو بديهية، لكنها مهمة جدًا للمبتدئ الذي يرى لوحة موحدة للمرة الأولى.
هل يناسب من يحتاج إلى قراءة مريحة؟
يمكن أن يكون مناسبًا لمن يفضل عرضًا مركزيًا بدل حفظ تفاصيل عدة تطبيقات، لكن الراحة تعتمد على حجم المحفظة وعدد الفئات التي يتابعها. الشخص الذي يملك عددًا محدودًا من الأصول سيجد الفكرة أسهل من شخص يضيف عشرات العناصر. ومع اتساع القائمة، يصبح من الضروري استخدام أسلوب مراجعة تدريجي وعدم اعتبار الصفحة الأولى تقريرًا ماليًا كاملًا.
كما أن اختلاف أسماء الأصول والأسواق قد يفرض على المستخدم التمهل. الأسهم المحلية والخارجية ليست متشابهة في طريقة قراءة السعر أو توقيت الحركة، والعملات قد تجعل التغير يبدو أكبر أو أصغر عند النظر إليه من دون سياق. بالنسبة لي، وضوح الرقم لا يكفي؛ الوضوح الحقيقي هو أن أعرف ماذا يمثل الرقم قبل أن أتصرف بناءً عليه.
من المتابعة اليومية إلى اختيار الأداة المناسبة
عندما أراجع استثماراتي، أحاول أن أفصل بين رؤية ما يحدث وبين اتخاذ قرار بشأنه؛ فهما خطوتان مختلفتان، حتى لو بدأتا من الشاشة نفسها. في هذا القسم أركز على طريقة اختيار أداة المتابعة بحسب المهمة التي أريد إنجازها، وما الذي يجعل المقارنة بين الخيارات أكثر فائدة من الاكتفاء بالنظر إلى عدد الأصول المعروضة.
سيناريو يومي يوضح موضع التطبيق
لنفترض أنني أراجع خطتي قبل حجز رحلة. أريد أن أتحقق من استثمار خارجي، وألقي نظرة على العملة التي قد أحتاجها، ثم أعود إلى بقية المحفظة في المساء. وجود هذه الفئات في تطبيق واحد يساعدني على الانتقال من سؤال إلى آخر من دون فتح مجموعة أدوات مختلفة. لكنني لا أتعامل مع هذه المراجعة كقرار فوري بتغيير استثماري؛ إنها طريقة لتحديد ما يستحق فحصًا أعمق في وقت مناسب.
في المقابل، إذا كنت في مكان مزدحم أو لا أملك وقتًا للقراءة، أؤجل المراجعة التفصيلية. اختيار عنصر غير مقصود أو مقارنة حركة من سوقين بتوقيتين مختلفين قد يصنع انطباعًا خاطئًا. أستفيد من التطبيق أكثر عندما أفتح فئة واحدة لغرض محدد، ثم أترك التحليل للوقت الذي أستطيع فيه التركيز.
التحكم والجهد الحركي
من يبحث عن تطبيق مالي للاستخدام السريع قد يقدّر فكرة الوصول إلى عدة فئات من مكان واحد، لأن ذلك يقلل الحاجة إلى فتح تطبيقات متعددة والعودة بينها. هذا مهم لمن يتعب من التبديل المتكرر أو يفضل تنفيذ عدد قليل من اللمسات الواضحة. في سيناريو واقعي، قد أكون في طريق العمل وأريد التأكد من حركة سهم خارجي، ثم أراجع العملة المرتبطة بمصروف قادم. وجود هذه الموضوعات ضمن تطبيق واحد يختصر خطوات البحث.
في المقابل، المتابعة المالية ليست مهمة مناسبة للسرعة العمياء. إذا كانت الحركة الدقيقة على الشاشة مرهقة لك، أو كنت تستخدم الهاتف بيد واحدة في وسيلة نقل مزدحمة، فمن الأفضل الاكتفاء بالمراجعة وعدم محاولة إدخال تعديلات كثيرة في تلك اللحظة. أي خطأ في اختيار أصل أو قراءة فئة قد يقود إلى استنتاج خاطئ. هنا أرى أن أفضل استخدام للتطبيق هو المراقبة المنظمة، بينما القرارات الحساسة تحتاج إلى جلسة هادئة.
كما أن المستخدم الذي يعتمد على أدوات تحكم بديلة أو يحتاج إلى عناصر كبيرة جدًا يجب أن يختبر التطبيق بنفسه قبل اعتماده كأداة مالية أساسية. لا أتعامل مع وجود واجهة هاتفية على أنه ضمان تلقائي لسهولة الوصول لكل شخص. التجربة تختلف باختلاف حجم الشاشة، إعدادات النظام، وطريقة التفاعل التي يفضلها المستخدم.
الاحتياجات البصرية والسمعية
الأرقام المالية قد تكون صعبة القراءة حتى لمن لا يعاني مشكلة بصرية، لأن الفروق الصغيرة بين السعر والتغير والنسبة تحتاج إلى تركيز. لذلك أستخدم تكبير النظام إن احتجت، وأتجنب مراجعة المحفظة في إضاءة قوية أو أثناء القيادة أو المشي. التطبيق قد يجمع المعلومات في مكان واحد، لكنه لا يلغي الحاجة إلى قراءة دقيقة.
بالنسبة لمن يعتمد على التباين العالي أو تكبير النص أو قارئ الشاشة، أنصح بتجربة أهم مسار عملي: فتح قائمة الأصول، اختيار فئة، قراءة اسم العنصر وقيمته، ثم العودة إلى الشاشة السابقة. هذا الاختبار أهم من الاكتفاء بفتح الصفحة الأولى، لأنه يكشف ما إذا كانت المتابعة اليومية مريحة فعلًا. لا أستطيع اعتبار أي تطبيق مالي مناسبًا للجميع لمجرد أنه يعرض أرقامًا واضحة على هاتفي.
ومن لا يعتمد على الصوت أصلًا قد يفضل التطبيق لأنه يتيح متابعة صامتة في المكتب أو المواصلات. لكن هذا لا يعني أن التنبيهات أو الإشارات البصرية، إن ظهرت في سياق الاستخدام، تكفي وحدها لاتخاذ قرار. في المال، يجب أن تكون المعلومة قابلة للفحص بهدوء، لا مجرد إشارة تلفت الانتباه.
المتابعة في ظروف متغيرة
أحد الاستخدامات التي أجدها منطقية هو مراجعة المحفظة أثناء التنقل بين سياقات مختلفة: في المنزل لمراجعة العقارات والصناديق، وفي استراحة قصيرة لمتابعة الأسهم، وقبل السفر لمراقبة العملات الأجنبية. هذا التنوع يوضح فائدة التطبيق، لكنه يوضح أيضًا حدوده. الشاشة الصغيرة والوقت القصير مناسبان للمراقبة، لا للتحليل العميق أو اتخاذ قرارات اندفاعية.
إذا كنت تتعامل مع اختلافات زمنية بين الأسواق، فقد تحتاج إلى قراءة التغيرات ضمن وقتها بدل مقارنة كل الأرقام في اللحظة نفسها. السهم الخارجي قد يتحرك وفق جلسة مختلفة عن السهم المحلي، والعملة قد تتأثر بحركة لا تظهر في أصل آخر. لذلك لا أعتبر لوحة موحدة بديلًا عن فهم توقيت السوق الذي أتابعه.
أما المستخدم الذي يحتاج إلى العمل دون اتصال مستقر، فعليه أن يختبر سير العمل الذي يهمه في بيئته المعتادة قبل الاعتماد عليه. المتابعة المالية أثناء السفر أو في مكان ضعيف الاتصال قد تكون أقل راحة من المتابعة في المنزل، خصوصًا عندما يحتاج الشخص إلى أحدث صورة ممكنة. لهذا أستخدمه كلوحة متابعة مساعدة، ولا أجعل أي شاشة منفردة مصدر قراري الوحيد.
المقارنة مع تطبيق الوسيط والأدوات المعتادة
مقارنةً بتطبيق وسيط يركز على حساب واحد أو على تنفيذ الصفقات، تبدو قيمة هذا التطبيق في اتساع نظرة المتابعة عبر فئات متعددة. أما منصة التحليل المتخصصة فقد تكون أفضل لمن يحتاج إلى أدوات رسم أو تفاصيل سوقية عميقة. وفي المقابل، تطبيق الميزانية الشخصية يخدم سؤالًا مختلفًا تمامًا، هو إدارة الدخل والإنفاق لا مراقبة الاستثمارات.
لهذا لا أختار بين الأدوات على أساس أيها «أفضل» للجميع. أستخدم لوحة متعددة الأصول عندما أريد جمع الصورة، وأعود إلى الوسيط أو المصدر المالي المناسب عندما أحتاج إلى التحقق أو التنفيذ. هذه القسمة تقلل الاعتماد على أداة واحدة في مهام لم تُصمم لها، وتمنح التطبيق دورًا واقعيًا بدل تحميله توقعات أكبر من وظيفته.
أين تظهر الحواجز المتبقية؟
أكبر حاجز محتمل هو الخلط بين إدارة الاستثمارات ومتابعتها. اسم التطبيق وفكرته يوحيان بمركز شامل، لكنني أتعامل معه أساسًا كأداة لترتيب الرؤية المالية. تنفيذ الصفقة، التحقق من الحساب، فهم الرسوم، أو مراجعة المستندات الرسمية قد يتطلب تطبيق وسيط أو مؤسسة مالية متخصصة. من يريد شراء وبيع الأصول مباشرة من مكان واحد ينبغي ألا يفترض ذلك قبل اختبار المسار الذي يحتاجه.
الحاجز الثاني هو اختلاف معنى البيانات بين الفئات. لا يكفي أن أرى العقار بجوار السهم والصندوق والعملة حتى تصبح المقارنة عادلة. لكل نوع من هذه الأصول مستوى مختلف من السيولة، وطريقة تقييم، وأفق زمني. التطبيق يساعدني على جمع المتابعة، لكنه لا يقوم مقام خطة توزيع أصول أو استشارة مالية.
هناك أيضًا حاجز نفسي. رؤية كل الاستثمارات في شاشة واحدة قد تشجع على الفحص المتكرر، خصوصًا في الأيام المتقلبة. أنا أفضل تحديد أوقات للمراجعة، لأن متابعة كل تغير لحظي قد تجعل المستخدم يتصرف بعاطفة. هذه ليست مشكلة خاصة بالتطبيق وحده، لكنها تصبح أوضح عندما يجمع عدة أسواق في مكان واحد.
أما المشتريات الداخلية، فوجودها يعني أن التجربة المجانية قد لا تكون نهاية الخيارات المتاحة. تظهر أسعار العناصر داخل المتجر ضمن نطاق يبدأ من 0.49 درهم إماراتي ويصل إلى 26.99 درهمًا لكل عنصر. قبل الدفع، أفكر هل ستعالج الإضافة حاجة فعلية في طريقة متابعتي، أم ستضيف خيارًا لا أحتاجه. هذه نقطة مهمة لمن يريد إبقاء الإنفاق على أدواته المالية تحت السيطرة.
لمن أراه مناسبًا، ولمن أنصحه ببديل؟
أرشحه للمستثمر الذي يملك أصولًا موزعة ويريد تقليل التشتت بين قوائم الأسهم والعملات والصناديق والعقارات. كما أراه مفيدًا للمبتدئ الذي يريد تكوين عادة مراجعة منظمة، بشرط أن يفهم أن عرض المعلومات لا يساوي توصية استثمارية. وجود نسخة حالية برقم 2.14.11 يدل على أن التطبيق في مرحلة تطوير مستمرة، لكنني لا أستخدم رقم الإصدار وحده للحكم على ملاءمته؛ الأهم هو مدى توافقه مع طريقة المتابعة التي أحتاجها.
أما إذا كان هدفك الأساسي تنفيذ أوامر تداول متقدمة، أو تحليل رسوم بيانية احترافي، أو الاعتماد على بيانات متخصصة لاتخاذ قرارات سريعة، فقد يكون تطبيق الوسيط أو منصة تحليل مخصصة أفضل. كذلك قد لا يناسبك إذا كنت تريد ميزانية شخصية، مصروفات يومية، أو إدارة فواتير؛ تركيزه هنا هو الاستثمارات المتنوعة، وليس دفتر حساب منزلي شامل.
ومن لديه احتياجات وصول دقيقة، مثل تكبير مستمر أو تفاعل بديل أو قراءة صوتية لكل عنصر، ينبغي أن يختبره عمليًا قبل نقل محفظته بالكامل إلى طريقة العمل هذه. لا أرى في ذلك انتقادًا للتطبيق، بل قاعدة سليمة لأي أداة مالية. سهولة الاستخدام الحقيقية لا تُقاس بما يبدو مريحًا على جهاز شخص آخر.
أسئلة عملية قبل الاعتماد عليه
هل يكفي وحده لتنفيذ قرارات الاستثمار؟ لا أتعامل معه بهذه الطريقة؛ أستخدمه للمراجعة، ثم أرجع إلى أداة الوسيط أو الجهة المالية عندما أحتاج إلى تنفيذ أو تحقق رسمي. وهل يناسب من يتابع نوعًا واحدًا فقط؟ يمكن أن يظل مفيدًا، لكن ميزته الأوضح تظهر عندما تكون لديك فئات متعددة فعلًا؛ أما مع محفظة بسيطة جدًا فقد يكون تطبيق واحد متخصص كافيًا.
وهل ينبغي فحص الأصول كلها كل يوم؟ في رأيي لا. أفضّل مراجعات قصيرة عند وجود سبب، ثم جلسة دورية أهدأ لمقارنة الفئات. وهل يمكن أن يحل محل تطبيق الميزانية؟ لا، لأن متابعة الاستثمارات لا تجيب عن أسئلة المصروفات والفواتير. وأخيرًا، هل ينبغي شراء العناصر الإضافية؟ فقط إذا اتضح لك داخل التطبيق أنها تضيف شيئًا تحتاجه، لا لمجرد أن الخيار موجود.
حكمي النهائي بعد النظر إلى الصورة الكاملة
أجد في 도미노 - 모든 투자를 관리하세요 فكرة مفيدة وواضحة: تقليل التشتت عبر جمع الأسهم المحلية والخارجية والعقارات والصناديق والعملات الأجنبية في تطبيق مالي واحد. قوته ليست في جعل الاستثمار بسيطًا بطريقة سطحية، بل في إعطائي نقطة بداية واحدة للمراجعة. وعندما أستخدمه ضمن جدول هادئ، مع تقسيم الأصول وعدم الخلط بين المتابعة والتنفيذ، يصبح عمليًا أكثر بكثير.
في الوقت نفسه، لا أنصح بالتعامل معه كبديل شامل لكل الأدوات المالية. تعدد الفئات قد يربك من لا يملك طريقة تنظيم، والقراءة السريعة قد تخفي اختلافات مهمة بين الأسواق والأصول. كما أن من يحتاج إلى أدوات تداول أو تحليل متقدمة سيجد قيمة أكبر في منصة متخصصة. توصيتي هي تجربته كلوحة متابعة مجانية، ثم الاحتفاظ بتطبيق الوسيط أو المصدر الرسمي للمهام الحساسة.
بالنسبة لي، يستحق التجربة خصوصًا لمن يريد رؤية محفظة متنوعة من دون القفز بين تطبيقات كثيرة. أما نجاحه معك فسيتوقف على سؤال بسيط: هل تحتاج إلى مركز مرتب للمراقبة، أم إلى منصة كاملة لاتخاذ وتنفيذ القرارات؟ إذا كانت الإجابة هي المراقبة، فقد يكون هذا التطبيق رفيقًا عمليًا. وإذا كانت الإجابة هي التداول المتقدم أو الوصول المتخصص، فمن الأفضل أن يكون جزءًا مساعدًا لا الأداة الوحيدة التي تعتمد عليها.
الأسئلة الشائعة عن 도미노 - 모든 투자를 관리하세요
ما هو تطبيق 도미노 - 모든 투자를 관리하세요، وما نوع الاستثمارات التي يمكن متابعتها من خلاله؟
تطبيق 도미노 - 모든 투자를 관리하세요 هو أداة موجهة لإدارة ومتابعة الاستثمارات من مكان واحد، مع تركيز واضح على المستخدمين في كوريا أو من يتعاملون مع خدمات مالية كورية. يتيح تنظيم معلومات الأصول، مراقبة الأداء، ومراجعة تفاصيل المحافظ بدلاً من التنقل بين عدة تطبيقات. قبل تنزيله، يُنصح بالتأكد من أن المؤسسات المالية والحسابات التي تستخدمها مدعومة فعلاً داخل التطبيق.
هل يقوم التطبيق بتنفيذ عمليات شراء وبيع الاستثمارات، أم يقتصر دوره على المتابعة والإدارة؟
تختلف الوظائف المتاحة بحسب نوع الحساب والجهات المالية المرتبطة بالتطبيق. غالباً ما يركز 도미노 على تجميع بيانات الاستثمارات وعرضها وتحليلها، لكن بعض الخدمات قد تسمح بميزات إضافية مثل الربط أو الانتقال إلى منصة التداول. لا ينبغي افتراض أن التطبيق ينفذ أوامر شراء وبيع مباشرة؛ تحقق من الوصف الرسمي والأذونات وشروط الخدمة قبل ربط حساباتك أو اتخاذ أي قرار استثماري.
هل بيانات الاستثمار والأصول الشخصية آمنة عند استخدام 도미노؟
يعتمد مستوى الأمان على طريقة تسجيل الدخول، وآلية ربط الحسابات، وسياسات الشركة المطورة في تخزين البيانات وحمايتها. يُفضل استخدام كلمة مرور قوية، وتفعيل أي وسيلة تحقق إضافية متاحة، وتجنب تثبيت التطبيق من مصادر غير رسمية. كما يجب قراءة سياسة الخصوصية لمعرفة نوع البيانات التي يجمعها التطبيق، وما إذا كانت بيانات الحسابات تُخزن محلياً أو تُرسل إلى خوادم خارجية.
هل تطبيق 도미노 مناسب للمبتدئين في الاستثمار أم يحتاج إلى خبرة مالية؟
يمكن أن يكون التطبيق مفيداً للمبتدئين لأنه يجمع معلومات الاستثمارات في واجهة واحدة ويساعد على تكوين صورة أوضح عن توزيع الأصول والأداء. ومع ذلك، فإن عرض الأرقام والرسوم لا يعني أن التطبيق يقدم استشارة مالية شخصية أو يضمن الأرباح. سيستفيد المستخدم المبتدئ أكثر إذا فهم أساسيات المخاطر، الرسوم، التنويع، وتقلبات السوق قبل الاعتماد على أي تحليل أو تنبيه يظهر داخل التطبيق.
هل تطبيق 도미노 مجاني، وما المتطلبات الأساسية لاستخدامه على الهاتف؟
قد يتوفر التطبيق للتنزيل دون رسوم، لكن بعض الميزات المتقدمة أو الخدمات المرتبطة بالمؤسسات المالية قد تخضع لاشتراك أو قيود معينة. يحتاج المستخدم عادةً إلى جهاز Android أو iPhone متوافق، واتصال بالإنترنت، وربما رقم هاتف أو حساب مستخدم للتحقق من الهوية. قبل التثبيت، راجع صفحة المتجر لمعرفة آخر متطلبات النظام، الدول المدعومة، الرسوم المحتملة، وتاريخ آخر تحديث.


