
Checkbook - Account Tracker
التقييمات 4.3الفئة شؤون ماليةالتنزيلات100.00K
لقطات الشاشة
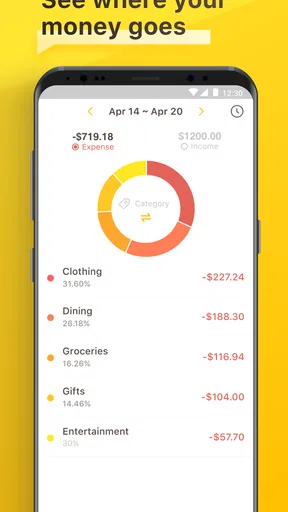
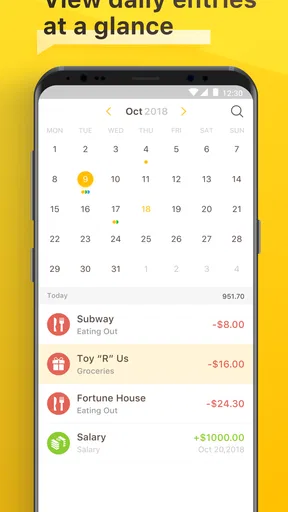
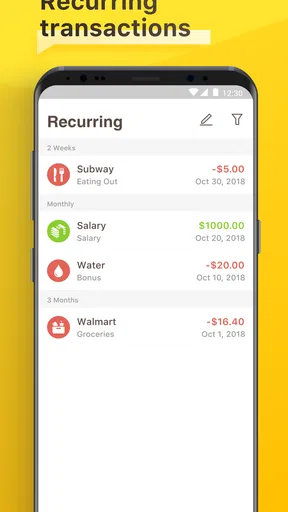
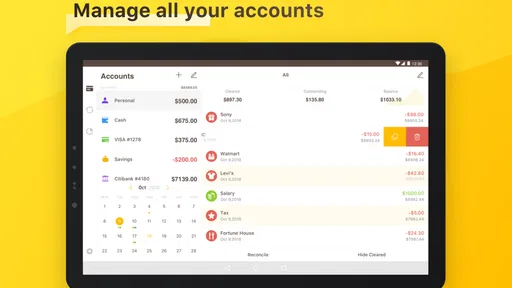
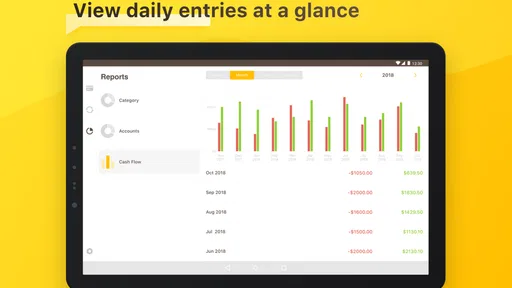
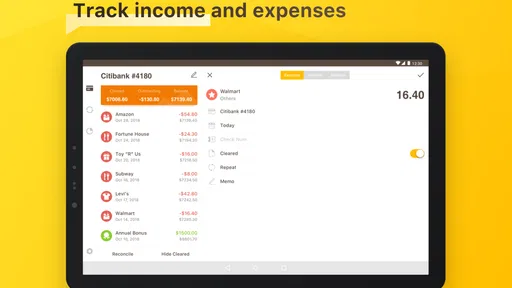
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- واجهة بسيطة وسهلة الاستخدام لتسجيل الدخل والمصروفات بسرعة.
- يدعم متابعة أكثر من حساب وميزانية من مكان واحد.
- يوفر نظرة واضحة على الرصيد والمعاملات المالية اليومية.
- يساعد على اكتشاف عادات الإنفاق ومراقبة الميزانية الشخصية.
- مناسب لمن يريد بديلاً رقمياً عن دفتر الشيكات التقليدي.
السلبيات
- قد تحتاج بعض الميزات المتقدمة إلى اشتراك أو شراء داخل التطبيق.
- إدخال المعاملات يدوياً قد يصبح مرهقاً مع كثرة المصروفات.
- خيارات التقارير والتحليلات قد تكون محدودة مقارنة بالتطبيقات المالية المتخصصة.
- قد لا يتوافق مع جميع البنوك أو يدعم المزامنة البنكية التلقائية.
- يلزم الحفاظ على نسخة احتياطية لتجنب فقدان البيانات عند تغيير الجهاز.
 تحليل بواسطة Appcracy
إذا كنت تدير مصروفك من دفتر شيكات ورقي وتريد طريقة أبسط لتسجيل الحركة اليومية، فقد وجدت في Checkbook - Account Tracker أداة مباشرة أكثر من كونها تطبيقًا ماليًا شاملًا. فكرته الأساسية واضحة: تستبدل الدفتر الورقي بسجل رقمي تتابع فيه ما يدخل إلى الحساب وما يخرج منه. هذا التركيز الضيق هو أهم ما يميزه، وهو أيضًا السبب الذي يجعل تجربته مناسبة لشخص، وغير كافية لشخص آخر.
استخدمت التطبيق بعقلية مستخدم يبدأ من الصفر، لا بعقلية من يبحث عن لوحة تحكم مليئة بالرسوم البيانية. الانطباع الأول أن التطبيق ينتمي إلى فئة الشؤون المالية اليومية، لكن وظيفته العملية أقرب إلى دفتر حركة للحساب منه إلى مدير ميزانية متكامل. لذلك لن أتعامل معه كبديل للخدمات المصرفية أو كتطبيق استثمار؛ قيمته تظهر عندما تريد معرفة الرصيد الدفتري بعد كل عملية، وتريد تسجيل التفاصيل بنفسك بدل الاعتماد على الذاكرة.
ماذا تتوقع قبل أن تبدأ؟
التطبيق مجاني للتنزيل، ومطوره هو TinyWork Apps. يحمل تقييمًا متوسطه 4.3 من عدد كبير نسبيًا من التقييمات، مع أكثر من مئة ألف عملية تثبيت، وهي مؤشرات تمنحني قدرًا معقولًا من الثقة بأنه ليس تجربة هامشية مجهولة تمامًا. تصنيفه العمري PEGI 3، لذلك لا توجد في فكرته طبيعة معقدة أو موجهة إلى جمهور متخصص. الإصدار الحالي هو 2.1.2، ويعمل على الأجهزة التي تبدأ من أندرويد 7.0.
المهم هنا أن تفهم نوع النجاح الذي يعدك به التطبيق. لن يقرر عنك أين تنفق، ولن يحول المعاملات إلى خطة مالية تلقائية. النجاح الأول هو أن تفتح سجلًا، تضيف حركة مالية صحيحة، ثم ترى أثرها على رصيدك كما تتوقع. إذا كان هذا هو احتياجك، فالبساطة تصبح ميزة حقيقية بدل أن تبدو نقصًا.
في المقابل، إذا كنت تريد ربطًا مباشرًا بالحساب البنكي، أو تصنيفًا تلقائيًا للمشتريات، أو تقارير مفصلة عن الإنفاق، فمن الأفضل أن تخفض توقعاتك منذ البداية. التطبيقات المصرفية المعتادة تتفوق في عرض العمليات التي سجلها البنك، وتطبيقات الميزانية المتخصصة تتفوق في التحليل. أما هذا التطبيق فيخدم المستخدم الذي يريد التحكم في الإدخال اليدوي ومراجعة سجل واضح.
تظهر مشتريات داخل التطبيق تتراوح من مبالغ صغيرة إلى مبالغ أعلى لكل عنصر. لا أرى ذلك سببًا لرفضه، لأن الاستخدام الأساسي مجاني، لكن من الحكمة أن تبدأ بالنسخة المجانية وتعرف أولًا هل أسلوب التسجيل اليدوي يناسبك. لا تدفع مقابل خيار إضافي قبل أن تختبر روتينك الحقيقي، خصوصًا إذا كنت لا تستخدم دفتر شيكات باستمرار.
لمن يكون مناسبًا فعلًا؟
أرشحه لمن يدفع بشيكات أو يتعامل مع حساب يحتاج إلى موازنة يدوية، ولمن يريد الاحتفاظ بسجل شخصي للدفعات قبل ظهورها في كشف الحساب. قد يفيد أيضًا صاحب مشروع صغير يتابع عددًا محدودًا من الحركات من حساب واحد، أو شخصًا يريد فصل سجل مصروفاته الشخصية عن تطبيق البنك دون بناء نظام جداول معقد.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
أما من يعتمد بالكامل على البطاقات والدفع الإلكتروني ويريد استيراد كل شيء تلقائيًا، فلن يحصل هنا على نفس الراحة التي تقدمها بعض تطبيقات الميزانية المتصلة بالحسابات. كذلك لا أراه الخيار الأول لمن يدير عدة حسابات، أو يحتاج إلى تقارير شهرية مفصلة، أو يريد مشاركة ميزانية منزلية مع أفراد آخرين. في هذه الحالات، قد يكون جدول بيانات منظم أو تطبيق مالي أوسع نطاقًا أفضل.
من التثبيت إلى أول سجل مفيد
في هذا القسم أركز على جعل الانتقال إلى السجل الرقمي اختبارًا صغيرًا ومنضبطًا، لا مشروعًا لإعادة كتابة تاريخ الحساب كله. سأوضح كيف أختار حركة يمكن التحقق منها، وما الذي أراقبه بعدها حتى أعرف أن طريقة التسجيل تناسب روتيني قبل أن أعتمد عليها في قرارات أكثر أهمية.
ابدأ بحساب واحد وسجل افتتاحي واضح
أول نصيحة عملية عند فتح التطبيق هي ألا تحاول إعادة بناء تاريخك المالي كله. اختر حسابًا واحدًا فقط، وحدد الرصيد الذي تريد أن يبدأ منه السجل. إذا كان لديك كشف حديث، استخدم رصيدًا معروفًا بدل التخمين. هذه الخطوة تبدو بسيطة، لكنها تمنع أكبر مصدر للارتباك لاحقًا: أن يكون الرصيد داخل التطبيق مختلفًا عن الرصيد الذي تتوقعه لأن نقطة البداية لم تكن دقيقة.
بعد ذلك، تعامل مع السجل كدفتر محاسبي صغير. لكل حركة، أدخل المبلغ في الاتجاه الصحيح، ثم أضف وصفًا قصيرًا يذكرك بالسبب. لا تكتب أوصافًا عامة مثل “دفع” فقط؛ عبارة مثل “فاتورة الكهرباء” أو “شيك الإيجار” ستجعل المراجعة بعد أيام أسهل بكثير. هذه ليست ميزة مخفية بالمعنى التقني، لكنها طريقة استخدام ترفع قيمة التطبيق كثيرًا، لأن السجل اليدوي يعتمد على جودة ما تكتبه فيه.
إذا كنت تنتقل من دفتر ورقي، فلا تنقل كل الصفحات دفعة واحدة. انقل العمليات التي ما زالت معلقة أو التي يمكن أن تؤثر في رصيدك الحالي، ثم ابدأ التسجيل الرقمي من اليوم. بهذه الطريقة تحصل على سجل نظيف بدل قائمة طويلة مليئة بحركات قديمة لم تعد مهمة. هذا من أكثر الأساليب فاعلية لمن يريد الوصول إلى أول نتيجة مفيدة بسرعة.
اجعل أول عملية اختبارًا مقصودة
لا تبدأ بعملية كبيرة أو حركة يصعب التحقق منها. اختر دفعة تعرف قيمتها واتجاهها، وسجلها ثم راجع الرصيد الناتج. إذا تطابق الحساب مع ما تتوقعه، فقد أنجزت الاختبار الحقيقي للتطبيق. بعد ذلك يمكنك تصحيح الإدخال فورًا إن أخطأت بدل اكتشاف المشكلة بعد تراكم عدة عمليات.
في الاستخدام اليومي، أرى أن أفضل روتين هو تسجيل الحركة في اللحظة التي تكتب فيها الشيك أو تعرف فيها أن الدفعة خرجت، لا عند وصولها إلى كشف الحساب. الفائدة هنا أنك ترى الالتزامات القادمة ضمن رصيدك الدفتري، فلا تنخدع برقم بنكي يبدو أعلى مؤقتًا. هذا فرق مهم بين متابعة الرصيد المتاح في لحظة معينة وبين معرفة ما التزمت به فعليًا.
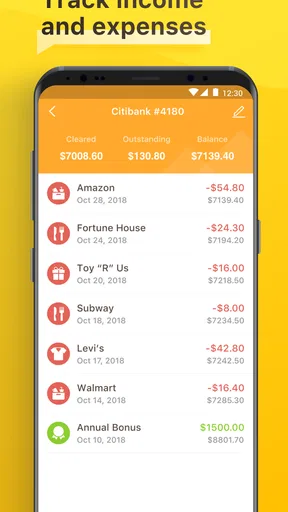
تخيل موقفًا عاديًا: كتبت شيكًا لموعد إيجار، ثم دفعت فاتورة هاتف، وبعدها اشتريت مستلزمات منزلية. في التطبيق، لا تنتظر حتى تخصم البنوك كل هذه المبالغ. سجّلها تباعًا، وراجع الرصيد بعد كل إدخال. إذا كنت تستخدم دفترًا ورقيًا، فهذه العملية نفسها لكن مع بحث أسهل داخل سجل رقمي وتقليل احتمال ضياع الصفحة أو نسيان عملية.
كيف تحافظ على سجل قابل للمراجعة؟
اجعل وقت المراجعة ثابتًا، حتى لو كان قصيرًا. في نهاية اليوم أو بعد كل مجموعة دفعات، قارن ما كتبته بما تتذكره من عملياتك. لا تحتاج إلى جلسة تحليل طويلة؛ الهدف هو اكتشاف العملية المنسية وهي ما تزال واضحة في ذهنك. وإذا كنت تسجل شيكات، احتفظ في الوصف باسم الجهة والغرض، لأن رقم الشيك وحده قد لا يخبرك بعد فترة لماذا تم الدفع.
ومن المفيد أن تميز ذهنيًا بين ثلاث حالات: عملية سجلتها ولم تظهر في البنك بعد، عملية ظهرت فعلًا، وعملية متوقعة لم تنفذها بعد. التطبيق يساعدك على الاحتفاظ بسجل إدخالاتك، لكنه لا يلغي حاجتك إلى المقارنة مع كشف الحساب. لذلك أتعامل معه كسجل تحكم شخصي، لا كمصدر مصرفي نهائي.
أين يختلف عن البدائل المعتادة؟
البديل الأول هو دفتر الشيكات الورقي. الورق يمنحك إحساسًا مباشرًا بالكتابة، لكنه أقل مرونة في البحث والتصحيح، وقد يتعرض للضياع أو التلف. التطبيق يكسب في سهولة الاحتفاظ بالسجل ومراجعته على الهاتف، بينما يظل الورق مناسبًا لمن لا يريد إدخال هاتفه في كل عملية أو يفضل العمل دون شاشة.
البديل الثاني هو تطبيق البنك. ذلك التطبيق يعرض ما وصل إلى النظام المصرفي، لكنه قد لا يعكس فورًا شيكًا كتبته أو دفعة لم تتم معالجتها بعد. هنا يأتي دور السجل اليدوي. لا يحل محل البنك، بل يضيف طبقة متابعة بين قرار الدفع وظهوره رسميًا.
البديل الثالث هو تطبيق ميزانية كامل. هذا الخيار أفضل عندما يكون هدفك تحليل فئات الإنفاق، أو بناء أهداف ادخار، أو جمع حسابات متعددة في مكان واحد. لكنه قد يكون زائدًا عن الحاجة لمن يريد فقط تسجيل الحركات والحفاظ على رصيد دفتري مفهوم. في تجربتي، بساطة هذا التطبيق مفيدة إذا كان التعقيد هو ما يمنعك من الالتزام، لكنها مزعجة إذا كنت تبحث عن أتمتة وتحليل.
نقاط الالتباس التي ينبغي الانتباه إليها
هنا أتناول مصادر الالتباس التي تظهر حتى عندما تكون خطوات الإدخال بسيطة، ولا سيما الفرق بين رقم أتابعه يدويًا ورصيد أراجعه لدى البنك. أضيف أيضًا قاعدة نافعة: قبل تعديل أي عملية، حدّد آخر نقطة تتأكد فيها من صحة السجل؛ بهذه الطريقة يصبح البحث عن سبب الاختلاف أهدأ وأقل عرضة للتخمين.
الرصيد المسجل ليس بالضرورة رصيد البنك
أكثر خطأ محتمل هو افتراض أن الرقم الذي تراه داخل السجل يساوي دائمًا الرقم الظاهر في التطبيق المصرفي. إذا سجلت شيكًا قبل أن يصرفه الطرف الآخر، فسيظهر أثره في حسابك اليدوي قبل أن يظهر في البنك. هذا ليس خللًا؛ إنه سبب استخدام دفتر الشيكات أصلًا. لكن عليك أن تعرف أي رقم تراجعه قبل اتخاذ قرار إنفاق جديد.
لذلك لا أنصح بإدخال العملية مرتين: مرة عند كتابة الشيك ومرة عند ظهوره في كشف الحساب. سجلها مرة واحدة، ثم استخدم كشف البنك للمطابقة. التكرار سيجعل الرصيد يبدو أقل من الحقيقة ويقودك إلى تصحيحات مربكة. هذه النقطة وحدها قد توفر عليك كثيرًا من البحث إذا بدأت استخدام التطبيق بعد الاعتماد على دفتر ورقي.
التصحيح يحتاج إلى انضباط أكثر من الحذف العشوائي
عندما تكتشف خطأ في مبلغ أو اتجاه عملية، صححه بطريقة تحافظ على فهمك لما حدث. لا تحذف إدخالًا صحيحًا لمجرد أن الرصيد النهائي لا يطابق كشف الحساب؛ ابحث أولًا عن عملية ناقصة أو مكررة. السجل المالي الجيد ليس الرقم النهائي فقط، بل الطريق الذي أوصلك إليه.
إذا كان الفرق صغيرًا، راجع الرسوم أو المبالغ التي نسيتها أو العمليات المعلقة. وإذا كان الفرق كبيرًا، ابدأ من آخر رصيد تعرف أنه صحيح بدل تعديل عدة إدخالات عشوائيًا. هذه طريقة عملية للتعامل مع أي سجل يدوي، وتناسب هذا التطبيق تحديدًا لأنه يضع مسؤولية الدقة على المستخدم بدل الاعتماد على مزامنة تلقائية.
لا تخلط بين التتبع والتحليل
قد تشعر بعد تسجيل عدة عمليات أن لديك صورة كاملة عن إنفاقك، لكن سجل الحركة لا يساوي تلقائيًا ميزانية شهرية أو تقريرًا تحليليًا. إذا كان هدفك معرفة أين يذهب المال، يمكنك استخدام الأوصاف بطريقة متسقة، مثل كتابة اسم الفئة في بداية كل ملاحظة، ثم مراجعة إدخالاتك يدويًا. هذه حيلة مفيدة، لكنها تظل عملًا يدويًا وليست تصنيفًا آليًا.
ميزة هذا الأسلوب أنه يجبرك على رؤية كل دفعة بدل تمريرها ضمن مخطط عام. عيبه أن فائدته تنخفض إذا كنت تجري عددًا كبيرًا من العمليات يوميًا. عندها يصبح تطبيق الميزانية المتخصص أكثر كفاءة، حتى لو احتاج إلى وقت أطول للتعلم في البداية.
هل يحتاج المبتدئ إلى خبرة مالية؟
لا تحتاج إلى معرفة محاسبية متقدمة كي تبدأ، لكنك تحتاج إلى فهم بسيط للفرق بين المال الداخل والمال الخارج، ومعرفة الرصيد الذي ستبني عليه السجل. إذا كنت لا تعرف رصيد البداية أو لا تراجع كشف الحساب، فلن يستطيع أي تطبيق يدوي أن يضمن لك نتيجة صحيحة.
لهذا أرى أن التطبيق مناسب للمبتدئ الذي يريد عادة واضحة: افتح السجل، أدخل العملية، ثم راجع الرصيد. أما من يريد أن ينقر على زر واحد ليجلب التطبيق كل المعاملات ويصنفها، فسيجد البداية أقل راحة، لا لأن الواجهة بالضرورة صعبة، بل لأن طريقة العمل نفسها تعتمد على المشاركة المستمرة.
خطوتك التالية بعد أول نجاح
بعد أن تتأكد من أن أول عملية انعكست كما ينبغي، لا توسع الاستخدام إلى كل الحسابات فورًا. امنح نفسك عدة أيام مع الحساب الأساسي، وراقب هل تتذكر تسجيل العمليات في وقتها. إذا نجحت العادة، أضف حسابًا آخر فقط عندما يكون لديك سبب واضح، مثل فصل مصروفات المنزل عن حساب مختلف. التوسع قبل تثبيت الروتين يجعل الأخطاء أصعب في التتبع.
أنصح أيضًا بتحديد لحظة أسبوعية للمطابقة مع البنك. لا تجعل المطابقة مناسبة نادرة لا تحدث إلا عند وجود مشكلة. راجع العمليات التي ظهرت، وتأكد من عدم وجود إدخال مكرر، ثم اترك العمليات المعلقة واضحة في ذهنك. بهذه الطريقة يتحول التطبيق من دفتر تحفظ فيه الأرقام إلى أداة تساعدك على اتخاذ قرار إنفاق أكثر هدوءًا.
إذا وجدت نفسك تستخدمه فقط لتسجيل شيك أو شيكين في الشهر، فهذا قد يكون كافيًا، ولا تحتاج إلى الانتقال إلى نظام أكبر. أما إذا بدأت تسجل مشتريات كثيرة وتبحث عن رسوم بيانية وفئات وأهداف، فهذه إشارة إلى أن احتياجك تجاوز وظيفة دفتر الحساب. لا أعد ذلك فشلًا للتطبيق؛ ببساطة أنت انتقلت من سؤال “كم بقي بعد هذه العملية؟” إلى سؤال أوسع هو “كيف أدير مالي؟”.
قرار الاستخدام اليومي: أين تظهر الكلفة الحقيقية؟
حتى عندما لا تدفع مالًا، هناك كلفة صغيرة في هذا النوع من التطبيقات: الانتباه. عليك أن تتذكر إدخال الحركة وأن تكتب وصفًا يكفي لفهمها لاحقًا. لذلك أرى أن الاختبار الحقيقي ليس عدد الخيارات، بل هل تستطيع جعل التسجيل جزءًا من اللحظة نفسها التي تدفع فيها. إذا كنت تؤجل الإدخال إلى نهاية الأسبوع، فاحتمال نسيان مشتريات صغيرة أو الخلط بين أوصافها يصبح أكبر.
للتقليل من هذا الاحتكاك، استخدم قاعدة بسيطة: سجّل الحركات التي تغير رصيد الحساب مباشرة، ولا تحاول تحويل كل مصروف نقدي عابر إلى بند إن لم يكن ذلك هدفك. بهذا تحافظ على سجل مرتبط بما تريد متابعته بدل أن يتحول إلى مهمة يومية مرهقة. أما إذا كان هدفك معرفة كل ما تنفقه، فستحتاج إلى روتين أشمل، وقد يكون تطبيق مصروفات مخصص أنسب.
متى يكون البديل أذكى؟
إذا كانت أولويتك معرفة الرصيد المصرفي الرسمي، فالتطبيق البنكي هو المرجع الذي ينبغي الرجوع إليه. وإذا كان هدفك توزيع الدخل على فئات، أو إعداد ميزانية مشتركة، أو فهم نمط الإنفاق عبر فترة طويلة، فالتطبيق المالي الأوسع أو جدول بيانات مصمم بعناية يمنحك مساحة تحليل أكبر. لا أعتبر هذه الخيارات منافسة مباشرة دائمًا؛ لكل منها سؤال مختلف تجيب عنه.
أما هذا السجل فيكون أذكى حين تكون المشكلة هي العمليات التي تعرفها أنت قبل أن تظهر في البنك، أو حين تريد تدوين شيكات ومدفوعات قليلة من دون بناء نظام مالي كامل. وتذكّر أن الجمع بينه وبين تطبيق البنك قد يكون عمليًا: الأول لتسجيل الالتزامات يدويًا، والثاني للمطابقة النهائية. المهم ألا تتعامل معهما كدفترين مستقلين تسجل فيهما الحركة نفسها مرتين.
هل يناسب من يتشارك المصروفات؟
إذا كنت تدير المال مع شريك أو أسرة، اتفقوا أولًا على من يدخل العمليات ومن يراجع الرصيد. وجود سجل رقمي لا يحل تلقائيًا مشكلة اختلاف العادات أو تكرار الإدخال إذا كان أكثر من شخص يتصرف فيه من دون قاعدة مشتركة. ولأن الاستخدام هنا قائم على إدخال المستخدم، فإن وضوح المسؤولية أهم من إضافة مزيد من التفاصيل إلى كل وصف.
إذا كان المطلوب أن يرى عدة أشخاص الميزانية نفسها ويتابعوا فئات إنفاق مشتركة، فأفضّل اختيار أداة صممت لهذا النوع من التعاون. أما إذا كان شخص واحد يتولى حسابًا محدود الحركة ويريد أن يطلع الآخر على الرصيد عند الحاجة، فقد يكفي السجل اليدوي، بشرط أن تكون المراجعة منتظمة ومتفقًا عليها.
في النهاية، Checkbook - Account Tracker خيار عملي لمن يريد استبدال دفتر الشيكات الورقي بسجل رقمي بسيط يمكن الرجوع إليه. أعجبني أنه لا يحاول أن يكون بنكًا أو مستشارًا ماليًا، وأن طريق الوصول إلى أول فائدة واضح: ابدأ برصيد معروف، سجل عملية مؤكدة، ثم طابق النتيجة. لكن هذه البساطة تأتي مع مسؤولية؛ فأنت من يدخل البيانات، وأنت من يراجعها، ولا ينبغي أن تتوقع منه أتمتة تطبيق مصرفي أو تحليلات مدير ميزانية.
إذا كان هدفك الأساسي هو تتبع الشيكات والدفعات يدويًا دون تعقيد، فأراه بداية مجانية معقولة، خصوصًا لمن ينتقل من الورق ويريد عادة سهلة الفهم. أما إذا كانت أولويتك المزامنة التلقائية، أو إدارة عدة حسابات، أو تحليل الإنفاق بالتفصيل، فابحث عن بديل متخصص منذ البداية. بالنسبة للمستخدم المناسب، تكمن قوته في شيء متواضع لكنه مهم: أن تعرف ما سجلته، ولماذا سجلته، وما الذي ينبغي أن تتوقعه من رصيدك قبل أن تتفاجأ بكشف الحساب.
الأسئلة الشائعة عن Checkbook - Account Tracker
ما هو تطبيق Checkbook - Account Tracker، ولمن يُنصح باستخدامه؟
تطبيق Checkbook - Account Tracker هو أداة لإدارة الحسابات الشخصية وتسجيل الدخل والمصروفات بطريقة تشبه دفتر الشيكات التقليدي. يتيح لك متابعة الرصيد، إضافة العمليات المالية، وتصنيف النفقات لمراقبة عادات الإنفاق. يناسب الأفراد والعائلات وأصحاب الأعمال الصغيرة الذين يريدون وسيلة بسيطة لتسجيل معاملاتهم اليومية دون الاعتماد الكامل على الجداول الإلكترونية المعقدة.
هل يمكن استخدام Checkbook - Account Tracker لإدارة أكثر من حساب؟
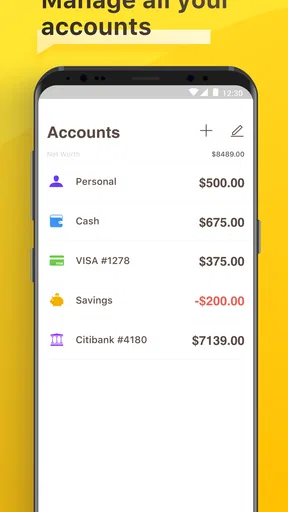
نعم، صُمم التطبيق ليكون مناسبًا لمن لديهم أكثر من حساب مالي، مثل الحساب الجاري، حساب التوفير، النقد المتوفر، أو بطاقات الائتمان. يمكنك عادةً إنشاء سجلات منفصلة لكل حساب وإضافة العمليات إلى المكان الصحيح، مما يساعد على معرفة الرصيد الفعلي لكل حساب بدلًا من جمع البيانات يدويًا. ومع ذلك، يُفضّل مراجعة إعدادات الإصدار الذي ستنزّله للتأكد من عدد الحسابات المدعومة والميزات المتاحة.
هل يتصل التطبيق مباشرة بالحساب البنكي ويستورد المعاملات تلقائيًا؟
لا ينبغي افتراض أن Checkbook - Account Tracker يعمل كتطبيق مصرفي متصل بالبنك أو أنه يستورد المعاملات تلقائيًا. وظيفته الأساسية هي تسجيل العمليات ومتابعة الأرصدة التي يدخلها المستخدم، وقد تختلف إمكانات المزامنة أو الاستيراد حسب النظام والإصدار. قبل استخدامه، تحقق من وصف المتجر وصلاحيات التطبيق؛ وإذا لم تجد ذكرًا واضحًا للربط البنكي، فاعتبر أن الإدخال اليدوي هو الطريقة الأساسية.
هل بياناتي المالية في Checkbook - Account Tracker آمنة وخصوصية؟
تتعامل مع التطبيق مع بيانات حساسة، لذلك من المهم قراءة سياسة الخصوصية ومراجعة الصلاحيات المطلوبة قبل إدخال معلومات مالية تفصيلية. لا تشارك كلمات مرورك البنكية أو رموز الدخول داخل التطبيق ما لم يكن هناك توضيح رسمي وآمن لطريقة الحماية. يُنصح أيضًا بتفعيل قفل الجهاز، واستخدام النسخ الاحتياطي بحذر، والتأكد مما إذا كانت البيانات محفوظة محليًا أو تتم مزامنتها عبر خدمة سحابية.
هل Checkbook - Account Tracker مجاني، وهل يحتوي على إعلانات أو مشتريات داخلية؟
قد يتوفر التطبيق للتنزيل مجانًا، لكن بعض الوظائف الإضافية مثل إزالة الإعلانات، إنشاء عدد أكبر من الحسابات، أو الوصول إلى أدوات متقدمة قد تكون مرتبطة بمشتريات داخلية أو إصدار مدفوع. تختلف الأسعار والشروط بين Android وiOS وبين المناطق المختلفة، لذلك راجع صفحة التطبيق في المتجر قبل التثبيت. كما يُستحسن فحص تفاصيل الاشتراك، إن وُجد، لتجنب أي رسوم متكررة غير متوقعة.


