
Prime Loans
التقييمات 4.4الفئة شؤون ماليةالتنزيلات50.00K
لقطات الشاشة
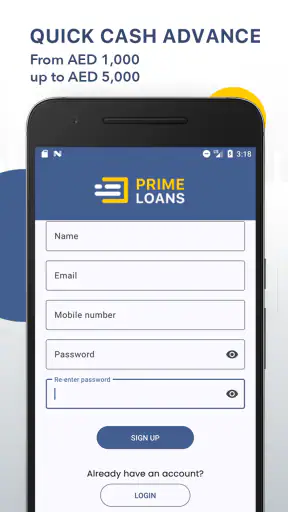
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- واجهة بسيطة تسهّل تقديم طلب القرض ومتابعة حالته.
- إمكانية مقارنة خيارات التمويل قبل اختيار العرض المناسب.
- إشعارات فورية بشأن تحديثات الطلب ومواعيد السداد.
- يوفر معلومات أساسية عن الأقساط والتكاليف المتوقعة.
- خيار عملي لمن يفضّل إدارة طلباته المالية عبر الهاتف.
السلبيات
- قد تختلف شروط القبول والفائدة حسب البلد والملف الائتماني.
- قد تُطلب بيانات شخصية ومالية حساسة لإكمال الطلب.
- تأخر الموافقة أو التحويل وارد بحسب الجهة الممولة.
- قد تتراكم رسوم إضافية عند التأخر في سداد الأقساط.
- ينبغي قراءة سياسة الخصوصية وشروط القرض قبل الموافقة.
 تحليل بواسطة Appcracy
عندما جرّبت Prime Loans من Klik POS Apps، وجدت تطبيقًا ماليًا يركّز على مهمة واحدة واضحة: بدء طلب قرض من الهاتف مع خيارات للسداد. هذه البساطة هي أفضل ما فيه، لكنها أيضًا السبب في أنني لا أراه حلًا ماليًا شاملًا لكل شخص. إذا كنت تحتاج إلى تقديم طلب تمويل بطريقة مباشرة من الهاتف، فقد يكون مناسبًا لك. أما إذا كنت تبحث عن إدارة ميزانية، أو مقارنة واسعة بين عروض متعددة، أو أدوات لمتابعة الدخل والمصروفات، فستحتاج إلى تطبيق مختلف إلى جانبه.
التطبيق مجاني، ومصنف ضمن فئة الشؤون المالية، ومتاح لمن يستخدم جهازًا يعمل بنظام أندرويد سبعة أو أحدث. حصل على متوسط 4.4 من 5 من نحو 5.1 آلاف تقييم، ووصل إلى أكثر من 50 ألف عملية تثبيت. هذه مؤشرات معقولة على وجود مستخدمين وجدوا فيه فائدة، لكنها لا تغني عن قراءة شروط القرض نفسه؛ فالسهولة في إرسال الطلب لا تعني تلقائيًا أن العرض مناسب لقدرتك على السداد.
تجربتي مع طريقة عمل Prime Loans
الفكرة الأساسية مباشرة: تفتح التطبيق، تبدأ رحلة طلب قرض للهاتف المحمول، ثم تراجع خيارات السداد قبل اتخاذ قرارك. لم أشعر أن التطبيق يحاول تحويل نفسه إلى محفظة مالية أو منصة مصرفية كاملة، وهذه نقطة إيجابية لمن يريد إنجاز خطوة محددة بدل التنقل بين قوائم كثيرة. واجهته، في هذا النوع من التطبيقات، تكون مفيدة عندما تبقي التركيز على المعلومات المطلوبة والمرحلة التي وصلت إليها.
أهم نصيحة عند استخدامه هي ألا تتعامل مع كلمة «سريع» باعتبارها وعدًا بأن المال سيصل فورًا أو بأن الموافقة مضمونة للجميع. المعنى العملي هو أن تقديم الطلب يتم من الهاتف وبطريقة مختصرة نسبيًا. أما النتيجة، وقيمة التمويل، وشروط السداد، فهي أمور ينبغي أن تقرأها بعناية قبل الموافقة. السرعة في الطلب لا تلغي مسؤولية فحص التكلفة والالتزام الشهري.
في الاستخدام اليومي، أرى أن أفضل طريقة للاستفادة منه هي تجهيز المعلومات التي قد تحتاجها مسبقًا، ثم الدخول إلى التطبيق في وقت هادئ بدل تقديم الطلب على عجل. عندما يكون المستخدم تحت ضغط فاتورة أو إصلاح مفاجئ، يميل إلى النظر إلى المبلغ الذي سيحصل عليه فقط، ويتجاهل المبلغ الإجمالي الذي سيعيده. لذلك أنصح بتدوين الدخل الشهري والالتزامات القائمة قبل البدء، حتى تقارن خطة السداد بميزانيتك الواقعية لا بانطباع لحظي.
متى يكون طلب القرض من الهاتف عمليًا؟
لنفترض أن هاتفك تعطل قبل موعد استلام راتبك، وأنك تحتاج إلى إصلاح ضروري للعمل أو للدراسة. في هذه الحالة، قد يكون تقديم طلب عبر الهاتف أكثر راحة من البحث عن فرع أو الاتصال بعدة جهات. تفتح التطبيق، تراجع المبلغ المطلوب، وتفكر في خطة السداد ضمن ظروفك. الفائدة هنا ليست أن التطبيق يحل المشكلة المالية وحده، بل أنه يختصر نقطة البداية ويجعل عملية الطلب متاحة من المكان الذي أنت فيه.
لكن السيناريو نفسه يكشف جانبًا مهمًا: إذا كان الإصلاح غير ضروري، أو كان القسط سيتداخل مع الإيجار والطعام والفواتير الأساسية، فالأفضل تأجيل الاقتراض أو البحث عن بديل أقل كلفة. التطبيق يمكن أن يساعدك على تقديم طلب، لكنه لا يستطيع أن يقرر بدلًا منك إن كان الدين حكيمًا. لهذا أعتبره أداة للوصول إلى الطلب، لا أداة للتخطيط المالي.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
ومن الاستخدامات المعقولة أيضًا التعامل مع مصروف طارئ قصير الأجل عندما تكون لديك خطة واضحة للسداد. أما استخدامه لتغطية عجز شهري متكرر، أو لسداد قرض آخر، أو لشراء كماليات لا تستطيع تحملها، فهو استخدام أراه محفوفًا بالمخاطر. المرونة في الخطة قد تسهّل الالتزام، لكنها لا تجعل الدين مجانيًا ولا تلغي احتمال تراكم المدفوعات.
ما الذي يميزه عن البدائل المعتادة؟
البديل التقليدي هو زيارة جهة تمويل، أو استخدام تطبيق مصرفي يقدم خدمات أوسع، أو التواصل مع مؤسسة مالية تعرفها مسبقًا. يختلف هذا التطبيق بتركيزه على تقديم طلب القرض من الهاتف، ولذلك قد يكون أنسب لمن يريد بداية مباشرة ولا يحتاج إلى لوحة مالية مليئة بالأدوات. هذا التركيز يقلل التشتيت، خصوصًا للمستخدم الذي لا يريد إنشاء ميزانية أو تتبع مصروفاته داخل التطبيق نفسه.
في المقابل، يكون التطبيق المتخصص في إدارة المال أفضل إذا كان هدفك فهم إنفاقك قبل الاقتراض. وقد يكون تطبيق البنك الذي تتعامل معه أكثر راحة إذا كنت تفضل رؤية الحسابات والتحويلات والالتزامات في مكان واحد. أما إذا كنت تريد مقارنة عروض متعددة بوضوح، فلا تفترض أن التطبيق الذي يركز على طلب قرض واحد سيمنحك بالضرورة نطاق المقارنة نفسه الذي توفره منصة مقارنة.
من وجهة نظري، المقارنة الصحيحة ليست بين «تطبيق سريع» و«تطبيق بطيء»، بل بين نوعين من القرارات. يناسبك هذا التطبيق عندما تعرف تقريبًا ما تحتاج إليه وتريد بدء الطلب عبر الهاتف. أما البديل الشامل فيكون أفضل عندما لا تزال تحاول تحديد قدرتك على الاقتراض أو تريد تحليلًا أوسع قبل الالتزام.
تفاصيل الاستخدام التي تستحق الانتباه
أول تفصيل عملي هو أن تقرأ خطة السداد من النهاية إلى البداية. لا تكتفِ بمعرفة القسط المتوقع؛ ابحث عن عدد الدفعات، وتاريخ كل دفعة، والمبلغ الإجمالي، وأي شروط مرتبطة بالتأخر أو التعديل. حتى عندما تبدو الخطة مرنة، قد يكون تغيير موعد الدفع أو تمديد المدة مؤثرًا في التكلفة النهائية. هذه الخطوة البسيطة تمنعك من اتخاذ قرار بناءً على مبلغ القسط وحده.
التفصيل الثاني هو الاحتفاظ بسجل لما وافقت عليه. دوّن قيمة القرض، ومواعيد السداد، وأي رسوم أو شروط ظهرت لك أثناء العملية. لا أعتمد على الذاكرة، خصوصًا عندما أكون تحت ضغط مالي. وجود سجل واضح يساعدك على مراجعة التزاماتك لاحقًا، ويمنع الخلط بين ما طلبته وما عُرض عليك فعليًا.
التفصيل الثالث يتعلق بالخصوصية والانتباه أثناء إدخال البيانات. لأن التطبيق يتعامل مع طلب تمويل، استخدمه على جهازك الشخصي، وتأكد من أنك تراجع اسم الجهة وشروطها داخل المسار الرسمي للتطبيق. لا ترسل بياناتك عبر رسائل أو صفحات غير مرتبطة بالتطبيق، ولا تمنح رموز التحقق لأي شخص يدعي أنه يساعدك. هذه ليست ميزة داخل التطبيق، لكنها عادة استخدام مهمة جدًا مع أي خدمة مالية عبر الهاتف.
ومن المفيد كذلك ألا ترسل طلبات متكررة لمجرد تجربة الحظ. قبل الضغط على الإرسال، راجع المبلغ والمدة ومعلوماتك الأساسية مرة أخيرة. الطلب المدروس أفضل من عدة محاولات عشوائية، لأنك تحتاج إلى فهم ما تفعله لا إلى مطاردة موافقة سريعة. وإذا تغيرت ظروفك بعد تقديم الطلب، فاقرأ خيارات الإلغاء أو التواصل المتاحة عبر القنوات الرسمية بدل تجاهل الأمر.
نقطة القوة الحقيقية: تقليل الاحتكاك
قوة التطبيق الأساسية ليست في كونه بديلًا عن الاستشارة المالية، بل في تقليل الخطوات التي تفصل المستخدم عن بداية طلب القرض. بالنسبة لي، هذا يجعله مفهومًا لمن لا يريد التعامل مع إجراءات ورقية أو زيارة مكان فعلي. كما أن كونه مجانيًا للتنزيل يزيل حاجزًا أوليًا أمام التجربة، مع ضرورة التمييز بين مجانية التطبيق وتكلفة التمويل؛ فهما شيئان مختلفان تمامًا.
أعجبني أيضًا أن الفكرة لا تتطلب من المستخدم الدخول في منظومة مالية أكبر مما يحتاج إليه. بعض التطبيقات تجمع القروض والميزانية والاستثمار والدفع في شاشة واحدة، وقد يكون ذلك مفيدًا للمستخدم المتقدم لكنه مربك لمن يريد إنجاز طلب واحد. هنا، وضوح الغرض يساعد على اتخاذ الخطوة الأولى بسرعة أكبر، بشرط ألا تتحول السرعة إلى استعجال في الموافقة.
وجود التطبيق على أجهزة أندرويد التي تعمل بإصدار سبعة أو أحدث يجعله قابلًا للاستخدام على مجموعة واسعة من الأجهزة، بما فيها بعض الهواتف التي ليست حديثة جدًا. وهذه نقطة عملية لمن لا يملك هاتفًا جديدًا ويريد الوصول إلى خدمة مالية من جهازه الحالي. مع ذلك، من الأفضل إكمال الطلب عبر اتصال مستقر وفي مكان خاص، حتى تتمكن من مراجعة المعلومات بهدوء.
حدود تجعله غير مناسب للجميع
أكبر تحفظ لدي هو أن التطبيق لا ينبغي أن يكون أول خطوة لشخص لا يعرف ميزانيته. إذا كنت لا تستطيع تحديد دخلك المتاح بعد المصاريف الأساسية، فطلب القرض من الهاتف قد يجعل القرار يبدو أسهل مما هو عليه. في هذه الحالة، ابدأ بجدول بسيط لمصروفاتك أو استخدم تطبيق ميزانية، ثم عد إلى خيار التمويل فقط إذا ظهر أن القسط قابل للتحمل.
هناك فرق بين المرونة الحقيقية والمرونة التي تبدو مريحة في البداية. خطة أطول قد تخفف الضغط الشهري، لكنها قد تزيد إجمالي ما تدفعه. وخطة أقصر قد تنتهي أسرع، لكنها قد تضع قسطًا كبيرًا على ميزانيتك. لا أختار الخطة بناءً على القسط الأصغر تلقائيًا؛ أقارن التكلفة الكاملة بقدرتي على دفع المبلغ في موعده.
كما أن التطبيق ليس مناسبًا لمن يريد علاقة مصرفية متكاملة. لن أستخدمه بدل تطبيق البنك لمتابعة الرصيد والتحويلات، ولن أعتمد عليه كأداة لتصنيف الإنفاق أو بناء صندوق طوارئ. إذا كانت حاجتك الأساسية هي إدارة المال على المدى الطويل، فإن استخدامه وحده سيترك فجوة واضحة في التخطيط والمتابعة.
وأخيرًا، لا أرى أن التقييم المرتفع نسبيًا وعدد المستخدمين كافيان لاتخاذ قرار مالي. التقييمات قد تعكس سهولة الاستخدام، لكنها لا تخبرك وحدها إن كانت الشروط مناسبة لدخلك أو لحالتك. اقرأ العرض المقدم لك شخصيًا، وقارن المبلغ الإجمالي، وتأكد من قدرتك على السداد قبل قبول أي التزام.
لمن أوصي به، ومن الأفضل أن يتجاوزه؟
أوصي به لمن يريد طلب قرض من الهاتف، ويفهم أن التطبيق قناة لتقديم الطلب وليس ضمانًا للحصول على المال أو بديلًا عن دراسة الشروط. يناسب كذلك المستخدم الذي يفضل تجربة مركزة، ويستطيع حساب التزامه الشهري، ويحتاج إلى التعامل مع مصروف طارئ محدد بدل تمويل نمط حياة مستمر.
قد يكون مناسبًا لشخص يعمل من الهاتف، أو لطالب بالغ يواجه تكلفة ضرورية ولديه مصدر سداد واضح، أو لأسرة تحتاج إلى حل مؤقت بعد عطل مفاجئ. في كل هذه الحالات، العامل الحاسم ليس سهولة الواجهة فقط، بل وجود خطة واقعية: من أين سيأتي القسط؟ وماذا سيحدث إذا تأخر الدخل؟ إذا لم تكن لديك إجابة واضحة، فأنا لا أنصح بالبدء.
أما من يعيش أصلًا على حدود دخله، أو لديه عدة التزامات متراكمة، أو يفكر في قرض جديد لسداد دفعة قديمة، فمن الأفضل أن يتوقف ويبحث عن استشارة مالية أو بديل أقل كلفة. كذلك قد يفضل المستخدم الذي يريد مقارنة جهات مختلفة منصة أوسع، بينما سيستفيد الباحث عن تتبع المصروفات من تطبيق ميزانية، وقد يجد عميل البنك الحالي راحة أكبر في أدوات مؤسسته المصرفية.
التصنيف العمري PEGI 3 يعكس أن التطبيق مصنف للاستخدام العام من ناحية المحتوى، لكنه لا يعني أن القروض مناسبة للأطفال أو أن كل مستخدم يستطيع التعاقد ماليًا. الأهلية والقدرة القانونية وشروط التمويل مسائل منفصلة يجب أن يراجعها الشخص البالغ المسؤول عن الطلب. هذه نقطة مهمة لأن التصنيف العمري لا يساوي موافقة ائتمانية.
أسئلة عملية قبل الإرسال
قد تسأل إن كان التقديم يعني الحصول على الموافقة أو وصول المال مباشرة. لا أتعامل مع بدء الطلب على أنه ضمان لأي منهما؛ اقرأ نتيجة الطلب والشروط التي تظهر لك، ولا تبنِ التزامًا عاجلًا على افتراض أن التمويل سيصل في وقت معين. إذا كان الموعد حاسمًا، ابحث بالتوازي عن خيار احتياطي لا يضيف دينًا جديدًا.
وقد تتساءل هل يكفي أن يكون القسط الشهري أقل من المبلغ المتبقي في حسابك. في رأيي، لا يكفي ذلك وحده: اترك مساحة للطوارئ، واحسب المصاريف التي لا تأتي كل شهر، مثل الصيانة أو الفواتير الموسمية. إذا كان سداد القسط لا ينجح إلا في شهر مثالي بلا مفاجآت، فالخطة ضيقة أكثر مما ينبغي.
أما إذا ظهر لك عرض لا تفهم أحد بنوده، فلا توافق لمجرد أنك وصلت إلى نهاية خطوات الطلب. توقف، واطلب توضيحًا عبر قناة رسمية، وقارن إجمالي السداد ببدائل أخرى. وإذا لم تكن الشروط واضحة بما يكفي لاتخاذ قرار مطمئن، فالانسحاب أهون من قبول التزام لا تستطيع تفسيره لاحقًا.
حكمي النهائي بعد مراجعة Prime Loans
بعد النظر إلى طريقة استخدامه، أرى أن Prime Loans تطبيق متخصص ومباشر أكثر من كونه منصة مالية متكاملة. طورته Klik POS Apps، ونسخته الحالية 1.0.9، وهو متاح مجانًا على أندرويد ضمن فئة الشؤون المالية. هذه التفاصيل تجعله خيارًا سهل الوصول لمن يريد بدء طلب تمويل من الهاتف، لكن القيمة الحقيقية تعتمد على العرض الذي يظهر للمستخدم وعلى قدرته على الالتزام، لا على التطبيق وحده.
أقوى ما يقدمه هو اختصار الطريق إلى تقديم الطلب، مع فكرة السداد المرن التي قد تساعد في تنظيم الالتزام إذا فُهمت شروطها جيدًا. أضعف ما فيه، من منظور الاستخدام المسؤول، هو احتمال أن يغري تصميم الطلب السريع شخصًا غير مستعد ماليًا باتخاذ قرار متعجل. لذلك أراه أداة تنفيذ بعد اتخاذ القرار، وليس أداة تساعدك على معرفة ما إذا كان الاقتراض مناسبًا من الأساس.
تقييمي النهائي إيجابي بحذر. سأقترحه لصديق لديه حاجة محددة، ودخل يمكن التنبؤ به، ووقت كافٍ لقراءة الشروط ومقارنة التكلفة الإجمالية. لن أقترحه لمن يبحث عن إدارة أمواله بالكامل، أو لمن يحاول سد فجوة مالية مزمنة، أو لمن لا يعرف كيف سيعيد المبلغ. إذا دخلت إليه بهذه الصورة الواقعية، فقد يوفر عليك خطوات ويجعل تقديم الطلب أكثر راحة؛ أما إذا تعاملت معه كحل سريع لكل أزمة، فبساطته قد تصبح نقطة ضعف بدل أن تكون ميزة.
الأسئلة الشائعة عن Prime Loans
ما هو تطبيق Prime Loans، وكيف يمكنني استخدامه؟
Prime Loans هو تطبيق مخصص لتسهيل الوصول إلى معلومات وخدمات القروض عبر الهاتف، وقد يتيح للمستخدمين استعراض خيارات التمويل، إدخال بياناتهم، ومتابعة حالة الطلب من مكان واحد. تختلف الوظائف المتاحة حسب البلد والجهة المقدمة للخدمة، لذلك يُنصح بقراءة الشروط بعناية والتأكد من أن التطبيق يعمل مع المؤسسات المالية المعتمدة في منطقتك قبل إرسال أي طلب.
هل يضمن Prime Loans الموافقة على طلب القرض؟
لا يضمن التطبيق عادةً الموافقة على أي طلب قرض، لأن القرار النهائي يعتمد على سياسات الجهة المقرضة وتقييم الدخل والالتزامات والتاريخ الائتماني والبيانات المقدمة. قد يساعد Prime Loans في تسهيل عملية التقديم أو عرض العروض المحتملة، لكنه لا يستطيع تجاوز متطلبات المقرض. احذر من أي جهة تطلب رسوماً مسبقة مقابل ضمان الموافقة.
ما المعلومات والوثائق التي قد أحتاج إلى تقديمها؟
قد يُطلب منك إدخال بيانات شخصية ومالية مثل الاسم، رقم الهاتف، العنوان، مصدر الدخل، قيمة الراتب، والالتزامات الحالية. وفي بعض الحالات قد تحتاج إلى تقديم وثيقة هوية أو إثبات دخل أو بيانات مصرفية، بحسب متطلبات المقرض والقوانين المحلية. لا ترسل معلومات حساسة إلا بعد التحقق من الجهة المستلمة وسياسة الخصوصية واتصال التطبيق الآمن.
هل استخدام Prime Loans مجاني، وما التكاليف التي يجب الانتباه إليها؟
قد يكون تنزيل التطبيق أو تصفح خيارات القروض مجانياً، لكن القرض نفسه قد يتضمن فوائد ورسوم معالجة أو تأميناً أو غرامات تأخير، وتختلف هذه التكاليف حسب المنتج والجهة المقرضة. اقرأ معدل النسبة السنوي، إجمالي المبلغ المستحق، جدول السداد، وأي رسوم إضافية قبل الموافقة. لا تعتمد على قيمة القسط الشهري وحدها عند مقارنة العروض.
هل تطبيق Prime Loans آمن، وكيف أحمي بياناتي؟
تعتمد سلامة استخدام Prime Loans على مصدر التنزيل، الجهة المشغلة، والأذونات التي يطلبها التطبيق. نزّله من متجر رسمي وتحقق من اسم المطور وتقييمات المستخدمين وسياسة الخصوصية، وتجنب التطبيقات التي تطلب وصولاً غير ضروري إلى جهات الاتصال أو الرسائل أو الملفات. استخدم كلمة مرور قوية، ولا تشارك رمز التحقق أو بيانات الدخول، وراجع أذونات التطبيق دورياً.


