
Maya – savings, loans, cards
التقييمات 4.5الفئة شؤون ماليةالتنزيلات10.00M
لقطات الشاشة
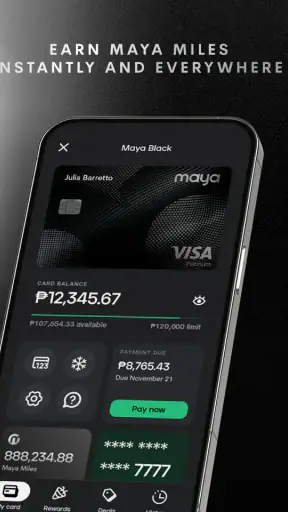
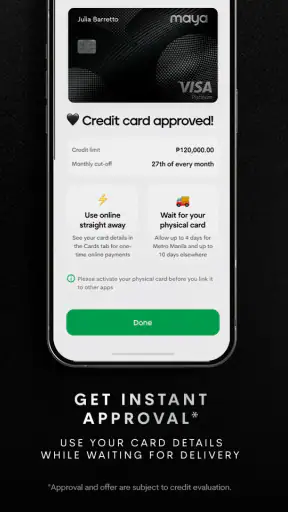
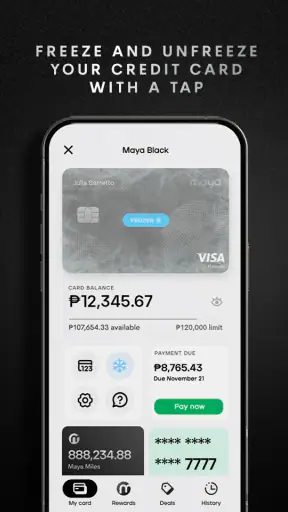
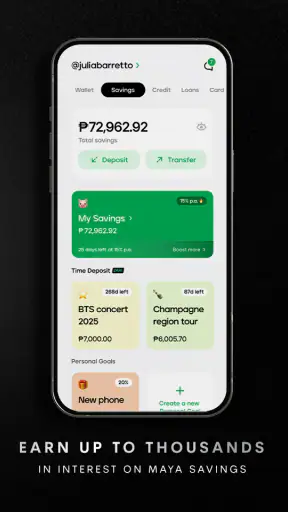
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- سهولة الاستخدام والتنقل.
- خدمات مالية متنوعة وشاملة.
- دعم عملاء سريع ومتجاوب.
- واجهة مستخدم جذابة وحديثة.
- خدمات قروض موثوقة وآمنة.
السلبيات
- تحتاج إلى اتصال إنترنت مستقر.
- بعض الميزات مدفوعة فقط.
- تطبيق قد يكون ثقيل على الأجهزة القديمة.
- التسجيل قد يتطلب معلومات كثيرة.
- إعلانات قد تكون مزعجة قليلاً.
 تحليل بواسطة Appcracy
عندما أريد ترتيب أموالي اليومية من دون التنقل بين أدوات كثيرة، أبحث عن تطبيق يجمع المهام الأساسية في مكان واحد، لكن من دون أن أخلط بين سهولة الوصول والقرار المالي المناسب. هنا يأتي Maya، تطبيق مالي من Maya Philippines, Inc. يجمع خدمات مصرفية مرخصة من BSP مع أدوات مرتبطة بالادخار والقروض والبطاقات. بعد استخدامه، أراه خيارًا عمليًا لمن يريد أن يبدأ من شاشة واحدة، مع ضرورة التمهل قبل الالتزام بأي منتج مالي.
من الحاجة اليومية إلى أول خطوة
تبدأ فائدة التطبيق في موقف بسيط: أريد متابعة المال الذي أخصصه لهدف، أو أحتاج إلى استكشاف خيار بطاقة أو قرض، ولا أريد أن أبدأ البحث من الصفر في كل مرة. بدل التعامل مع تطبيق ادخار منفصل وخدمة أخرى للبطاقة، أجد الأقسام المالية مجتمعة في تجربة واحدة. هذا لا يعني أن كل خدمة تناسب الجميع، لكنه يقلل تبديل السياق ويساعدني على فهم ما يمكنني فعله قبل اتخاذ قرار.
أستخدمه بصورة أفضل عندما أحدد غرضي مسبقًا. إن كان هدفي ادخار مبلغ لشراء شيء أو لتغطية مصروف متوقع، أبدأ من هدف الادخار بدل فتح التطبيق بلا خطة. وإن كان اهتمامي ببطاقة أو قرض، أتعامل مع القسم المعني بوصفه نقطة استكشاف وتقديم، لا وعدًا بأن المنتج هو الخيار الأرخص أو الأنسب تلقائيًا. الفصل بين الاستكشاف والالتزام مهم خصوصًا في التطبيقات التي تضع خدمات مالية متعددة تحت سقف واحد.
كيف أرتب سير العمل داخل التطبيق
في الاستخدام اليومي، أبدأ بتحديد المهمة التي أريد إنجازها: تخصيص مال لهدف، أو مراجعة خيار مالي، أو بدء طلب. بعد ذلك أنتقل إلى القسم المناسب وأقرأ التفاصيل المتاحة فيه قبل إدخال أي معلومات أو متابعة أي خطوة. هذه الطريقة تجعل الواجهة أقل إرباكًا؛ فبدل التنقل العشوائي بين الادخار والقروض والبطاقات، أتعامل مع كل مهمة على حدة وأعرف ما الذي أحاول الوصول إليه.
للهدف الادخاري، أختار غاية واضحة ومبلغًا واقعيًا أستطيع الالتزام به، ثم أتابع التقدم بدل وضع هدف كبير لا يرتبط بميزانيتي. ومن المفيد أن أراجع الهدف عندما تتغير الأولويات، لا أن أعتبر إنشاءه التزامًا جامدًا. هذه المراجعة البسيطة تساعد على استخدام أداة الادخار كوسيلة لتنظيم النية والسلوك، لا كبديل عن حساب المصروفات الفعلية أو وضع ميزانية كاملة.
أما إذا كنت أدرس بطاقة أو قرضًا، فأفصل بين تعبئة الطلب وفهم شروطه. أراجع المبلغ الذي سأحتاج إليه، وما إذا كان السداد يتناسب مع دخلي، وأقارن الخيار بما أستطيع الوصول إليه من بدائل قبل الإرسال. تجربة التقديم من الهاتف قد تكون مريحة، لكن الراحة لا تلغي أهمية قراءة الشروط بعناية. ولا ينبغي افتراض الموافقة أو سرعة إتمامها لمجرد أن الطلب يبدأ من التطبيق؛ القرار المالي يحتاج إلى فحص مستقل لكل حالة.
الانتقال بين الادخار والبطاقات والقروض
إحدى نقاط القوة العملية في Maya أنني أستطيع الانتقال من فكرة الادخار إلى استكشاف منتجات مالية أخرى من دون مغادرة التطبيق. في سيناريو واقعي، قد أخصص مبلغًا لهدف قريب، ثم أراجع بطاقة محتملة لمصروفات أحتاج إلى تنظيمها. وجود المسارين معًا يختصر البحث، لكنه قد يجعل المقارنة أقل وضوحًا إذا تعاملت مع كل ما يظهر على أنه جزء من خطة واحدة. لذلك أدوّن لنفسي الغرض من كل منتج وأفصل ادخار الهدف عن أي التزام ائتماني.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
على سبيل المثال، إذا كنت أستعد لمصروف دوري، أضع هدفًا ادخاريًا وأتابع ما خصصته له، ثم أقرر لاحقًا إن كنت بحاجة فعلية إلى بطاقة أو تمويل. هذا الترتيب يمنعني من استخدام القرض لمجرد أن خيار التقديم متاح، ويجعل البطاقة أداة لإدارة الإنفاق لا مبررًا لزيادة ما أنفقه. ترتيب الخطوات قبل فتح طلب من النصائح الصغيرة التي تحسن التجربة أكثر من التنقل السريع بين الأقسام.
ما الذي يميزه عن البدائل المعتادة؟
مقارنة بتطبيق مصرفي يركز على حساب واحد أو مزود متخصص في الادخار وحده، تبدو قيمة Maya في جمع مسارات مالية مختلفة ضمن تجربة واحدة. وهذا مناسب لي عندما أريد نقطة بداية موحدة، خصوصًا إذا كنت أستخدم بالفعل خدمات التطبيق أو أستكشف أكثر من نوع من المنتجات. أما تطبيق الميزانية المتخصص فقد يكون أفضل لمن يريد تصنيفًا تفصيليًا للإنفاق ومتابعة دقيقة لمصادر المال، بينما قد تكون خدمة بنك قائم أنسب لمن يعطي الأولوية لعلاقته المصرفية الحالية أو يحتاج إلى أدوات مرتبطة بها.
لا أعدّ الجمع بين الخدمات فوزًا تلقائيًا على البدائل. فالتطبيق المتخصص قد يشرح جانبًا واحدًا بعمق أكبر، وقد توفر الجهة التي أتعامل معها أصلًا سياقًا أوضح لاحتياجاتي. أفضل أن أستخدم Maya لتسهيل الوصول إلى خيارات الادخار والبطاقات والقروض، ثم أقارن القرار نفسه خارج واجهة التطبيق عند الحاجة. بهذه الطريقة أستفيد من الراحة من دون أن أتنازل عن المقارنة.
سيناريو عملي من يوم عادي
لنفترض أن راتبي وصل وأريد تقسيم المال قبل أن تبدأ المصروفات الصغيرة في استهلاكه. أفتح التطبيق وأحدد هدفًا قريبًا أريد الادخار له، ثم أختار مبلغًا أستطيع تركه جانبًا من دون أن أضر بالالتزامات الأساسية. بعد ذلك أعود إلى الهدف لمراجعة تقدمي، بدل أن أخلط المبلغ المدخر برصيد الإنفاق اليومي في ذهني. إذا ظهر مصروف غير متوقع، أعيد تقييم الخطة بدل اللجوء فورًا إلى قرض.
في نهاية هذا السيناريو، تكون النتيجة المفيدة هي وضوح أكبر بشأن ما خصصته وما بقي متاحًا، لا ضمان تحقيق الهدف أو حل كل مشكلة مالية. وإذا احتجت إلى بطاقة أو تمويل، أتعامل معهما كقرار منفصل: أقرأ المعلومات، وأفحص القدرة على السداد، وأقارن البدائل. هذا الاستخدام المتدرج يخفف الاندفاع الذي قد ينتج عن وجود عدة خدمات قريبة من بعضها داخل الواجهة.
من الشاشة إلى القرار المالي
من المهم أن أميز بين إنجاز خطوة داخل التطبيق وبين اكتمال الخدمة التي أحتاج إليها. قد أبدأ طلبًا أو أستكشف منتجًا من الهاتف، لكن أي خطوة لاحقة تعتمد على تفاصيل الخدمة وما يظهر أثناء الإجراء. لذلك أحتفظ بوقت لمراجعة المعلومات قبل التأكيد، وأتأكد من أنني أفهم ما أوافق عليه. لا أتعامل مع وجود زر تقديم باعتباره ضمانًا للنتيجة، ولا أعتبر عرض الخيارات بديلًا عن مراجعة التزاماتي.
هذه النقطة مهمة عند الانتقال من هدف ادخاري بسيط إلى منتج ائتماني. الادخار عادة يمكنني تعديلها وفق ظروفي، أما القرض فيرتبط بالتزام ينبغي تقديره بعناية. والبطاقة قد تسهل إدارة المدفوعات، لكنها لا تجعل الإنفاق أقل كلفة من تلقاء نفسها. لهذا أفضّل إبقاء قراري مرتبطًا بميزانيتي لا بسهولة التنقل أو جاذبية تصميم الشاشة.
لمن يناسب التطبيق، ومتى أختار غيره؟
أراه مناسبًا لمن يريد استكشاف خدمات مالية متعددة من مكان واحد، ولمن يستفيد من وضع هدف ادخاري واضح ومتابعته عبر الهاتف. كما قد يناسب المستخدم الذي يفضل بدء الإجراءات رقميًا بدل البحث عن كل خدمة في قناة منفصلة. التطبيق مجاني، وتصنيفه العمري PEGI 3، لكن مجانية التنزيل لا تعني أن المنتجات المالية نفسها بلا شروط أو تكاليف؛ ينبغي قراءة تفاصيل كل منتج قبل استخدامه.
قد لا يكون الخيار الأول لمن يريد أداة متخصصة لإدارة ميزانية الأسرة بندًا بندًا، أو لمن يفضل إنجاز معاملاته كلها مع بنك واحد يعرف تفاصيل علاقته به. ومن لا يرتاح لإدخال معلومات مالية عبر الهاتف قد يفضل التواصل المباشر مع الجهة المعنية قبل أي طلب. كذلك، إذا كان هدفي الوحيد هو مقارنة أسعار القروض أو البطاقات، فمن الأفضل ألا أكتفي بخيارات تطبيق واحد؛ أستفيد من Maya كنقطة انطلاق ثم أتحقق من البدائل.
تفاصيل الاستخدام وما يستحق الانتباه
لتحقيق أفضل استفادة، أستخدم هدف الادخار لغرض محدد بدل إنشاء أهداف كثيرة بلا أولوية. وأراجع المبلغ الذي أخصصه بعد التزاماتي الأساسية، لا قبله. هذا يجعل متابعة التقدم أكثر واقعية ويمنعني من تفسير بطء الوصول إلى الهدف على أنه فشل. ومن المفيد أيضًا أن أعيد النظر في الهدف عند تغير خطتي، بدل تركه قائمًا لمجرد أنني أنشأته سابقًا.
ومن ناحية أخرى، لا أخلط بين تعدد الأقسام وبين وجود صورة كاملة عن مالي. وجود خيارات ادخار وقروض وبطاقات في تطبيق واحد لا يغني عن تسجيل المصروفات أو فهم التدفق الشهري إذا كنت أحتاج إلى ميزانية تفصيلية. أحتفظ بسجل بسيط لما أخصصه وأراجع التزاماتي خارج التطبيق عند اتخاذ قرار كبير. هكذا يصبح التطبيق جزءًا من روتين مالي أوسع لا الأداة الوحيدة التي أعتمد عليها.
يستحق جانب الأمان والانتباه العملي عناية أيضًا: أستخدم قفل الهاتف، وأتجنب تنفيذ طلب مالي على عجل أو في مكان لا أستطيع فيه مراجعة الشاشة بهدوء. وقبل إرسال أي طلب، أقرأ البيانات التي أدخلتها وأتأكد من فهم الخطوة التالية. هذه عادات عامة لكنها مهمة على نحو خاص عندما يجمع تطبيق واحد بين أهداف شخصية وخيارات قد تنشئ التزامات.
الانتشار والتوافق في الاستخدام اليومي
يحمل التطبيق متوسط تقييم يبلغ 4.5 من نحو 1.6 مليون تقييم، ووصل إلى أكثر من 10 ملايين تثبيت. هذه مؤشرات على انتشار واسع واهتمام كبير من المستخدمين، لكنها لا تخبرني وحدها إن كانت كل خدمة مناسبة لحالتي؛ تجربتي الفعلية تتوقف على احتياجي وعلى تفاصيل المنتج الذي أختاره. لذلك أستفيد من الانتشار كإشارة إلى أن التطبيق معروف، لا كبديل عن التحقق من ملاءمته الشخصية.
صدر التطبيق في 5 ديسمبر 2017، وإصداره الحالي 2.150.0، ويحتاج على أندرويد إلى الإصدار 6.0 أو أحدث. ومن العملي التأكد من توافق الهاتف وتحديث التطبيق قبل الاعتماد عليه في إجراء مهم. هذه التفاصيل لا تغير طريقة اتخاذ القرار المالي، لكنها تساعدني على تجنب مشكلة تقنية في لحظة أحتاج فيها إلى الوصول إلى الخدمة.
تجربتي مع Maya في إدارة المال
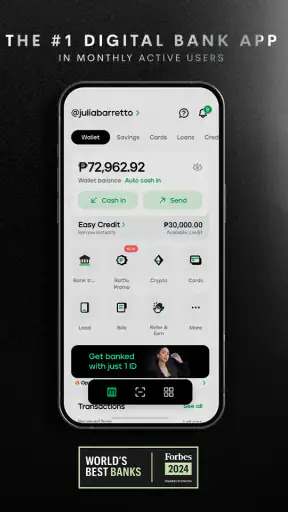
أول ما لاحظته عند تحميلي لتطبيق Maya هو تصميمه الجذاب والبديهي. إنه ليس مجرد تطبيق للادخار، بل هو منصة شاملة تقدم خدمات متنوعة مثل القروض والبطاقات. لقد أعجبت حقًا بكيفية تقديمه لمجموعة متنوعة من الخدمات المالية في مكان واحد، مما يجعل إدارة الأمور المالية أكثر سهولة وفعالية.
واجهة المستخدم والتجربة العامة
الشيء الذي أقدره في Maya هو واجهته السهلة الاستخدام. من اللحظة الأولى التي قمت فيها بفتح التطبيق، استطعت التحرك بسهولة بين الأقسام المختلفة بفضل التصميم البسيط والمباشر. إذا كنت مثل الكثيرين وتجد صعوبة أحيانًا في التنقل بين التطبيقات المالية، فإن Maya قد قام بعمل رائع في تجنب هذه المشكلة.
الادخار بذكاء
يتيح لك التطبيق إنشاء أهداف ادخارية محددة وتخصيص مبالغ مالية لتحقيقها. كنت أبحث عن طريقة لتنظيم نفقاتي بذكاء، ووجدت أن أدوات الادخار في Maya كانت مفيدة للغاية. يمكنك ضبط أهدافك وتحقيقها بسهولة، وهذا ما جعلني أشعر بالتحفيز لتحقيق المزيد من الأهداف المالية.
القروض والبطاقات
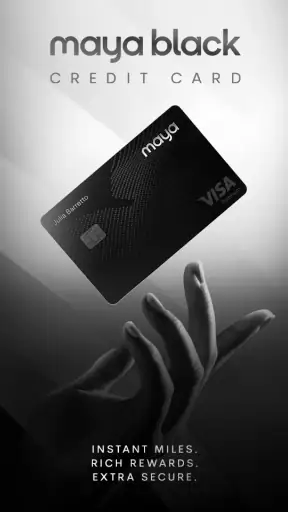
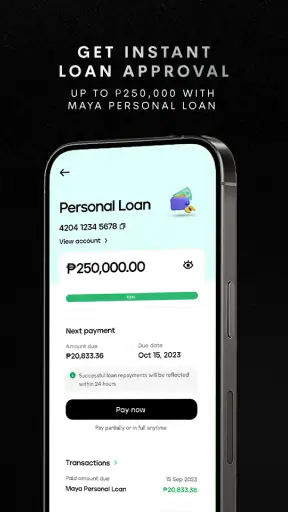
قد يكون الحصول على قرض أمرًا شاقًا، لكن مع Maya، تم تبسيط العملية بشكل كبير. يمكنك التقديم مباشرة من خلال التطبيق والحصول على الموافقة بسرعة. بالإضافة إلى ذلك، يوفر التطبيق خيارات متعددة للبطاقات، مما يمنح المستخدمين مرونة أكبر في إدارة نفقاتهم.
ختامًا، بعد استخدامي لتطبيق Maya لفترة، يمكنني القول بأنه أداة لا غنى عنها لأي شخص يسعى لتنظيم أموره المالية بطريقة سهلة وفعالة. إذا كنت تبحث عن طريقة لتبسيط حياتك المالية، فلا تتردد في تجربته. إنه ليس مجرد تطبيق، بل مساعد مالي موثوق به في جيبك.
الأسئلة الشائعة عن Maya – savings, loans, cards
ما هي الميزات الرئيسية لتطبيق Maya - savings, loans, cards؟
تطبيق Maya يقدم مجموعة متنوعة من الميزات التي تشمل القدرة على توفير المال بشكل آمن وفعال، والحصول على قروض بشروط ميسرة، بالإضافة إلى إدارة البطاقات المالية بكل سهولة. يتميز التطبيق بواجهة مستخدم بسيطة وسهلة الاستخدام، مما يجعله مناسبًا لجميع الفئات العمرية، ويوفر أدوات لتحليل الإنفاق الشخصي.
هل تطبيق Maya آمن للاستخدام في التعاملات المالية؟
نعم، تطبيق Maya يعتبر آمنًا للغاية حيث يستخدم تقنيات تشفير متقدمة لحماية بيانات المستخدمين والمعاملات المالية. بالإضافة إلى ذلك، يلتزم التطبيق بمعايير الأمان العالمية ويوفر إجراءات متعددة للتحقق من الهوية لحماية الحسابات من الوصول غير المصرح به.
هل يمكنني الحصول على قرض من خلال تطبيق Maya؟
نعم، يمكنك الحصول على قروض من خلال تطبيق Maya بعملية تقديم بسيطة وسريعة. يوفر التطبيق خيارات متعددة للقروض بشروط مرنة وأسعار فائدة تنافسية، مما يجعله خيارًا مناسبًا للأفراد الذين يحتاجون إلى تمويل سريع لأهداف مختلفة مثل التعليم أو تحسين المنزل.
ما هي الأجهزة التي يدعمها تطبيق Maya؟
تطبيق Maya متاح على كل من أجهزة أندرويد وiOS، مما يجعله متاحًا لمجموعة واسعة من المستخدمين. يمكنك تنزيل التطبيق من متجر Google Play أو Apple App Store وتثبيته على هاتفك الذكي بسهولة والاستفادة من كافة الميزات والخدمات المالية التي يقدمها.
هل يتطلب استخدام تطبيق Maya أي رسوم أو اشتراكات؟
تطبيق Maya نفسه مجاني للتنزيل والاستخدام، ولكن قد تكون هناك بعض الرسوم المرتبطة بخدمات معينة مثل الحصول على قروض أو استخدام بطاقات مالية. ينصح بمراجعة الشروط والأحكام الخاصة بكل خدمة لمعرفة الرسوم المحتملة قبل الاستخدام.


