
NaqaD by Kamelpay
التقييمات 4.7الفئة شؤون ماليةالتنزيلات100.00K
لقطات الشاشة
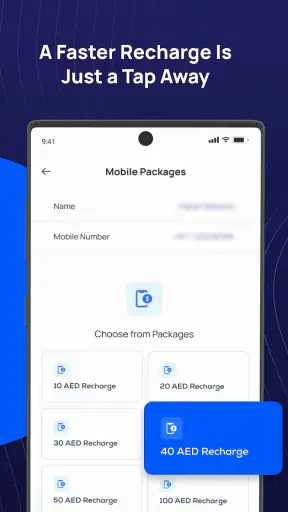
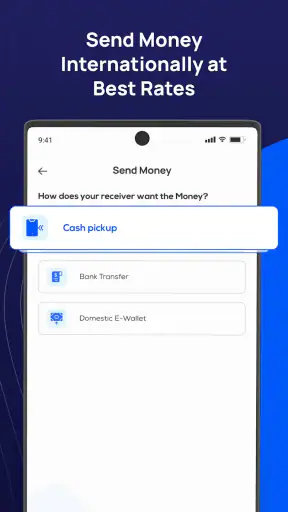
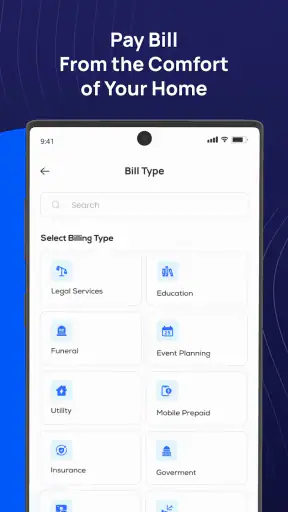
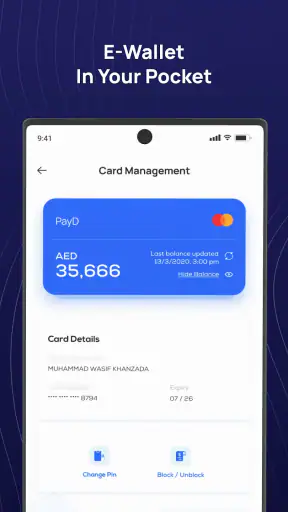
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- واجهة بسيطة تسهّل إرسال الأموال ومتابعة العمليات اليومية.
- توفير خيارات دفع رقمية تقلل الحاجة إلى حمل النقود.
- إمكانية الوصول إلى الخدمات المالية من الهاتف في أي وقت.
- عرض تفاصيل المعاملات يساعد على مراجعة المصروفات بسهولة.
- حل مناسب لمن يفضّل الدفع الإلكتروني السريع عبر تطبيق واحد.
السلبيات
- قد تختلف الخدمات المتاحة حسب البلد ونوع الحساب المستخدم.
- يتطلب التسجيل إدخال بيانات شخصية وربما استكمال إجراءات التحقق.
- أي عطل في التطبيق أو الإنترنت قد يؤخر تنفيذ المدفوعات.
- قد تُفرض رسوم على بعض التحويلات أو الخدمات وفق شروط الاستخدام.
- ينبغي التأكد من دعم جهازك وإصدار النظام قبل تثبيت التطبيق.
 تحليل بواسطة Appcracy
عندما أختار أداة دفع لنشاط تجاري، لا أبدأ بالسؤال عن عدد الوظائف التي تعد بها، بل عن المشكلة التي أريد حلها: هل أضيع وقتاً في التنقل بين قنوات الدفع؟ هل يصعب عليّ متابعة ما أُنجز؟ أم أن المشكلة في المحاسبة والتقارير، وهي أوسع من الدفع نفسه؟ من هذه الزاوية، يبدو NaqaD موجهاً إلى الشركات التي تبحث عن طريقة أكثر تركيزاً للتعامل مع المدفوعات، لا إلى كل من يريد تطبيقاً مالياً شخصياً.
هو تطبيق مجاني من تطوير kamelpay، ويعمل على أجهزة أندرويد بالإصدار 7.0 أو الأحدث. إصدار 2.8.9 مصنف PEGI 3، لكن ملاءمة التطبيق لاستخدامك لا يحددها هذا التصنيف بقدر ما تحددها طبيعة عملك وطريقة ضبط الوصول إلى العمليات المالية. ومن المفيد أيضاً معرفة أن متوسط تقييمه 4.7، مع أكثر من 24 ألف تقييم ونحو 2.2 ألف مراجعة، وأنه تجاوز 100 ألف تثبيت؛ أتعامل مع هذه المؤشرات كسبب للنظر فيه، لا كضمان بأنه سيناسب سير عمل كل شركة.
هل يناسبك حل دفع موجه للشركات؟
الفكرة الأساسية التي فهمتها من التطبيق هي جمع احتياجات الدفع الخاصة بالشركات في مكان واحد. هذه الفكرة تبدو عملية خصوصاً للشركات الصغيرة أو الفرق التي لا تريد بناء سير عمل معقد بين تطبيق مصرفي، وأداة فواتير، وقنوات دفع منفصلة. لكن قيمة التطبيق الحقيقية لا تظهر بمجرد فتحه؛ بل تظهر عندما تحدد الشركة ما الذي تريد إنجازه يومياً: استقبال المدفوعات، متابعة حركة الأموال، تنظيم عمليات التحصيل، أو تقليل الوقت الضائع في التنقل بين الأدوات.
الاسم الظاهر في وصف المتجر هو NaqaD، بينما يقدم Kamelpay نفسه باعتباره حلاً شاملاً للدفع للشركات. بالنسبة لي، هذا يجعل التطبيق مثيراً للاهتمام لمن يبحث عن نقطة بداية موحدة، لكنه يرفع أيضاً سقف التوقعات. كلمة “شامل” قد توحي بأن كل وظيفة مالية ستجدها داخل التطبيق بالطريقة نفسها التي توفرها الأنظمة المتخصصة، وهذا ليس افتراضاً ينبغي أن تبني عليه قرارك من دون اختبار احتياجاتك الفعلية.
أول ما أعجبني في هذا النوع من الحلول هو تقليل التشتت. في العمل اليومي، لا تكون المشكلة دائماً في تنفيذ الدفع نفسه، بل في معرفة أين تمت العملية، ومن تابعها، وما الذي يحتاج إلى مراجعة لاحقاً. عندما تكون المدفوعات موزعة بين قنوات كثيرة، يصبح التحقق اليدوي عبئاً متكرراً. وجود تطبيق مخصص للشركات يمكن أن يساعد على جعل هذه الخطوات أكثر وضوحاً، بشرط أن يتوافق مع طريقة عمل الفريق وليس العكس.
من المفيد أيضاً التفكير في NaqaD كأداة تشغيلية، لا كبديل تلقائي لكل نظام مالي تستخدمه الشركة. الشركة التي لديها محاسبة متقدمة أو نظام إدارة موارد متكامل قد تحتاج إلى اختبار مدى انسجام التطبيق مع إجراءاتها الحالية. أما صاحب مشروع صغير يدير المدفوعات بنفسه، فقد يجد قيمة أكبر في بساطة نقطة الوصول الواحدة حتى لو لم يحصل على كل إمكانات النظام المؤسسي الكبير.
ما الذي يتغير عندما يكون الاستخدام تجارياً؟
تطبيقات الدفع الشخصية غالباً ما تُصمم حول احتياجات فرد واحد: إرسال المال، الدفع، أو متابعة الرصيد. أما الشركة فتحتاج إلى طريقة تفكير مختلفة. هناك عملاء، طلبات، عمليات متكررة، ومراجعة داخلية. لذلك فإن استخدام NaqaD في بيئة تجارية لا ينبغي أن يقتصر على سؤال “هل أستطيع الدفع؟”، بل يمتد إلى “هل أستطيع جعل عملية الدفع مفهومة وقابلة للمتابعة داخل سير العمل؟”.
في تجربتي مع هذا النوع من التطبيقات، أفضل طريقة لاختباره هي اختيار سيناريو واحد واضح بدلاً من محاولة نقل كل عمليات الشركة إليه في يوم واحد. مثلاً، يمكن لصاحب متجر صغير أن يخصصه لمسار تحصيل محدد، ثم يراقب خلال فترة قصيرة مقدار الوقت الذي يوفره، ومدى سهولة الرجوع إلى تفاصيل العمليات، وهل يحتاج الموظفون إلى شرح مستمر. هذا الاختبار أكثر فائدة من تثبيته ثم الحكم عليه بعد تصفح الواجهة لدقائق.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
ومن النقاط التي أراها مهمة أن التطبيق قد يكون مناسباً لمن يريد تبسيط نقطة الدفع، لكنه ليس بالضرورة مناسباً لمن يبحث عن منصة محاسبية كاملة. الدفع جزء من الدورة المالية، وليس الدورة كلها. ستظل الشركة بحاجة إلى قواعد داخلية للمراجعة، وتسجيل المستندات، ومطابقة العمليات، وتحديد صلاحيات الأشخاص الذين يتعاملون مع الأموال. لا ينبغي أن يؤدي وجود تطبيق واحد إلى إهمال هذه الإجراءات.
سيناريو يومي يكشف الفائدة العملية
لنفترض أنني أدير نشاطاً صغيراً يستقبل مدفوعات من العملاء خلال اليوم. قبل استخدام حل موحد، قد أجد نفسي أتحقق من أكثر من قناة، ثم أرسل رسالة إلى الموظف للتأكد من أن العملية وصلت، ثم أعود إلى السجل في نهاية اليوم. هذا النوع من التكرار يستهلك الانتباه حتى عندما تكون كل خطوة بسيطة بمفردها. هنا يمكن أن يكون NaqaD مفيداً إذا جعل مسار الدفع والتحقق أكثر مباشرة بالنسبة لي ولفريقي.
لكن السيناريو نفسه يكشف نقطة الضعف المحتملة. إذا كان فريق العمل لا يتفق مسبقاً على طريقة تسجيل العملية أو متابعة حالتها، فلن يحل التطبيق وحده مشكلة الفوضى. قد ينتقل الارتباك من تطبيقات متعددة إلى تطبيق واحد. لذلك أنصح قبل اعتماده بتحديد من ينشئ العملية، ومن يراجعها، ومتى تعتبر مكتملة، وكيف يتم التعامل مع الحالات التي تحتاج إلى متابعة.
هذه النصيحة تبدو بسيطة، لكنها من أكثر الأمور التي تُهمل عند تجربة تطبيقات الدفع. قوة الأداة لا تقاس فقط بعدد الوظائف التي تعرضها، بل بقدرتها على تقليل القرارات الصغيرة المتكررة. إذا كان كل موظف يستخدمها بطريقة مختلفة، فقد لا تحصل الشركة على الفائدة المتوقعة حتى لو كانت الواجهة نفسها سهلة.
كيف أقرأ التقييمات والانتشار؟
يحصل التطبيق على متوسط تقييم يبلغ 4.7، مع أكثر من 24 ألف تقييماً وحوالي 2.2 ألف مراجعة. كما وصل إلى أكثر من 100 ألف عملية تثبيت. هذه الأرقام تمنحني قدراً من الثقة بأن هناك اهتماماً حقيقياً به وتجارب مستخدمين كافية لتكوين انطباع أولي، لكنها لا تجيب عن السؤال الأهم: هل يناسب طريقة عمل شركتك تحديداً؟
تقييمات المتجر مفيدة لمعرفة الانطباع العام، لكنها قد تجمع بين مستخدمين أفراد وأصحاب أعمال وبيئات تشغيل مختلفة. لذلك لا أتعامل مع المتوسط المرتفع كضمان لتجربة متطابقة عند الجميع. الأهم هو تجربة المسار الذي ستستخدمه فعلاً، خصوصاً إذا كانت الشركة تعتمد على مدفوعات متكررة أو تحتاج إلى متابعة دقيقة بين أكثر من شخص.
متى يتفوق على الأدوات المتفرقة؟
البديل المعتاد أمام الشركة الصغيرة هو استخدام تطبيق مصرفي أو وسيلة دفع منفصلة لكل حاجة، ثم الاعتماد على جداول أو رسائل لتجميع الصورة الكاملة. هذا الأسلوب قد يكون كافياً في بداية المشروع، لكنه يصبح مرهقاً مع زيادة عدد العمليات أو الأشخاص المشاركين فيها. ميزة NaqaD، من وجهة نظري، تكمن في محاولة تقديم تجربة موجهة إلى الشركات بدلاً من ترك صاحب العمل يجمع الحل بنفسه.
هناك أيضاً فرق في طريقة اتخاذ القرار. عند استخدام أدوات عامة، قد تختار الشركة الحل الأرخص أو الأكثر انتشاراً، ثم تتكيف مع قيوده. أما تطبيق مخصص للدفع التجاري فيعطيك فرصة للبدء من احتياج العمل نفسه. هذه ليست ميزة مطلقة، لكنها قد توفر وقتاً على صاحب المشروع الذي لا يريد إدارة مجموعة أدوات متباعدة.
مع ذلك، إذا كانت شركتك تعتمد على بنية مالية كبيرة ومترابطة، فقد تكون المنصة المؤسسية المتخصصة أفضل. الأنظمة الأكبر عادةً تكون مناسبة أكثر عندما تحتاج إلى عمليات محاسبية واسعة، أو تقارير داخلية معقدة، أو تكاملات كثيرة. اختيار NaqaD يكون أكثر منطقية عندما تكون الأولوية لتبسيط الدفع وإدارة العمليات اليومية، لا لاستبدال كل طبقات الإدارة المالية.
ما الذي ينبغي ألا تتوقعه منه تلقائياً؟
أكبر تحفظ لدي ليس على فكرة التطبيق، بل على التوقعات التي قد تصاحب وصفه كحل شامل. المستخدم قد يثبت التطبيق وهو يتوقع أن يجد كل ما يحتاجه من الفوترة والمحاسبة وإدارة العملاء داخل تجربة واحدة. إذا كان هدفك محدداً وواضحاً، فمن السهل تقييمه. أما إذا كنت تبحث عن نظام يغطي كل جانب مالي في الشركة، فيجب أن تتعامل معه بحذر وأن تختبر ما تحتاجه فعلاً قبل نقل عملياتك بالكامل.
التحدي الآخر هو أن أدوات الدفع لا تُقاس بسهولة الاستخدام فقط. هناك أسئلة عملية يجب أن يجيب عنها فريقك أثناء التجربة: هل يستطيع الموظف الجديد فهم الخطوات من دون تدريب طويل؟ هل يمكن لصاحب العمل مراجعة العملية بسرعة في نهاية اليوم؟ هل يتفق التطبيق مع الإجراءات الداخلية؟ وهل يؤدي استخدامه إلى تقليل العمل اليدوي أم يضيف خطوة جديدة؟ هذه الأسئلة أهم من الانطباع الأول عن التصميم.
كما أن الاعتماد على تطبيق واحد قد يخلق نقطة تركيز واحدة للعملية. هذا قد يكون مريحاً، لكنه يعني أن الشركة يجب أن تحتفظ بإجراءات بديلة واضحة عند الحاجة، وأن يعرف الفريق كيف يتعامل مع العمليات المعلقة أو الحالات التي تتطلب مراجعة. لا أرى ذلك عيباً خاصاً بـ NaqaD وحده، لكنه مقايضة حقيقية في كل حل يحاول توحيد المدفوعات.
اختبار قصير يقلل كلفة الانتقال
أولاً، ابدأ بمسار دفع واحد يمكن قياسه بسهولة. لا تنقل كل عمليات الشركة دفعة واحدة. اختر نوعاً محدداً من التحصيل، وسجل الوقت الذي كان يستغرقه قبل التطبيق، ثم قارنه بما يحدث بعده. بهذه الطريقة ستعرف إن كان يوفر جهداً فعلياً أم أنه يغير مكان العمل فقط.
ثانياً، اجعل شخصين يستخدمانه بالطريقة نفسها، ثم اطلب من كل واحد شرح خطواته. إذا اختلفت طريقة التعامل مع العملية من موظف إلى آخر، فالمشكلة ليست بالضرورة في التطبيق؛ قد تحتاج الشركة إلى تعليمات داخلية قصيرة. هذه الخطوة تكشف مبكراً ما إذا كان NaqaD مناسباً لفريقك أم مناسباً لك وحدك.
ثالثاً، لا تختبر التنفيذ فقط، بل اختبر لحظة المراجعة. نفذ عملية، ثم عد إليها لاحقاً كما لو كنت تراجع يوم عمل مزدحماً. هل تصل إلى ما تحتاجه بسرعة؟ هل تستطيع تفسير العملية لزميل أو عميل؟ هذه الزاوية غير واضحة عادةً عند تجربة أي تطبيق لأول مرة، لكنها حاسمة في الاستخدام التجاري المستمر.
وأضيف نصيحة رابعة: لا تجعل مجانية التطبيق سبباً وحيداً للاختيار. عدم وجود سعر للتنزيل يجعل التجربة سهلة، لكنه لا يلغي تكلفة الوقت والتدريب وتغيير الإجراءات. التطبيق المجاني قد يكون مكلفاً عملياً إذا لم ينسجم مع سير العمل، بينما قد يكون ذا قيمة كبيرة إذا أزال خطوات متكررة من يومك.
لمن أراه مناسباً، ومن قد يفضّل غيره؟
أرى NaqaD مناسباً لصاحب مشروع صغير يريد تقليل تشتت المدفوعات، أو لفريق يحتاج إلى نقطة دفع موجهة إلى الاستخدام التجاري، أو لشخص يدير العمليات بنفسه ويريد تجربة أداة مجانية قبل الاستثمار في نظام أكبر. كما قد يناسب الشركات التي لا تزال في مرحلة تنظيم إجراءاتها وتريد اختبار أسلوب أكثر توحيداً في التعامل مع المدفوعات.
في المقابل، لن أضعه في مقدمة اقتراحاتي لشركة تحتاج منذ اليوم الأول إلى نظام مالي مؤسسي شامل، أو تعتمد على تكاملات كثيرة، أو لديها إجراءات محاسبية معقدة لا يمكن فصلها عن الدفع. في هذه الحالة، من الأفضل مقارنة التطبيق بمنصة متخصصة في إدارة الموارد أو المحاسبة، لأن تبسيط الدفع وحده لن يغطي احتياجات الشركة.
وإذا كنت مستخدماً فردياً لا يدير نشاطاً تجارياً، فقد تجد أن تطبيقاً شخصياً أبسط يخدمك بشكل أفضل. تركيز NaqaD على الشركات قد يعني أن بعض أفكاره أو مساراته تكون أكثر من اللازم بالنسبة لمن يريد فقط إرسال دفعة أو متابعة مصروفاته اليومية. الاختيار الصحيح هنا يعتمد على ما إذا كنت تتعامل مع الدفع كجزء من عمل، أم كحاجة شخصية محدودة.
قرار عملي قبل نقل عملياتك
قبل البدء، اسأل نفسك سؤالاً مباشراً: هل أحتاج إلى تنظيم الدفع والتحصيل، أم أبحث عن نظام يحل مشكلات المحاسبة والتقارير أيضاً؟ إذا كان التحدي الأول هو الأوضح، جرّب التطبيق على مجموعة صغيرة من العمليات واجعل شخصاً واحداً مسؤولاً عن تدوين الملاحظات. هذا يمنع أن تتحول التجربة إلى تغيير واسع يصعب تقييمه.
ومن الأسئلة التي تهم صاحب العمل: هل يمكن للفريق استخدامه من دون تغيير كل عاداته دفعة واحدة؟ أفضل أن يكون الانتقال تدريجياً، مع الاحتفاظ بالطريقة الحالية للمراجعة إلى أن تتأكد من أن المسار الجديد مفهوم ومستقر بالنسبة إليكم. كما أن من المفيد أن تعرف مسبقاً من يتابع العملية عند حدوث التباس، بدلاً من افتراض أن الأداة وحدها ستحدد المسؤولية.
أما إذا كان همك الأساسي حماية الانضباط المالي داخل الفريق، فضع قواعد داخلية موازية لاستخدام التطبيق: من ينفذ، ومن يراجع، وكيف توثق الاستثناءات. هذه ليست وظيفة أتوقع أن يقوم بها أي تطبيق نيابة عن الشركة؛ إنها طريقة لتجنب أن يتحول توحيد المدفوعات إلى اعتماد غير مدروس على نقطة واحدة.
توصيتي النهائية: اختبره على المشكلة الصحيحة
بعد النظر إلى طريقة تموضع NaqaD وتجربته كحل مالي للشركات، أراه خياراً يستحق الاختبار لمن يعاني من تفرق عمليات الدفع بين أدوات متعددة. قوته الأساسية ليست في كونه تطبيقاً مالياً مجانياً فحسب، بل في محاولته جعل الدفع جزءاً أكثر انتظاماً من سير العمل التجاري. تقييمه المرتفع وانتشاره يمنحان سبباً جيداً لتجربته، لكنهما لا يعفيانك من فحص ملاءمته لعملياتك.
رأيي النهائي متوازن: جرّبه كمسار محدد قبل أن تجعله مركز عمليات شركتك. إذا ساعدك على تقليل المراجعة اليدوية، وتوحيد طريقة العمل، وتسريع متابعة المدفوعات، فسيكون إضافة عملية جداً. أما إذا كنت تبحث عن منصة محاسبية شاملة أو بنية مؤسسية واسعة، فتعامل معه كجزء من الحل لا كحل كامل.
وبما أنه مجاني ويعمل على أندرويد 7.0 أو أحدث، فإن حاجز التجربة منخفض. فقط لا تخلط بين سهولة التثبيت وسهولة الاعتماد التجاري. امنحه اختباراً واقعياً داخل يوم عمل حقيقي، أشرك الشخص الذي سينفذ العمليات والشخص الذي سيراجعها، ثم قرر بناءً على الوقت والوضوح اللذين يضيفهما إلى شركتك. بالنسبة إليّ، هذه هي الطريقة العادلة للحكم على NaqaD.
الأسئلة الشائعة عن NaqaD by Kamelpay
ما هو تطبيق NaqaD by Kamelpay وما الخدمات التي يقدمها؟
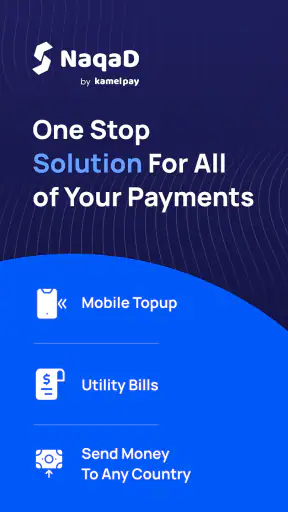
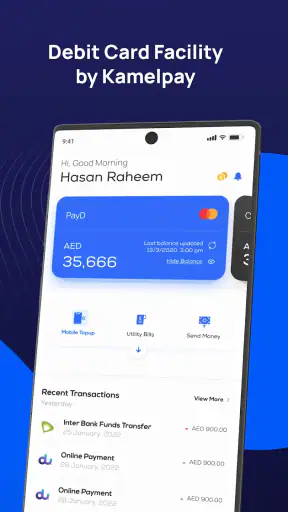
تطبيق NaqaD by Kamelpay هو حل للدفع والخدمات المالية الرقمية يهدف إلى تسهيل إرسال الأموال واستلامها وإجراء المدفوعات من الهاتف. بعد تثبيته، يستطيع المستخدم استكشاف الخدمات المتاحة، إدارة بياناته المالية، ومتابعة العمليات من خلال واجهة واحدة. قد تختلف الوظائف الفعلية حسب الدولة، نوع الحساب، واللوائح المحلية، لذلك يُفضّل مراجعة التفاصيل داخل التطبيق قبل الاعتماد عليه.
هل تطبيق NaqaD by Kamelpay آمن للاستخدام وحماية البيانات؟
يعتمد مستوى الأمان على وسائل الحماية التي يوفرها التطبيق وعلى طريقة استخدامك له. عادةً تتطلب الخدمات المالية الرقمية إنشاء حساب والتحقق من الهوية، وقد تتضمن تسجيل الدخول الآمن أو رمز تحقق للعمليات الحساسة. أثناء المراجعة، يُنصح بعدم مشاركة كلمة المرور أو رموز التحقق، وتثبيت التطبيق من المتاجر الرسمية فقط، وقراءة سياسة الخصوصية لمعرفة كيفية جمع البيانات ومعالجتها.
هل يحتاج التسجيل في NaqaD by Kamelpay إلى رقم هاتف أو وثائق رسمية؟
غالباً ما تحتاج تطبيقات الدفع والمحافظ الرقمية إلى رقم هاتف صالح لإنشاء الحساب واستقبال رموز التحقق، وقد تطلب معلومات شخصية أو وثائق رسمية لإتمام التحقق من الهوية، خصوصاً عند استخدام ميزات التحويل أو السحب. تختلف المتطلبات بحسب بلد الإقامة والقوانين المحلية ونوع الخدمة، لذلك يجب تجهيز بيانات صحيحة ومطابقة للوثائق عند بدء التسجيل.
هل توجد رسوم على التحويلات أو عمليات الدفع والسحب عبر NaqaD؟
قد تفرض بعض الخدمات المالية رسوماً على التحويلات، شحن الرصيد، السحب النقدي، أو استخدام شبكات وشركاء محددين، بينما قد تكون خدمات أخرى مجانية أو خاضعة لعروض مؤقتة. لا ينبغي افتراض عدم وجود رسوم قبل تنفيذ العملية؛ راجع شاشة التأكيد وجدول الأسعار داخل NaqaD by Kamelpay، وتحقق من المبلغ النهائي وأي حدود يومية أو شهرية مطبقة على حسابك.
ما الذي يجب فعله إذا فشلت عملية أو واجهت مشكلة في الحساب؟
إذا توقفت عملية أو لم يظهر الرصيد بشكل صحيح، احتفظ برقم العملية ووقت تنفيذها ولقطات الشاشة، ثم تحقق من اتصال الإنترنت وحالة الخدمة قبل إعادة المحاولة، حتى لا يتم الخصم مرتين. استخدم مركز المساعدة أو قنوات دعم Kamelpay الرسمية من داخل التطبيق أو الموقع، ولا ترسل كلمات المرور أو رموز التحقق لأي شخص يدّعي تقديم الدعم.


