
IndusInd Bank: Savings A/C, FD
التقييمات 4.6الفئة شؤون ماليةالتنزيلات10.00M
لقطات الشاشة
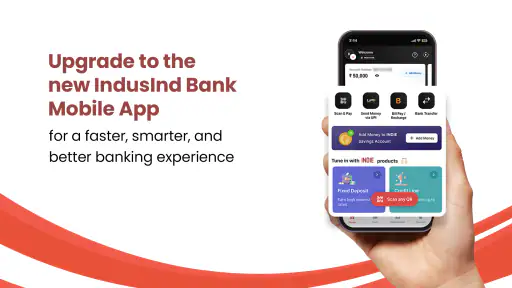
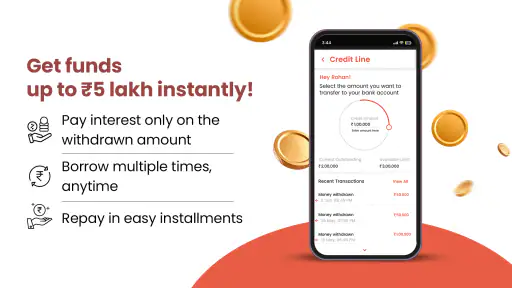
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- واجهة مستخدم سهلة الاستخدام
- إشعارات سريعة للمعاملات
- خيارات دفع متنوعة
- دعم عملاء متاح 24/7
- تحويلات فورية وآمنة
السلبيات
- يحتاج إلى اتصال إنترنت مستقر
- بعض الميزات تحتاج إلى تحسين
- تطبيقات مماثلة توفر فوائد أكثر
- قد تحدث أخطاء في التطبيق أحيانًا
- لا يوجد دعم للغات متعددة
 تحليل بواسطة Appcracy
لما أتعامل مع تطبيق مصرفي مثل IndusInd Bank: Savings A/C, FD، أبدأ عادةً بسؤال عملي: هل أحتاج حسابًا أتابعه من الهاتف، أم أريد مكانًا أخصص فيه مبلغًا وأتركه كوديعة؟ هذا التطبيق موجّه لمن يريد التعامل مع خدمات بنك IndusInd من الهاتف، وخصوصًا من يفكر في حساب توفير أو وديعة ثابتة. في تجربتي، فائدته الحقيقية تعتمد على وضوح هدفك قبل البدء؛ فهو ليس بديلًا عامًا لكل خدمة مالية، بل نقطة دخول رقمية إلى علاقة مصرفية محددة.
أراه أنسب لمن يتعامل بالفعل مع IndusInd Bank أو يفكر جديًا في فتح حساب لديه، لا لمن يريد تطبيقًا مستقلًا لتسجيل المصروفات أو مقارنة منتجات بنوك كثيرة. قبل تثبيته، من المفيد أن تسأل نفسك: هل أحتاج حسابًا للاستخدام اليومي، أم أريد إيداع مبلغ لن أحتاجه قريبًا؟ الإجابة تغيّر طريقة استفادتك من التطبيق، لأن حساب التوفير والوديعة الثابتة يخدمان غرضين مختلفين. التطبيق مجاني، ومطوّره IndusInd Bank Ltd.، كما أن تصنيفه العمري PEGI 3؛ لكن المجانية هنا تتعلق بتنزيل التطبيق، ولا تعني أن كل منتج مصرفي أو خدمة مرتبطة به بلا شروط أو تكاليف.
ابدأ من حاجتك، لا من قائمة الخيارات
لو كنت أرتب أموري قبل فتح التطبيق، فسأحدد أولًا ما الذي أريد إنجازه: متابعة أموال أستخدمها، أو وضع مبلغ جانبًا لفترة. حساب التوفير يناسب عادةً المال الذي أريد أن يظل في متناول يدي، بينما الوديعة الثابتة ترتبط بقرار تخصيص مبلغ وعدم التعامل معه بالطريقة نفسها التي أتعامل بها مع الرصيد اليومي. لا أتعامل مع الاسمين كأنهما خياران متبادلان؛ الأول أقرب إلى إدارة المال المتاح، والثاني يحتاج تفكيرًا مسبقًا في موعد الحاجة إليه.
وهنا تظهر نصيحة عملية قد تمنع قرارًا متسرعًا: قبل أن أختار وديعة، أحتفظ خارجها بمبلغ أحتاجه للنفقات المعتادة أو للطوارئ. قد يبدو إيداع مبلغ أكبر مغريًا، لكن المال الذي قد أحتاجه فجأة لا يناسب بالضرورة الالتزام بمنتج ثابت. أراجع كذلك مدة الوديعة وشروطها وما سيحدث عند الاستحقاق أو عند الحاجة إلى المال قبل ذلك، بدل أن أركز على العائد وحده. هذه مراجعة مهمة لأي وديعة مصرفية، ولا أفترض أن التطبيق يلغي الحاجة إلى قراءة الشروط الخاصة بالمنتج.
من فتح التطبيق إلى اتخاذ قرار مصرفي
في الاستخدام الواقعي، أبدأ بتحديد المهمة التي أريد إنجازها، ثم أبحث داخل التطبيق عن المسار المناسب بين حساب التوفير والوديعة الثابتة. إذا كنت أستكشف الخيارات فقط، أتعامل مع المعلومات المعروضة باعتبارها خطوة للفهم والمقارنة، لا سببًا كافيًا لإتمام قرار مالي فورًا. أدوّن ما أحتاج إلى معرفته، مثل المدة المناسبة لي وكيفية الوصول إلى المال لاحقًا، ثم أرجع إلى الشروط المعروضة قبل تأكيد أي إجراء.
هذا الترتيب مفيد خصوصًا إذا كان لدي مبلغ وصل حديثًا وأريد أن أقرر بين إبقائه متاحًا أو تخصيص جزء منه. بدل وضع المبلغ كله في وديعة واحدة، أفكر في تقسيمه بحسب توقيت احتياجي إليه، بشرط أن تكون الخيارات والشروط المتاحة مناسبة لذلك. إنها طريقة لتقليل احتمال أن أضطر إلى كسر قرار ادخاري بسبب مصروف قريب، وليست ميزة تقنية أزعم أن التطبيق ينفذها تلقائيًا. التطبيق يساعدني في الوصول إلى المنتج، لكن تقدير احتياجاتي يظل مسؤوليتي.
لو كنت أستخدم الهاتف لإنجاز أمر مصرفي أثناء يوم مزدحم، أفضّل أن أبدأ عندما أستطيع التركيز، لا خلال استعجال بين مشوارين. أراجع اسم المنتج والمبلغ والمدة وأي تفاصيل تظهر قبل المتابعة، ثم أتأكد من أنني وصلت إلى نتيجة مفهومة، لا أنني ضغطت على خيار لمجرد أنه ظاهر أمامي. في التعاملات المالية، لحظة التحقق قبل التأكيد أهم من توفير ثوانٍ؛ وأي خانة غير واضحة تستحق التوقف والرجوع إلى معلومات البنك بدل التخمين.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
من اختيار المنتج إلى متابعة النتيجة
بعد تحديد الغرض، يأتي تسليم القرار إلى الخطوة المصرفية نفسها: أتابع التعليمات التي يعرضها التطبيق، وأفهم ما يتطلبه إتمام الإجراء، ثم أحتفظ بما يلزم من تفاصيل أو تأكيدات للرجوع إليها. لا أفترض أن مجرد تثبيت التطبيق يعني أن الحساب أصبح جاهزًا، ولا أخلط بين تصفح الخيارات وبين فتح حساب أو إنشاء وديعة. قد تتطلب رحلة العميل تحققًا أو خطوات إضافية بحسب المنتج وحالته، لذلك أقرأ ما يظهر على الشاشة بدل أن أتعامل مع كل مسار على أنه فوري أو متماثل.
من المفيد أيضًا أن أفكر في نقطة التسليم بين التطبيق والبنك: إذا تعثرت خطوة أو لم أفهم حالة الطلب، أحتاج إلى معرفة القناة المناسبة لمتابعة الأمر من خلال البنك، لا أن أكرر العملية عشوائيًا. قبل التواصل، أجهز وصفًا مختصرًا لما كنت أحاول فعله، والمرحلة التي توقفت عندها، وأي رسالة ظهرت لي. هذا يجعل طلب المساعدة أوضح، ويقلل احتمال إنشاء طلبات مكررة أو اتخاذ خطوة ثانية قبل معرفة نتيجة الأولى.
ما الذي يضيفه التطبيق مقارنة بالبدائل المعتادة؟
مقارنة بالذهاب إلى فرع لمجرد استكشاف حساب أو وديعة، يمنحني التطبيق طريقة أكثر مباشرة لبدء الاطلاع من الهاتف، وقد يكون أريح لمن يفضل إنجاز خطواته الرقمية. ومقارنة بتطبيقات تدوين الميزانية، فوظيفته المصرفية مختلفة: لا أختاره أساسًا لتصنيف كل مشترياتي أو بناء خطة إنفاق شخصية، بل للوصول إلى منتجات IndusInd Bank. أما إذا كان هدفي مقارنة أسعار وشروط عدد من البنوك، فقد يكون البحث في قنوات كل بنك ومراجعة المستندات الرسمية أنسب من الاعتماد على تطبيق مصرف واحد.
ولذلك لا أرى أن كثرة الأدوات في تطبيق مالي هي المعيار الوحيد. إذا كنت أحتاج سجلًا مفصلًا لعادات الإنفاق، فقد أفضّل أداة مخصصة لذلك إلى جانب حسابي المصرفي. وإذا كنت أبحث عن استثمار يمكن بيعه أو تغييره بسهولة، فالوديعة الثابتة ليست بديلًا تلقائيًا عن كل خيارات الاستثمار؛ لكل خيار مخاطره وشروط سيولته. أما لمن يريد علاقة مباشرة بخدمات بنك IndusInd ومتابعة مسار حساب التوفير أو الوديعة، فالتطبيق أقرب إلى الحاجة اليومية.
حالة يومية تكشف الفرق بين التصفح والتنفيذ
لنفترض أن راتبي أو مبلغًا مخصصًا وصل إلى حسابي، وأن لدي فواتير ومشتريات متوقعة خلال الأسابيع المقبلة. لا أضع كامل المبلغ في وديعة لمجرد أنني أريد ادخار جزء منه؛ أحدد أولًا ما سيبقى متاحًا للمصاريف، ثم أقرر إن كان هناك مبلغ لا أحتاجه خلال المدة التي أفكر فيها. أفتح التطبيق لأستكشف خيار الوديعة، وأراجع المدة والشروط بعناية، ثم أتابع فقط إذا كانت متوافقة مع خطتي. بهذه الطريقة يصبح الهاتف وسيلة لتنفيذ قرار مدروس، وليس بديلًا عن التخطيط.
وفي نهاية الشهر، أستطيع أن أعود إلى حسابي أو إلى تفاصيل المنتج لأتأكد من أنني أفهم وضع أموالي وما الخطوة التالية. لكنني لا أخلط بين الراحة الرقمية وبين ضمان أن كل احتياجاتي المالية أصبحت مغطاة؛ فالتخطيط للمصروفات، والاحتفاظ باحتياطي مناسب، ومعرفة موعد الحاجة إلى المال أمور تظل خارج التطبيق. هذا الاستخدام المتزن هو ما يجعل الخدمات المصرفية على الهاتف مفيدة فعلًا.
الواجهة والميزات ضمن حدود ما أحتاجه
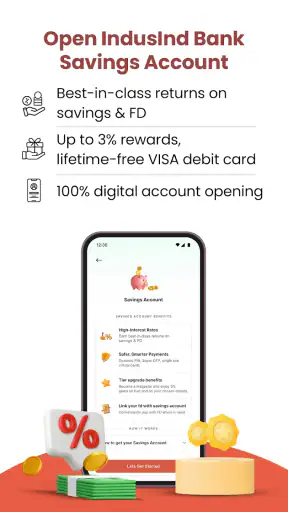
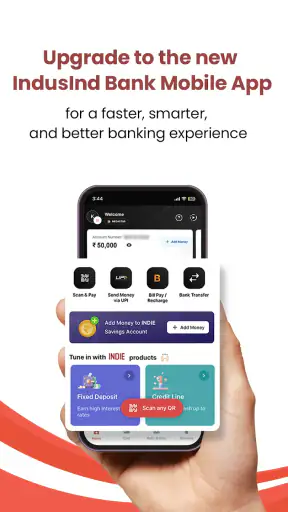
أول حاجة هتلاحظها لما تفتح التطبيق هي الواجهة الأنيقة والبسيطة. التطبيق مصمم بطريقة تخليك تلاقي كل اللي بتدور عليه بكل سهولة. سواء كنت عايز تفتح حساب توفير جديد أو تستثمر في وديعة ثابتة، كل ده تقدر تعمله بضغطة زر. وبصراحة، الواجهة دي بتخليك تحس إنك في بنك فايف ستار.
ومع ذلك، أقيّم سهولة الواجهة بحسب المهمة، لا بحسب شكلها وحده. في التطبيق المصرفي، أفضّل أن تكون أسماء المنتجات والخطوات واضحة وأن أستطيع التمييز بين الاطلاع على خيار والالتزام به. وإذا كانت هناك تفاصيل أو شروط لا تظهر لي بوضوح، أتوقف وأبحث عنها عبر القنوات الرسمية للبنك بدل استنتاجها من تصميم الشاشة. هذه نقطة صغيرة لكنها مهمة: الواجهة الجذابة تساعد على التنقل، لكنها لا تعوّض قراءة ما أوافق عليه.
الميزات المتنوعة
التطبيق مش بس واجهة جميلة، ده مليان ميزات تساعدك تدير أموالك بشكل أفضل. واحدة من الميزات اللي عجبتني جدًا هي القدرة على تتبع مصروفاتك وإيراداتك. تقدر كمان تعمل تحويلات مالية في أي وقت ومن أي مكان، وده بيوفر عليك وقت ومجهود كبير.
كمان، لو كنت مهتم بالاستثمار في ودائع ثابتة، التطبيق بيوفر لك تفاصيل واضحة عن الفوائد والمواعيد. يعني مش هتحتاج تروح البنك عشان تستفسر عن أي حاجة. كل المعلومات متوفرة قدامك بكل شفافية.
وعند مراجعة أي وديعة، لا أكتفي برقم العائد أو بتاريخ الاستحقاق؛ أسأل نفسي أيضًا عن مدة ربط المال، وكيف أتابع النتيجة، وما الإجراء الذي أحتاجه عند حلول الموعد. إذا كنت أقارن بين خيارات، أستخدم المدة التي تناسب احتياجي أولًا، ثم أوازن العائد والشروط. هذا يمنعني من اختيار مدة غير مناسبة لمجرد أن أحد الأرقام يبدو أفضل، ويجعل التطبيق جزءًا من قرار واعٍ بدل أن يكون واجهة لإتمامه بسرعة.
الأمان والحماية
أكيد الأمان هو أهم حاجة في التطبيقات المصرفية، وIndusInd Bank: Savings A/C, FD ما بيهملش النقطة دي. التطبيق بيستخدم تقنيات تشفير متقدمة لحماية بياناتك، وده بيخليك تتعامل بثقة واطمئنان.
بجانب ده، التطبيق بيطلب منك تأكيد هويتك بطرق متعددة زي البصمة أو كلمة السر، وده بيضمن إن مفيش حد يقدر يوصل لحسابك غيرك.
ومهما كانت وسائل الدخول مريحة، أتعامل مع الهاتف نفسه كجزء من أمان الحساب: لا أتركه مفتوحًا في مكان مشترك، ولا أشارك بيانات الدخول أو رموز التحقق، وأتأكد من أنني أستخدم الجهاز الذي أتحكم فيه. كما أتجنب تنفيذ إجراء حساس على شاشة لا أفهمها أو عبر اتصال لا أثق به. هذه عادات أساسية لأي تطبيق مصرفي، ولا ينبغي أن أعتبر وجود كلمة مرور أو تحقق حيوي ضمانًا مطلقًا ضد كل مشكلة.
من يستفيد منه، ومتى أختار بديلًا؟
قد يناسب التطبيق عميل IndusInd Bank الذي يريد نقطة وصول هاتفية لخدمات التوفير والودائع، أو شخصًا يفضّل استكشاف هذه المنتجات رقميًا قبل أن يقرر الخطوة التالية. ويفيد أيضًا من يستطيع التخطيط لموعد حاجته إلى المال، ويريد فصل المدخرات التي لن يستخدمها قريبًا عن المبلغ المخصص للإنفاق. أما من لا يملك حسابًا لدى البنك أو لا ينوي التعامل معه، فقد لا يجد سببًا كافيًا لاعتماد تطبيق بنك واحد بدل تطبيق مصرفه الحالي.
وقد لا يكون الخيار المناسب لمن يريد أداة مستقلة لإدارة ميزانية الأسرة، أو مقارنة شاملة بين بنوك متعددة، أو الوصول إلى أموال مودعة من دون مراعاة شروط المنتج. في هذه الحالات، أختار أداة ميزانية منفصلة، أو أقارن مباشرة بين الجهات المصرفية، أو أبقي المال الذي أحتاجه قريبًا في حساب أكثر ملاءمة لسيولتي. ليس هناك تطبيق واحد يحل كل هذه المسائل، ومن الأفضل أن أحدد المهمة قبل تنزيل تطبيق إضافي.
يصل التطبيق بإصدار 2.0.4، ويحتاج إلى نظام تشغيل 9 أو أحدث. ويبلغ متوسط تقييمه 4.6، مع نحو 555 ألف تقييم، فيما وصل عدد مرات تثبيته إلى 10 ملايين. هذه الأرقام تعطي فكرة عن انتشاره وتفاعل المستخدمين معه، لكنها لا تخبرني إن كان مناسبًا لاحتياجاتي تحديدًا؛ لذلك أزنها إلى جانب طبيعة الخدمات التي أبحث عنها. وبالنسبة لي، هذه التفاصيل مفيدة كخلفية، لا كبديل عن تجربة خطواتي وفهم الشروط.
وفي الاستخدام المتكرر، أنصح أن أحتفظ بمكان آمن لتفاصيل الودائع ومواعيدها، وأن أراجعها عند اتخاذ قرارات جديدة بدل الاعتماد على الذاكرة وحدها. وإذا كنت أستخدم التطبيق على جهاز يتشاركه أفراد الأسرة، أتحقق من تسجيل الخروج أو قفل الهاتف بعد الانتهاء. أما إذا بدّلت الهاتف أو واجهت مشكلة في الدخول، فالأسلم أن أتابع تعليمات البنك الرسمية، لا أن أجرّب حلولًا عشوائية قد تربك الوصول إلى الحساب.
في النهاية، لو كنت بتدور على تطبيق مصرفي يجمع بين السهولة والأمان والمميزات المتنوعة، أنصحك بشدة إنك تجرب IndusInd Bank: Savings A/C, FD. التطبيق ده فعلاً بيغير مفهوم التعاملات البنكية وبيخليك تدير أموالك بكل راحة وسهولة.
وبالنسبة لي، أفضل توصية هي أن أبدأ به عندما تكون حاجتي واضحة: الوصول إلى خدمات IndusInd Bank، واستكشاف حساب التوفير أو الوديعة الثابتة، ثم متابعة الخطوات بعناية. إذا كنت تبحث عن ذلك، فقد يكون خيارًا عمليًا على الهاتف؛ أما إن كانت أولويتك مقارنة السوق أو إدارة المصروفات بتفصيل، فابدأ بالأداة التي تخدم تلك المهمة. بهذه النظرة، أستفيد من الراحة الرقمية من دون أن أخلطها بوعد أن التطبيق وحده سيقرر عني أين أضع أموالي.
الأسئلة الشائعة عن IndusInd Bank: Savings A/C, FD
ما هي الميزات الرئيسية لتطبيق IndusInd Bank؟
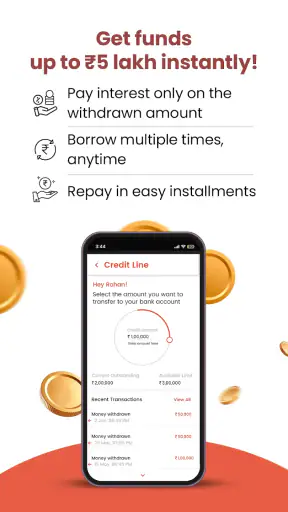
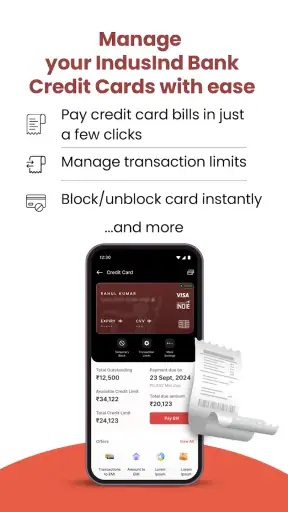
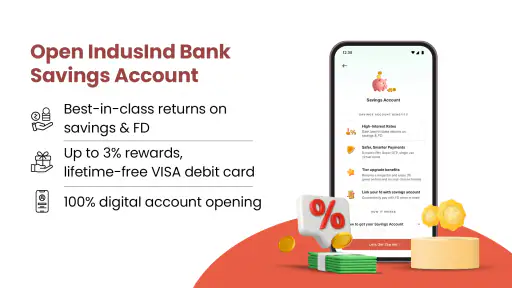
يقدم تطبيق IndusInd Bank مجموعة متنوعة من الميزات المصممة لتسهيل إدارة حساباتك المصرفية. يمكنك فتح حساب توفير، والبدء في ودائع ثابتة (FD)، وتحويل الأموال بسهولة، ودفع الفواتير، وحتى التقدم للحصول على قروض. بالإضافة إلى ذلك، يوفر التطبيق واجهة مستخدم سهلة الاستخدام ومجموعة من خيارات الأمان لحماية حساباتك.
هل يمكنني إدارة أكثر من حساب باستخدام تطبيق IndusInd Bank؟
نعم، يمكنك إدارة حسابات متعددة من خلال تطبيق IndusInd Bank. يتيح لك التطبيق إضافة ومتابعة جميع حساباتك المصرفية في مكان واحد، مما يجعل من السهل تتبع أرصدتك والمعاملات الخاصة بكل حساب. يمكن للمستخدمين أيضًا تحويل الأموال بين الحسابات المختلفة بسهولة.
هل يوفر تطبيق IndusInd Bank دعمًا للعملاء على مدار الساعة؟
نعم، يقدم تطبيق IndusInd Bank دعمًا للعملاء على مدار الساعة لضمان حصولك على المساعدة التي تحتاجها في أي وقت. يمكنك الاتصال بفريق الدعم من خلال الهاتف أو البريد الإلكتروني أو حتى الدردشة المباشرة داخل التطبيق للحصول على إجابات سريعة وفعالة على استفساراتك.
ما هي متطلبات النظام لتشغيل تطبيق IndusInd Bank على الأجهزة المحمولة؟
لتشغيل تطبيق IndusInd Bank، تحتاج إلى جهاز يعمل بنظام Android أو iOS. يجب أن يكون جهازك متصلاً بالإنترنت لتحميل التطبيق وتلقي التحديثات الدورية. تأكد من أن لديك مساحة تخزين كافية على جهازك لتثبيت التطبيق وتشغيله بسلاسة.
هل تطبيق IndusInd Bank آمن للاستخدام؟
نعم، تطبيق IndusInd Bank آمن للغاية حيث يستخدم تقنيات تشفير متقدمة لحماية بيانات المستخدمين. كما يتطلب التطبيق خطوات تحقق متعددة لتسجيل الدخول وإجراء المعاملات المالية، مما يعزز من أمان حساباتك المصرفية. من المهم أيضًا أن تتأكد من تحديث التطبيق بانتظام لضمان الحصول على أحدث ميزات الأمان.


