
Tarjeta de Crédito con DNI
التقييمات 0.0الفئة شؤون ماليةالتنزيلات500.00K
لقطات الشاشة
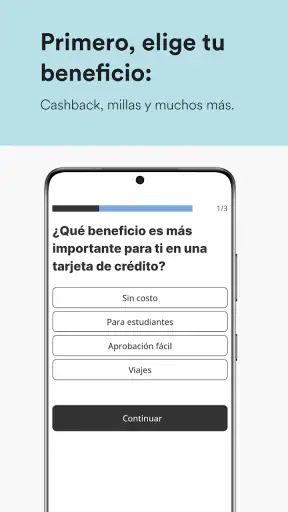
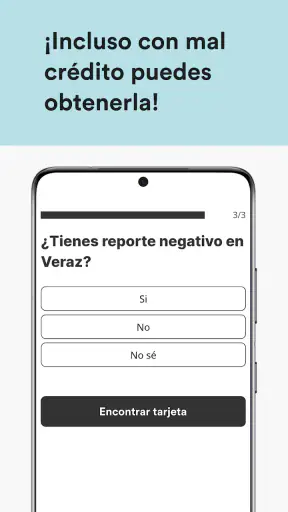
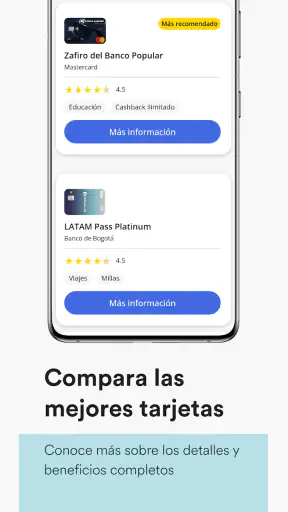
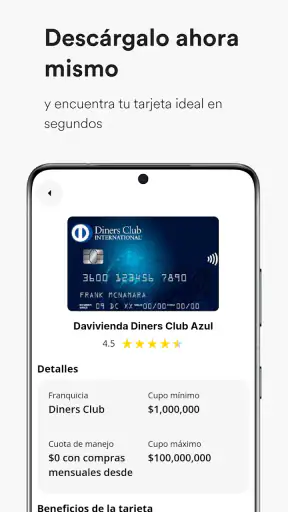
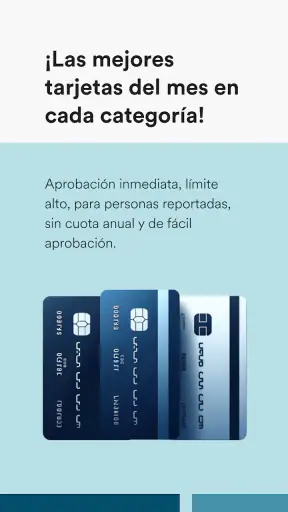
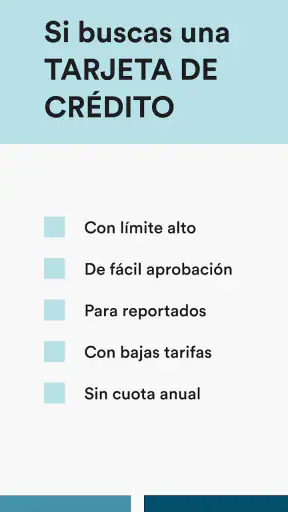
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- واجهة مستخدم سهلة وبسيطة.
- يدعم دفع فواتير متعددة.
- أمان عالي للمعاملات.
- إشعارات فورية بالتحديثات.
- يعمل على أنظمة تشغيل متعددة.
السلبيات
- خيارات محدودة لإدارة الحساب.
- يتطلب اتصال دائم بالإنترنت.
- الإعلانات المدمجة مزعجة.
- قد يبطئ الجهاز أحيانًا.
- خدمة العملاء ليست متوفرة دائمًا.
 تحليل بواسطة Appcracy
حين أبحث عن بطاقة ائتمان في الإمارات، أفضّل أن أبدأ بفهم الجهة التي سأتعامل معها وشروطها، لا أن أكتفي بعنوان جذاب يوحي بأن الإجراءات ستنتهي فورًا. هنا يلفت انتباهي Tarjeta de Crédito con DNI بوصفه تطبيقًا ماليًا من Blue Fox Apps، موجّهًا إلى من يريد استكشاف خيارات الحصول على بطاقة ائتمان بسرعة وسهولة. أراه نقطة بداية محتملة للبحث، لا بديلًا تلقائيًا عن قراءة الشروط ومقارنة العروض قبل تقديم أي طلب.
ما الذي يقدمه التطبيق اليوم؟
التطبيق مجاني، ومصمم للأجهزة التي تعمل بنظام أندرويد 6.0 أو إصدار أحدث، وتصنيفه العمري PEGI 3. الإصدار الحالي هو 2.0.4، وقد صدر في 20/10/2025. هذه معلومات مفيدة لمعرفة ملاءمته الأساسية لهاتفك، لكنها لا تخبرني وحدها كيف ستبدو رحلة المستخدم بعد فتحه؛ لذلك أتعامل مع فائدته من زاوية عملية: هل يساعدني على الوصول إلى خيار مناسب، وهل يمنحني معلومات تكفي لأقرر بحذر؟
البداية السريعة لا تعني موافقة مضمونة
أكثر ما أقدّره في فكرة التطبيق هو اختصار البحث الأولي. بدل التنقل عشوائيًا بين صفحات كثيرة، يمكن للمستخدم أن يبدأ من مكان واحد مخصص لموضوع بطاقات الائتمان في الإمارات. لكن ينبغي الفصل بين تسهيل الوصول إلى معلومات أو خيارات وبين قرار إصدار البطاقة نفسه؛ فالموافقة وشروطها تعود إلى الجهة التي تقدم البطاقة، ولا ينبغي اعتبار وجود تطبيق كهذا ضمانًا للحصول عليها.
لهذا أنصح بأن تبدأ بتحديد ما تحتاجه فعلًا: هل تبحث عن بطاقة للمشتريات المعتادة، أم للسفر، أم لإدارة مصروفاتك؟ وبعد ذلك اقرأ أي شروط معروضة بعناية، خصوصًا ما يتصل بالأهلية والتكاليف والسداد. إذا انتقلت إلى نموذج طلب، راجع البيانات التي تدخلها قبل الإرسال، ولا تشارك معلومات شخصية أو مالية إلا عندما تفهم سبب طلبها والجهة التي ستتلقاها.
لمن يكون مفيدًا، ومتى أختار طريقًا آخر؟
قد يكون التطبيق مناسبًا لمن يعيش في الإمارات ويريد أن يبدأ استكشاف خيارات بطاقات الائتمان من الهاتف، ولا يعرف أي الجهات أو العروض يستحق أن يبحث فيها أولًا. كما قد يفيد شخصًا يريد ترتيب بحثه قبل التواصل مع مزود مالي، بدل اتخاذ قرار متسرع بناءً على إعلان أو توصية عابرة. وتظهر قاعدة انتشاره، التي تجاوزت 500 ألف تثبيت، أن هناك اهتمامًا باستخدامه، لكنها لا تثبت أن كل مستخدم سيجد العرض الذي يناسب احتياجاته.
أما إذا كنت تعرف البنك أو الجهة التي تريد التعامل معها، فقد يكون البدء من قنواتها الرسمية أفضل؛ فهناك تستطيع التحقق مباشرة من تفاصيل البطاقة وإجراءاتها. وإذا كان هدفك تسجيل مصروفاتك أو وضع ميزانية شهرية، فالأداة المتخصصة في إدارة النفقات أقرب إلى حاجتك من تطبيق يركز على الوصول إلى بطاقات الائتمان. أفضّل ألا أخلط بين البحث عن منتج ائتماني وبين مراقبة الإنفاق اليومي، لأن لكل منهما قرارًا ومخاطر مختلفة.
مثال واقعي قبل تقديم الطلب
لنفترض أنني أحتاج إلى بطاقة للمشتريات الشهرية وأفكر في البحث عنها مساءً من المنزل. أبدأ بمقارنة الخيارات التي أجدها، ثم أسجل الأسئلة التي لا أريد نسيانها: ما إجمالي الرسوم؟ كيف تُحسب الفائدة أو تكلفة التأخر؟ ما موعد السداد؟ وهل توجد شروط أهلية ينبغي استيفاؤها؟ بعد ذلك أتحقق من الإجابات لدى الجهة المصدرة نفسها قبل إدخال بيانات حساسة أو إرسال طلب. هذه الخطوات تجعل التطبيق مدخلًا منظمًا للبحث، لا اختصارًا يلغي واجبي في التحقق.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
وهناك فائدة عملية أخرى لهذا الأسلوب: عندما أدوّن احتياجاتي وأسئلتي قبل فتح أي نموذج، يصبح من الأسهل مقاومة اختيار بطاقة لمجرد أن التقديم يبدو سريعًا. السرعة مفيدة في جمع الخيارات، لكنها لا تعني أن المنتج مناسب لميزانيتي. وإذا لم أستطع معرفة الرسوم أو طريقة السداد بوضوح، أتوقف وأبحث لدى المصدر الرسمي بدل متابعة الطلب على أمل أن تتضح التفاصيل لاحقًا.
كيف أقارنه بالطرق المعتادة؟
الطريقة التقليدية هي البحث في مواقع البنوك أو التواصل معها مباشرة، وهي أبطأ أحيانًا من استكشاف الخيارات في تطبيق واحد، لكنها تمنحني فرصة الرجوع إلى الجهة المسؤولة عن الشروط والإجراءات. أما البحث العام عبر الإنترنت فقد يعرض خيارات كثيرة، لكنه يتطلب فرزًا أكبر والانتباه إلى حداثة المعلومات ومصدرها. أرى أن قيمة هذا التطبيق، إن كان يقدم خيارات واضحة، تكون في جعل خطوة الاستكشاف أكثر تركيزًا؛ أما التحقق النهائي فينبغي أن يبقى مع مزود البطاقة.
ومن المفيد أيضًا أن أقارن البطاقة بحسب طريقة استخدامي لا بحسب عنوانها. من يسدد كامل رصيده بانتظام قد يركز على الرسوم والمزايا التي يستفيد منها فعلًا، بينما يحتاج من قد يتأخر أحيانًا إلى فهم تكلفة الرصيد المستحق بوضوح أكبر. ولمن يريد بطاقة للطوارئ فقط، قد يكون السؤال الأهم هو ما إذا كان يستطيع تحمل الالتزامات المرتبطة بها، لا مدى سهولة بدء الطلب.
نقاط تستحق التحقق قبل مشاركة البيانات
عند استخدام أي خدمة تتعلق بمنتج مالي، أتعامل مع الخصوصية كجزء من القرار نفسه. قبل إدخال رقم هوية أو بيانات اتصال أو معلومات مالية، أتأكد من اسم الجهة التي تطلبها، ولماذا تحتاج إليها، وما إذا كانت الخطوة تقود إلى طلب رسمي لدى مقدم البطاقة. لا أرسل بيانات حساسة لمجرد أن واجهة ما تبدو مألوفة، ولا أستخدم تفاصيل بطاقة أو كلمة مرور مصرفية في نموذج لا أفهم علاقته بالجهة المصدرة.
ومن النصائح غير الواضحة من النظرة الأولى أن أحتفظ بنسخة من الشروط أو أسجل اسم البطاقة والجهة وتاريخ الاطلاع عليها، ثم أقارنها بالمعلومات الرسمية قبل التقديم. هذا يقلل احتمال أن أخلط بين عروض متشابهة أو أعتمد على تفاصيل رأيتها في مرحلة البحث فقط. وإذا ظهرت رسوم أو شروط غير مفهومة، أطلب توضيحًا من الجهة المسؤولة بدل افتراض أن البطاقة مجانية أو أن الموافقة مضمونة.
ما الذي تقوله مؤشرات الاستخدام، وما الذي لا تقوله؟
يظهر للتطبيق متوسط تقييم يبلغ 0.0، مع نحو ألف تقييم و133 مراجعة. أتعامل مع هذه الأرقام بحذر، ولا أستنتج منها وحدها أن الخدمة جيدة أو سيئة؛ فالتقييم المعروض لا يغني عن قراءة تجارب المستخدمين وفهم ما إذا كانت تتعلق بالتطبيق نفسه أو بتجربة الحصول على البطاقة. كذلك فإن تصنيف PEGI 3 يوضح ملاءمة المحتوى العمري، لكنه لا يعني أن منتج الائتمان مناسب للقاصرين أو أن القرار المالي لا يحتاج إلى تقدير مسؤول.
لهذا أستخدم آراء الآخرين كإشارات للبحث عن مشكلات متكررة، لا كحكم نهائي. إذا تكررت ملاحظات عن صعوبة الوصول إلى المعلومات أو الالتباس حول الجهة التي تقدم البطاقة، فهذه أسباب تدعوني إلى التحقق أكثر قبل مشاركة بياناتي. وفي المقابل، لا أعتبر تعليقًا إيجابيًا واحدًا دليلًا كافيًا على أن الشروط أو إجراءات الموافقة تناسب وضعي الشخصي.
ما الذي تغيّر في النسخة الحالية؟
الإصدار 2.0.4 هو الإصدار الحالي، وتاريخ الإطلاق المسجل هو 20/10/2025. أستطيع اعتماد هاتين المعلومتين لوصف حالة التطبيق، لكنهما لا تكشفان وحدهما ما الذي تبدل بين إصدار وآخر أو ما إذا كان مسار التقديم قد تغير. لذلك لا أتعامل مع رقم الإصدار على أنه دليل على ميزة بعينها؛ الأفضل للمستخدم الحالي أن يلاحظ ما يظهر في التطبيق بعد التحديث، وأن يراجع تفاصيل أي عرض من مصدره قبل اتخاذ قرار ائتماني.
إذا كنت تستخدمه بالفعل، فالتحديث إلى النسخة الحالية قد يكون خطوة منطقية للحفاظ على توافق التطبيق مع جهازك، لكنني لا أخلط ذلك بتوقع إضافة خيارات جديدة أو تحسن شروط البطاقة. بعد فتح النسخة، تحقق من أن المعلومات التي تعتمد عليها تخص الجهة والعرض اللذين تنوي متابعتهما، وأعد قراءة أي تفاصيل تظهر قبل إرسال طلب جديد. أما من لم يجرّبه بعد، فيمكنه اعتباره وسيلة للاستكشاف الأولي مع إبقاء القرار النهائي مرتبطًا بالشروط الرسمية.
حدود ينبغي أن تبقى واضحة
أهم trade-off هنا أن سهولة الوصول إلى خيار ائتماني قد تدفع المستخدم إلى التركيز على سرعة الطلب أكثر من كلفته على المدى الطويل. بطاقة الائتمان ليست مجرد وسيلة دفع؛ استخدامها يتطلب الانتباه إلى مواعيد السداد والرسوم وأثر الإنفاق على الميزانية. لذلك لا أرى التطبيق مناسبًا لمن يريد الاقتراض بلا مراجعة للشروط، أو لمن لا يستطيع متابعة التزاماته بانتظام، أو لمن يبحث عن أداة تسجل نفقاته بدل تسهيل البحث عن بطاقة.
كما أن عبارة «بسرعة» لا ينبغي أن تُفهم على أنها وعد بقرار فوري أو موافقة مؤكدة. قد يحتاج مقدم البطاقة إلى مراجعة أهلية المتقدم، وقد تختلف الإجراءات من جهة إلى أخرى. أفضل طريقة لتجنب خيبة التوقع هي استخدام التطبيق للعثور على مسار البحث، ثم التعامل مع متطلبات الجهة المعنية باعتبارها الخطوة الحاسمة، لا افتراض أن التطبيق نفسه يصدر البطاقة.
في نهاية المطاف، أرى أن قيمة Tarjeta de Crédito con DNI تعتمد على الطريقة التي يستخدمه بها الشخص: أداة للبحث المنظم ومقارنة ما يهمه، لا حكمًا جاهزًا على أفضل بطاقة ولا بديلًا عن قراءة الشروط. يناسبني عندما أريد أن أبدأ من الهاتف وأرتب أسئلتي، لكنني سأختار موقع الجهة المصدرة أو التواصل معها إذا احتجت إلى إجابة ملزمة عن الرسوم والأهلية. وما أراقبه مستقبلًا هو وضوح الخيارات المعروضة وسهولة التحقق من مصدر كل عرض؛ فذلك، أكثر من وعود السرعة، هو ما يجعل التجربة نافعة لاتخاذ قرار مالي واعٍ.
في عالم اليوم السريع، حيث تتداخل التكنولوجيا مع كل جانب من جوانب حياتنا، أصبح من الضروري أن نجد طرقًا تجعل حياتنا أسهل. أحد هذه الأدوات الحديثة التي أثارت اهتمامي هو تطبيق Tarjeta de Crédito con DNI. هذا التطبيق يعد بمساعدتنا في إدارة شؤوننا المالية الشخصية ببضع نقرات على شاشة الهاتف. دعونا نلقي نظرة أقرب على كيفية عمله وميزاته العديدة.
سهولة الاستخدام والانطباع الأول
أول شيء لاحظته عند تحميل التطبيق هو مدى سهولة التصميم. الواجهة سلسة وبديهية، مما يجعل من السهل التنقل بين الخيارات المختلفة دون الحاجة إلى دليل استخدام. التطبيق يتيح لك ربط بطاقة الائتمان الخاصة بك بهويتك الوطنية (DNI)، مما يبسط عملية التحقيق والدفع بشكل كبير.
الأمان أولاً
ما يثير الإعجاب حقًا في هذا التطبيق هو التركيز على الأمان. نحن جميعًا نعلم مدى أهمية الحفاظ على معلوماتنا المالية آمنة. مع هذا التطبيق، يمكنك أن تطمئن إلى أن بياناتك محمية بتشفير متقدم. هناك أيضًا ميزة التحقق بخطوتين، مما يعني أنه حتى إذا حصل شخص ما على كلمة المرور الخاصة بك، فلن يتمكن من الوصول إلى حسابك بدون التأكيد الإضافي.
استخدام يومي سلس
من أكثر الأشياء التي أعجبتني في التطبيق هو كيف يمكنه أن يندمج بسهولة في حياتي اليومية. سواء كنت في السوبرماركت، أو تتناول العشاء في مطعم، أو حتى تتسوق عبر الإنترنت، يمكنك استخدام التطبيق لإتمام مدفوعاتك بسهولة. ولا يقتصر الأمر على ذلك، بل يمكنك أيضًا تتبع نفقاتك والحصول على تقارير شهرية تساعدك في إدارة ميزانيتك.
التخصيص والمرونة
التطبيق لا يقتصر على الميزات الأساسية فقط، بل يوفر أيضًا خيارات تخصيص متعددة. يمكنك ضبط الإشعارات لتنبيهك عند القيام بعمليات دفع كبيرة، أو تجاوز حدود النفقات التي حددتها لنفسك. هذا النوع من المرونة هو ما يجعل التطبيق يتفوق على منافسيه.
في الختام، إذا كنت تبحث عن وسيلة لتبسيط حياتك المالية وإدارتها بطريقة آمنة وفعالة، فإن التطبيق هو الذي يجب أن تلقي نظرة عليه. إنه ليس مجرد أداة مالية، بل هو شريك رقمي يساعدك في اتخاذ قرارات مالية أذكى. بفضل تصميمه السهل وميزاته المتقدمة، أصبح جزءًا لا غنى عنه في حياتي اليومية.
الأسئلة الشائعة عن Tarjeta de Crédito con DNI
ما هي Tarjeta de Crédito con DNI وكيف تعمل؟
Tarjeta de Crédito con DNI هي تطبيق يتيح للمستخدمين إمكانية الحصول على بطاقة ائتمان باستخدام رقم الهوية الوطنية (DNI) فقط. يعمل التطبيق عبر تقديم طلب إلكتروني سريع وسهل دون الحاجة إلى إجراءات بنكية معقدة. بعد الموافقة، يمكن للمستخدمين استخدام البطاقة لإجراء مشتريات عبر الإنترنت وفي المتاجر.
هل أحتاج إلى حساب بنكي للتقديم على Tarjeta de Crédito con DNI؟
لا، لا تحتاج إلى حساب بنكي للتقديم على Tarjeta de Crédito con DNI. يتطلب التطبيق فقط رقم DNI وبعض المعلومات الشخصية الأخرى. هذه الميزة تجعل التطبيق مثاليًا للأشخاص الذين ليس لديهم حسابات بنكية أو يرغبون في تجنب الإجراءات المصرفية التقليدية.
ما هي الرسوم المرتبطة باستخدام Tarjeta de Crédito con DNI؟
قد تفرض Tarjeta de Crédito con DNI بعض الرسوم، مثل رسوم الإصدار ورسوم المعاملات الدولية. يُنصح المستخدمون بقراءة الشروط والأحكام بعناية لفهم جميع الرسوم المحتملة قبل استخدام البطاقة. تختلف الرسوم بناءً على سياسة الشركة المزودة، لذا من المهم التحقق منها مسبقًا.
هل Tarjeta de Crédito con DNI آمنة للاستخدام؟
نعم، تعتبر Tarjeta de Crédito con DNI آمنة للاستخدام حيث تستخدم تقنيات تشفير متقدمة لحماية المعلومات الشخصية والمالية للمستخدمين. بالإضافة إلى ذلك، يتبع التطبيق بروتوكولات أمان صارمة لحماية بيانات المستخدم من الاحتيال والهجمات الإلكترونية.
كيف يمكنني التحقق من رصيد البطاقة والمعاملات السابقة؟
يمكن للمستخدمين التحقق من رصيد البطاقة والمعاملات السابقة عبر التطبيق نفسه. يوفر التطبيق واجهة مستخدم سهلة الاستخدام حيث يمكن الوصول إلى تفاصيل الحساب والرصيد الحالي وسجل المعاملات. يُنصح المستخدمون بتسجيل الدخول بانتظام لمراقبة نشاطاتهم المالية.


