
Thndr
التقييمات 3.7الفئة شؤون ماليةالتنزيلات5.00M
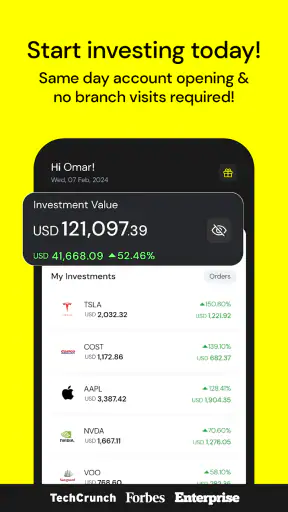
لقطات الشاشة
تنزيل
نزّل منGoogle Playنزّل منApp Storeنزّلملف APKالإيجابيات
- واجهة عربية بسيطة وسهلة الاستخدام للمبتدئين
- إمكانية بدء الاستثمار بمبالغ صغيرة نسبيًا
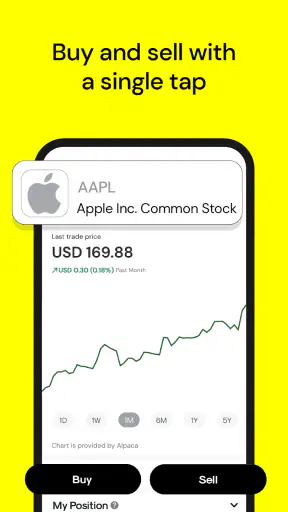
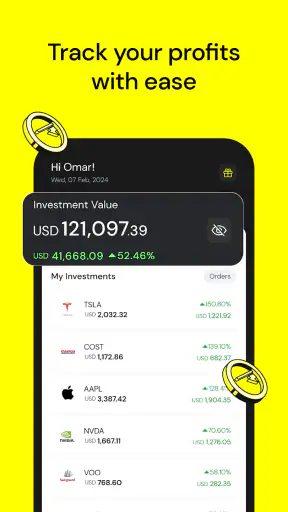
- عرض أسعار الأسهم ومتابعتها من الهاتف
- تنوع المنتجات بين الأسهم وصناديق الاستثمار
- إتاحة أدوات تعليمية تساعد على فهم أساسيات الاستثمار
السلبيات
- الخدمات المتاحة قد تختلف حسب بلد إقامة المستخدم
- قد تستغرق بعض عمليات الإيداع أو السحب وقتًا للمعالجة
- الاستثمار ينطوي على مخاطر خسارة رأس المال
- قد تُفرض رسوم أو عمولات وفق نوع المعاملة
- لا يضمن التطبيق تحقيق أرباح أو تقديم استشارات مالية شخصية
 تحليل بواسطة Appcracy
أكثر ما يهمني قبل تجربة تطبيق استثماري هو معرفة الفرق بين سهولة الوصول إلى الخدمة وبين سهولة اتخاذ قرار مالي جيد. Thndr تطبيق مالي مجاني من تطوير Axis Markets B.V.، ومناسب لمن يريد التعامل مع استثماراته عبر الهاتف بدل الاعتماد على جداول متفرقة أو قنوات أخرى. لكنني لا أتعامل معه كتطبيق ادخار يومي أو كبديل عن فهم المخاطر؛ قيمته تعتمد على الطريقة التي تستخدمه بها، وعلى مدى استعدادك للتعلم قبل تنفيذ أي قرار.
التطبيق متاح بلا رسوم تنزيل، وهذه نقطة واضحة عند تقييم تكلفة التجربة: يمكنك تثبيته والاطلاع عليه من دون دفع ثمن التطبيق نفسه. لكن مجانية الوصول لا تعني أن كل نشاط مالي داخله بلا تكلفة، ولا تجعل الاستثمار خاليًا من المخاطر. لذلك أفرّق بين تجربة التطبيق مجانًا وبين قيمة القرارات التي تتخذها من خلاله؛ فالأولى لا تحتاج إلى شراء التطبيق، أما الثانية فتتطلب انتباهًا وفهمًا لما تقوم به.
المجانية تخفف عائق البداية، لا مسؤولية القرار
أراه خيارًا يستحق الاستكشاف إذا كنت تريد أن ترى كيف يمكن إدارة حساب استثماري من الهاتف، من دون أن تبدأ بشراء تطبيق مدفوع. هذه ميزة عملية لمن يتردد في تجربة أدوات مالية جديدة بسبب كلفة التنزيل. مع ذلك، لا أعتبر المجانية سببًا كافيًا لنقل أموال أو تنفيذ صفقة؛ القرار ينبغي أن يستند إلى هدفك وقدرتك على تحمل الخسارة، لا إلى أن الوصول إلى التطبيق لا يتطلب دفع ثمنه.
أُطلق التطبيق في 10 مايو 2020، وتظهر نسخته الحالية برقم 12.1.0، كما يعمل على Android 8.0 أو أحدث. وهو مصنف ضمن الشؤون المالية، وتصنيفه العمري PEGI 3. هذه التفاصيل تساعدك على معرفة ما إذا كان جهازك مناسبًا وما نوع الخدمة التي تتعامل معها، لكنها لا تخبرك وحدها إن كان أسلوب الاستثمار الذي تريده يناسبك.
من التسجيل إلى قرار استثماري أكثر هدوءًا
أول نقطة احتكاك ألاحظها في تطبيقات الاستثمار ليست دائمًا داخل الشاشة الرئيسية، بل في توقعات المستخدم. بعض الناس يفتحون التطبيق وهم يتوقعون تجربة تشبه تطبيق الدفع: تسجيل سريع، إضافة المال فورًا، ثم شراء أي شيء خلال دقائق. أما في التطبيق المالي، فهناك فرق بين إنشاء الحساب، إكمال خطوات التحقق، فهم طريقة الإيداع، ثم معرفة ما الذي يمكن فعله فعلًا داخل الحساب. إذا دخلت بهذه الصورة الواقعية، ستتجنب كثيرًا من الإحباط.
قد تتوقف في مرحلة إنشاء الحساب لأن البيانات المدخلة لا تطابق المستندات، أو لأن صورة الوثيقة غير واضحة، أو لأنك تحاول إكمال العملية من اتصال غير مستقر. لا أنصح بإعادة المحاولة عشوائيًا مرات كثيرة؛ الأفضل مراجعة الاسم كما هو في المستند، والتأكد من أن الصور مضاءة وواضحة، ثم إغلاق التطبيق وفتحه من جديد إذا بدا أن الشاشة لم تنتقل إلى الخطوة التالية.
هناك تعثر آخر يحدث عندما يخلط المستخدم بين مشكلة في التطبيق ومشكلة في الحساب أو وسيلة الدفع. إذا لم يظهر الرصيد بعد عملية تحويل، فهذا لا يعني تلقائيًا أن التطبيق فقد العملية. قد تكون المعاملة ما زالت قيد المعالجة أو أن البنك لم يكملها بعد. هنا تكون مراجعة سجل العملية والرسائل المرتبطة بها أكثر فائدة من الضغط المتكرر على زر الإيداع.
مقالات أخرى تستحق القراءة
Music: كيف يحوّل مشغّل الموسيقى الافتراضي سهولة الوصول إلى نفوذ
ديسكورد عند التعثر: كيف يصمد الاتصال بعد الانقطاع؟
لماذا لعبة Wrestling Revolution 3D تعد نجاحًا مبهرًا
لماذا تكتسح Tic Tac Toe - 2 Player XO عالم الألعاب الآن؟
لماذا Android Auto أصبح ضرورة في عالم القيادة الحديث
استكشاف ميزات Life360 المخفية: دليل للمستخدمين المحترفين
ومن واقع الاستخدام اليومي، أنصح ألا تبدأ بأموال تحتاج إليها في نهاية الأسبوع أو لسداد فاتورة قريبة. الاستثمار ليس المكان المناسب لتجربة خطوات مالية تحت ضغط الوقت. ابدأ بمبلغ يمكنك تركه دون تأثير على احتياجاتك الأساسية، وامنح نفسك وقتًا لفهم ما تراه قبل اتخاذ قرار شراء أو بيع.
ما الذي ينبغي فحصه قبل إنشاء الحساب؟
قبل تنزيل التطبيق، افحص نظام هاتفك واترك مساحة كافية للتحديثات، ثم استخدم اتصالًا ثابتًا أثناء التسجيل. لا تبدّل بين شبكة الهاتف والواي فاي في منتصف خطوة التحقق، لأن الانتقال قد يقطع الجلسة أو يعيدك إلى شاشة سابقة. كما يفيد تحديث نظام الهاتف نفسه إذا كان قديمًا، خصوصًا عندما تعمل بعض شاشات تسجيل الدخول أو عرض المستندات بطريقة غير مستقرة.
جهّز بياناتك الأساسية مسبقًا، واكتبها بالطريقة نفسها التي تظهر بها في الوثائق الرسمية. هذه نصيحة صغيرة لكنها توفر وقتًا كبيرًا؛ اختلاف بسيط في تهجئة الاسم أو ترتيب البيانات قد يدفعك إلى إعادة العملية. كذلك استخدم بريدًا إلكترونيًا ورقم هاتف يمكنك الوصول إليهما فعلًا، لأن فقدان الوصول إلى قناة التحقق يجعل استعادة الحساب أكثر تعقيدًا.
إذا كان هاتفك مشتركًا مع شخص آخر، فلا تترك الحساب مفتوحًا بعد الانتهاء. تطبيق مالي مجاني لا يعني أن التعامل معه يجب أن يكون عابرًا. استخدم قفل الهاتف، ولا تحفظ رموز التحقق في مكان مكشوف، وتجنب تسجيل الدخول من جهاز عام. هذه ليست مزايا خاصة بالتطبيق بقدر ما هي عادات ضرورية عند استخدام أي خدمة تتعامل مع أموالك.
ومن المفيد قبل أول تحويل أن تعرف ما الذي تريد فعله تحديدًا: هل تريد متابعة استثمار طويل الأجل، أم تجربة شراء صغيرة، أم مراقبة محفظة موجودة لديك؟ تحديد الهدف يمنعك من التنقل بين القوائم بلا خطة. كما يساعدك على معرفة ما إذا كنت تحتاج التطبيق أصلًا، أو أن تطبيق البنك وخدمة متابعة الأسواق سيكونان كافيين لاحتياجك.
كيف أتعامل مع أول استخدام دون قرارات متسرعة؟
عندما تفتح Thndr للمرة الأولى، لا تتعامل مع الشاشة الرئيسية كأنها توصية جاهزة. الأرقام المتحركة والأسماء المتعددة قد تمنحك إحساسًا بأن عليك التصرف فورًا، لكن أفضل بداية في رأيي هي التعرف على أماكن الحساب، الرصيد، سجل العمليات، وأي معلومات مرتبطة بالأداة التي تتابعها. معرفة مكان هذه العناصر ستساعدك لاحقًا إذا احتجت إلى تفسير حركة أو مراجعة عملية.
لا تضع مبلغًا كبيرًا في أول تجربة لمجرد أن عملية التسجيل تمت بنجاح. جرّب فهم مسار الإيداع أو الشراء خطوة بخطوة، واقرأ كل شاشة قبل التأكيد. الفكرة المهمة هنا أن الضغط على زر التأكيد ليس مجرد انتقال في الواجهة؛ قد يكون تنفيذًا لقرار مالي لا ينبغي اتخاذه بسبب التسرع أو الخوف من تفويت فرصة.
أحد الاستخدامات العملية هو تخصيص وقت ثابت للمراجعة، مثل نهاية الأسبوع، بدل فتح التطبيق كل بضع دقائق. هذا يقلل القرارات الانفعالية، ويجعل التطبيق أداة متابعة لا مصدرًا للتوتر. إذا كنت تعرف أنك تتأثر بسهولة بالارتفاع والانخفاض اليومي، فهذه العادة أهم من أي ترتيب بصري داخل التطبيق.
أما إذا كنت تشتري وتبيع باستمرار، فستحتاج إلى تسجيل سبب كل قرار خارج التطبيق، ولو في ملاحظة قصيرة: لماذا اشتريت؟ ما المدة التي أفكر فيها؟ وما الحد الذي يجعلني أراجع قراري؟ التطبيق قد يسهل التنفيذ والمتابعة، لكنه لن يبني لك انضباطًا استثماريًا من تلقاء نفسه.
سيناريو يومي يكشف قيمة التنظيم
تخيل أن لديك مساءً مزدحمًا، وتريد فقط التأكد من حالة تحويل أجريته بدل اتخاذ قرار استثماري جديد. افتح سجل النشاط أولًا، وقارن الحالة بما يظهر في تطبيق البنك أو رسائله، ثم اخرج إذا لم تكن هناك خطوة تحتاج إلى إجراء منك. هذا المسار البسيط أفضل من رؤية حركة في السوق، والانتقال مباشرة إلى شراء أو بيع لم تخطط له. من وجهة نظري، فائدة التطبيق هنا ليست دفعك إلى كثرة التداول، بل جمع المتابعة والتنفيذ في مكان يسهل الرجوع إليه عندما تكون مستعدًا.
ومن المفيد كذلك فصل مراجعة الرصيد عن مراجعة القرار. قد ترى أن قيمة استثمارك تغيرت، لكن ذلك لا يجيب وحده عن سؤال ما إذا كان عليك التصرف. دوّن ما الذي كنت تتوقعه والمدة التي تنوي خلالها الاحتفاظ باستثمارك، ثم قارن ذلك بخطتك بدل تفسير كل تغير قصير الأجل على أنه إشارة. هذا الأسلوب يقلل احتمال أن تتحول سهولة فتح الهاتف إلى سبب للتصرف المتكرر.
استعادة سير العمل عندما تتوقف خطوة أو لا يظهر التغيير
عندما لا تنتقل الشاشة بعد تسجيل الدخول، أبدأ بالحلول البسيطة: أتحقق من الاتصال، أغلق التطبيق بالكامل، ثم أفتحه من جديد. بعد ذلك أراجع ما إذا كانت المشكلة مرتبطة بجلسة الدخول أو بشاشة معينة فقط. لا أحذف التطبيق مباشرة، لأن الحذف وإعادة التثبيت قد يضيفان خطوة غير ضرورية، خصوصًا إذا كنت لا تتذكر بيانات الدخول أو تحتاج إلى رمز تحقق جديد.
إذا ظهرت عملية على أنها لم تكتمل، لا أكرر الأمر قبل مراجعة سجل النشاط أو الحساب البنكي. تكرار الإيداع أو محاولة تنفيذ الأمر نفسه بسرعة قد يسبب ارتباكًا في معرفة ما تم تقديمه فعلًا. احتفظ بوقت العملية وأي مرجع يظهر أمامك، ثم استخدم هذه المعلومات عند طلب المساعدة بدل وصف المشكلة بعبارة عامة مثل “المال اختفى”.
في حال خرجت من الحساب أثناء خطوة مهمة، أعد تسجيل الدخول بهدوء ولا تبدأ طلبًا جديدًا قبل التأكد من حالة الطلب السابق. هذه من أكثر النصائح فائدة للمستخدم الجديد: تحقق من الحالة قبل إعادة التنفيذ. أحيانًا تكون المشكلة في تأخر تحديث الشاشة، وليس في عدم وصول الطلب إلى النظام.
إذا كان التطبيق يتوقف عند شاشة معينة فقط، جرّب إعادة تشغيل الهاتف والتأكد من أن النسخة المثبتة هي النسخة الحالية. الإصدار المتاح حاليًا هو 12.1.0، ولذلك من المنطقي فحص وجود تحديث من المتجر بدل الاعتماد على نسخة قديمة. كما ينبغي تجنب تشغيل عدد كبير من التطبيقات في الخلفية إذا كان الهاتف محدود الذاكرة، لأن البطء قد يبدو كأنه خلل في التطبيق.
عند التواصل مع الدعم، اكتب وصفًا مرتبًا: نوع الهاتف، إصدار النظام، الشاشة التي توقفت عندها، وقت حدوث المشكلة، وهل ظهر خصم أو تغيير في الرصيد. لا ترسل كلمات المرور أو رموز التحقق. هذا النوع من البلاغات أكثر فائدة وأمانًا من مشاركة صور تحتوي على بيانات حساسة. وإذا كانت المشكلة مالية، فاحتفظ بإثبات التحويل من البنك إلى أن تتضح الحالة.
متى تكون المشكلة خارج التطبيق؟
ليس كل تأخير سببه Thndr. أحيانًا يكون البنك هو الطرف الذي لم ينهِ التحويل، أو يكون الاتصال ضعيفًا، أو تكون خدمة النظام في الهاتف تمنع الإشعارات من الظهور. لذلك أتحقق من تطبيق البنك، ورسائل الهاتف، وسجل الحساب قبل أن أستنتج أن التطبيق لم يسجل العملية. المقارنة بين مصدرين تمنحك صورة أدق من الاعتماد على إشعار واحد.
قد تتأخر الإشعارات أيضًا بسبب إعدادات البطارية أو منع التطبيق من العمل في الخلفية. إذا كنت تنتظر تنبيهًا مهمًا، افتح التطبيق يدويًا وتحقق من الحالة بدل الاعتماد على التنبيه وحده. لا يعني غياب الإشعار بالضرورة أن العملية لم تحدث، كما أن ظهوره لا يغني عن مراجعة التفاصيل قبل اتخاذ خطوة أخرى.
ومن ناحية أخرى، قد تكون توقعاتك الاستثمارية هي المشكلة الحقيقية. التطبيق يمكن أن يعرض لك حسابك ويساعدك على تنفيذ ما تسمح به الخدمة، لكنه لا يلغي مخاطر السوق ولا يضمن نتيجة. إذا كنت تبحث عن عائد ثابت أو حماية كاملة لرأس المال، فأنت لا تبحث عن أداة تنفيذ فقط، بل عن منتج مالي مختلف يحتاج إلى تقييم مستقل.
وهنا تظهر مقارنة مهمة مع البدائل المعتادة. تطبيق البنك قد يكون أفضل لمن يريد رؤية أمواله اليومية والتحويلات في المكان نفسه، بينما تكون خدمة متابعة الأسعار أو الأخبار أنسب لمن يريد التحليل دون تنفيذ. أما Thndr فيناسب أكثر من يريد الجمع بين متابعة حساب استثماري والتعامل معه من الهاتف، بشرط أن يكون مستعدًا لفهم خطواته والنتائج المحتملة.
متى تكون البدائل أنسب من تطبيق استثماري؟
إذا كان هدفك الأساسي ضبط مصروفات المنزل، معرفة ما تبقى من الراتب، أو متابعة الفواتير، فالأداة المصرفية أو تطبيق الميزانية أقرب إلى حاجتك من تطبيق استثماري. وإذا كنت تريد قراءة الأخبار ومقارنة تحركات الأسواق من دون فتح حساب أو تنفيذ عملية، فقد تكفيك خدمة متابعة مستقلة. أما الجمع بين متابعة استثمارك والتعامل معه من الهاتف فهو ما يجعل هذا التطبيق خيارًا منطقيًا، لا كونه بديلًا شاملًا لكل أدوات المال.
كذلك لا أراه مناسبًا لمن يفضّل أن يختار خبير أو خدمة آلية الاستثمارات نيابة عنه، أو لمن يتوقع ضمان رأس المال. سهولة الواجهة لا تغيّر طبيعة الاستثمار: عليك أن تفهم ما تشتريه، وأن تقبل احتمال تغير قيمته. إذا كان هذا النوع من المسؤولية لا يناسبك الآن، فالتأجيل أو استخدام أداة متابعة فقط قد يكون قرارًا أفضل من فتح حساب بدافع الفضول.
لا أراه الخيار المناسب لمن يريد إدارة مالية شاملة تشمل الميزانية، الفواتير، الديون، والادخار في لوحة واحدة. كما لا أوصي به لمن يرفض التحقق من الهوية أو لا يريد تحمل مسؤولية قرارات الشراء والبيع. التطبيق قد يبسط الوصول، لكنه لا يحول الاستثمار إلى نشاط بلا مخاطر أو معرفة.
لمن يناسب التطبيق، ولمن يفضل خيارًا آخر؟
أراه مناسبًا للمستخدم الذي يريد بداية عملية من الهاتف، ويستطيع تخصيص وقت لفهم الحساب قبل استخدامه. كما يناسب من يفضل مراجعة استثماراته رقميًا بدل الاعتماد على ملفات متفرقة، ومن يريد تقليل الحاجز النفسي المرتبط ببدء التعامل مع الأسواق. وجوده ضمن فئة الشؤون المالية يجعله أقرب إلى أداة استثمار ومتابعة من كونه تطبيقًا تعليميًا بحتًا.
في المقابل، قد يكون تطبيق البنك أفضل لك إذا كانت أولويتك التحويلات اليومية وإدارة المصروفات، وقد تكون منصة متخصصة في التحليل أنسب إذا كنت تحتاج إلى أدوات بحث متقدمة قبل كل قرار. كذلك، إذا كنت تبحث عن استثمار آلي لا يتطلب منك متابعة أو اختيارًا، فلا ينبغي أن تفترض أن تطبيقًا مثل هذا سيقدم التجربة نفسها التي تقدمها خدمات الإدارة الآلية.
وصل التطبيق إلى أكثر من خمسة ملايين عملية تثبيت، وحصل على متوسط تقييم 3.7 من نحو تسعة وعشرين ألف تقييم. أرى هذه الأرقام مؤشرًا على انتشاره، لا ضمانًا بأن التسجيل أو التعامل سيناسبان كل شخص. التقييم المتوسط يذكّرني بأن التجارب تختلف؛ لذلك من الأفضل اختبار وضوح الحساب وسير خطواتك بنفسك قبل الاعتماد عليه في قرارات كبيرة.
ومن الناحية العمرية، تصنيف PEGI 3 لا يعني أن التطبيق مناسب لاتخاذ قرارات مالية دون إشراف أو فهم. التصنيف يتعلق بملاءمة المحتوى العمري، وليس بمدى خبرة المستخدم في الاستثمار. الشخص البالغ الذي يفتقر إلى أساسيات المخاطر يحتاج إلى التعلم أولًا، حتى لو كانت الواجهة سهلة.
ما الذي يستحق أن تجربه بنفسك؟
ابدأ بتفقد مسار الحساب وسجل العمليات قبل إضافة المال، ثم اختبر قدرتك على العثور على التفاصيل التي ستحتاج إليها عند مراجعة حركة أو استفسار. لا تكتفِ بالنظر إلى الرصيد؛ جرّب أن تعرف أين تتحقق من حالة العملية، وما المعلومات التي يمكنك الاحتفاظ بها إذا احتجت إلى مساعدة. هذا الفحص المسبق يكشف لك إن كانت طريقة عرض التطبيق مفهومة لك، ويمنحك فرصة لتكوين روتين متابعة قبل أن يصبح هناك قرار مستعجل.
وبما أن التطبيق مجاني التنزيل، أستطيع أن أرى قيمة في تجربته من دون اعتباره التزامًا بالاستثمار. يمكنك أن تقرر بعد استكشافه هل يناسب أسلوبك، وهل تفضّل جمع المتابعة والتنفيذ في تطبيق واحد أم إبقاء التحليل في خدمة منفصلة. لكن لا تجعل سهولة التجربة سببًا لإيداع مال لا تستطيع تركه مستثمرًا أو خسارته؛ تكلفة الوصول شيء، والتعرض المالي شيء آخر.
الحكم العملي بعد تجربة الاستخدام
انطباعي النهائي أن Thndr مفيد عندما تستخدمه كأداة منظمة لاتخاذ قرارات مدروسة، وليس كزر سريع لملاحقة كل حركة في السوق. قوته الأساسية في تقريب تجربة الاستثمار من الهاتف، لكن قيمته الحقيقية تظهر عندما تربطه بخطة واضحة، ومبلغ مناسب، ومراجعة هادئة للعمليات. المجانية تجعل تجربة البداية أقل تكلفة من ناحية الاشتراك، لكنها لا تلغي المخاطر المالية المرتبطة بما تفعله داخل الحساب.
أنصحك قبل الاعتماد عليه بثلاث خطوات بسيطة: أكمل التسجيل من اتصال ثابت، افحص حالة كل عملية قبل تكرارها، وسجل سبب قراراتك الاستثمارية خارج التطبيق. وإذا لم يظهر تغيير متوقع، راجع البنك والاتصال وإعدادات الهاتف قبل اتهام التطبيق. هذه الخطوات لا تحل كل مشكلة، لكنها تمنع أكثر الأخطاء شيوعًا وتساعدك على معرفة مصدر التعطل بسرعة.
بعد أن أصبح التطبيق مستخدمًا على نطاق واسع، ومع توفر نسخة حديثة تعمل على Android 8.0 فأحدث، يمكن اعتباره خيارًا جادًا لمن يريد دخول هذا النوع من الخدمات من الهاتف. مع ذلك، لا أراه مناسبًا لكل شخص. إذا كنت تريد ميزانية يومية، أو تحليلًا احترافيًا عميقًا، أو استثمارًا مضمونًا، فابحث عن أداة مصممة لهذا الهدف. أما إذا كنت تريد نقطة بداية عملية وتقبل التعلم وتحمل تقلبات السوق، فقد يكون Thndr رفيقًا مناسبًا، بشرط أن تبقى أنت صاحب القرار لا الواجهة.
الأسئلة الشائعة عن Thndr
ما هو تطبيق Thndr، وكيف يعمل؟
تطبيق Thndr هو منصة استثمار رقمية تتيح للمستخدمين شراء وبيع الأسهم والأصول المالية من خلال الهاتف، مع إمكانية متابعة الأسعار والأداء والأخبار المتعلقة بالأسواق. بعد إنشاء الحساب وإتمام التحقق من الهوية، يستطيع المستخدم استعراض الأدوات المتاحة وإرسال أوامر التداول. تختلف الخدمات والأسواق المتوفرة حسب بلد الإقامة واللوائح المحلية، لذلك يُنصح بقراءة الشروط قبل البدء.
هل تطبيق Thndr مناسب للمبتدئين في الاستثمار؟
يتميز Thndr بواجهة بسيطة نسبيًا، ومعلومات مختصرة عن الشركات، ورسوم بيانية تساعد المستخدم على فهم حركة الأسعار، لذلك قد يكون مناسبًا لمن يخوض تجربته الاستثمارية الأولى. مع ذلك، سهولة استخدام التطبيق لا تعني أن الاستثمار خالٍ من المخاطر. ينبغي للمبتدئ التعرف إلى أنواع الأوامر، وتنويع استثماراته، وعدم استخدام أموال يحتاج إليها في مصروفاته الأساسية.
هل تطبيق Thndr آمن، وكيف يحمي بيانات المستخدمين؟
يعتمد مستوى الأمان على إجراءات التطبيق والجهات المالية التي يتعامل معها، إضافة إلى سلوك المستخدم نفسه. عادةً يتطلب Thndr التحقق من الهوية، ويستخدم وسائل حماية للحساب وتشفيرًا للبيانات أثناء نقلها، بينما قد تتوفر خصائص مثل رمز الدخول أو التحقق الإضافي. يُفضّل تفعيل كل خيارات الأمان، وعدم مشاركة بيانات الدخول، وتنزيل التطبيق من المتاجر الرسمية فقط.
ما الرسوم والتكاليف التي يجب معرفتها قبل استخدام Thndr؟
قد يفرض Thndr رسومًا مرتبطة بتنفيذ الصفقات أو الإيداع والسحب أو تحويل العملات أو خدمات معينة، كما يمكن أن تختلف التكلفة وفق السوق والمنتج المالي وطريقة الدفع. لا ينبغي الاعتماد على وصف مختصر داخل المتجر لمعرفة السعر النهائي؛ راجع جدول الرسوم وشروط الخدمة داخل التطبيق قبل إيداع الأموال. تذكّر أيضًا أن فروق الأسعار والضرائب المحتملة قد تؤثر في العائد.
هل يمكن سحب الأموال من Thndr بسهولة، وهل توجد مخاطر في الاستثمار عبره؟
تتيح المنصة عادةً طلب سحب الرصيد إلى وسيلة دفع أو حساب مؤهل، لكن مدة المعالجة والشروط قد تختلف بحسب التحقق من الحساب، وساعات السوق، والبنك أو مزود الدفع. أما الاستثمار نفسه فينطوي على احتمال خسارة جزء من رأس المال أو كله، ولا يضمن التطبيق تحقيق الأرباح. قبل استخدام Thndr، تأكد من حدود السحب، واحتفظ باحتياطي نقدي، واستثمر بمبلغ يناسب قدرتك على تحمل المخاطر.


